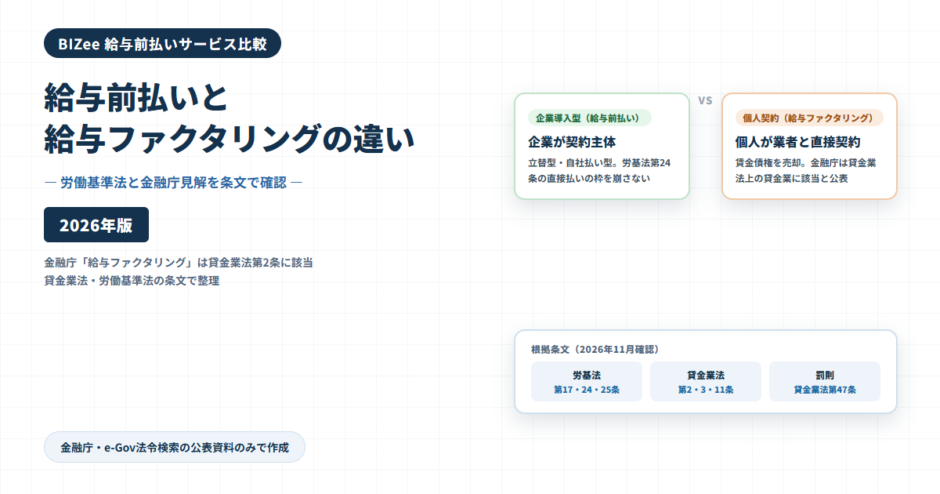

金融庁は2020年3月5日付で回答し、同月6日に公表した見解で、個人の賃金債権を買い取る「給与ファクタリング」を業として行う者は貸金業法第2条の「貸金業」に該当すると明言した。無登録でこれを行えば同法第11条の無登録営業(いわゆるヤミ金融)に当たり、第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金、またはこれを併科すると定められている。
この見解の根拠は、労働基準法第24条が「賃金は使用者が労働者に直接支払わなければならない」と定めているため、賃金債権を買い取ったファクタリング業者は使用者へ直接請求できず、常に労働者を通じてしか資金を回収できないという点にある。
本記事で比較してきた企業導入型の給与前払いサービス5社は、いずれも企業がサービス提供会社と契約し、企業またはサービス提供会社が賃金の立替・支払いを行う構成であり、ファクタリング業者のように労働者を通じてしか回収できない構造を持たない。ただし、この5社について金融庁や裁判所が個別に判断を示した文書は確認できていない。本記事は、両者の仕組みの違いを条文と金融庁の公表資料だけで整理したものである。
結論を先に:企業が契約主体かどうかで法律上の位置づけが変わる
給与前払いサービスと給与ファクタリングは、どちらも「本来の給与日より前に、働いた分のお金を受け取れる」という見た目が似ている。しかし法律上の位置づけを分けているのは、手数料の高さでも、受け取り方法の違いでもなく、契約の当事者が企業か個人かという1点である。
企業が自社の従業員向けに導入する給与前払いサービスは、企業がサービス提供会社と契約し、その企業に雇用されている従業員が利用する。これに対して「給与ファクタリング」は、企業を介さず、個人が単独でファクタリング業者と契約し、自分自身の将来の賃金債権を直接売却する。本記事では、この違いが労働基準法と貸金業法のどの条文に基づいて生じるのかを、金融庁が公表した資料とe-Gov法令検索の条文で確認する。
この記事で比較しているのは、給与前払いサービス比較で取り上げた前払いできるくん・CRIA・JOBPAY・楽天早トク給与・即給byGMOの5社のような「企業導入型」のサービスと、金融庁が注意喚起の対象としている無登録の「給与ファクタリング」業者との法律上の違いである。5社どうしの料金・仕組みの違いは、それぞれの商品詳細ページと、手数料を比較する前に固定する6条件で確認できる。
「給与ファクタリング」とは何か。金融庁が説明する仕組み
金融庁が2020年6月発行の広報誌「アクセスFSA第202号」の政策解説コーナーで示した説明によれば、一般に「ファクタリング」とは、企業が保有する売掛債権を、期日前に一定の手数料を徴収して買い取るサービス(企業の資金調達手段の一つ)で、法的には債権の売買(債権譲渡)契約である。「給与ファクタリング」は、このスキームを個人に当てはめたもので、個人が勤務先に対して有する賃金債権を、給与の支払日前に、一定の手数料を徴収して買い取り、給与の支払日に、個人を通じて賃金債権の回収を行う仕組みだと説明されている。
同資料は、この手法を巡って「年率換算で数百%にもなる手数料を支払わされる」「ファクタリング業者への入金が滞ると大声での恫喝や勤務先への連絡といった私生活の平穏を害するような悪質な取立てが行われる」「繰り返し利用した結果、自己破産に追い込まれたケースもある」といった被害が報道等で指摘されていると紹介している。
金融庁が示した該当性の理由:貸金業法第2条と労働基準法第24条の組み合わせ
金融庁は、「給与ファクタリング」が貸金業法上の貸金業に該当すると判断した理由を、同資料で次のように説明している。貸金業法第2条が定める「貸金業」には、「金銭の貸付け」だけでなく、「手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付」を業として行うものも含まれる。この該当性は、経済的側面や実態に照らして判断される。
そのうえで金融庁は、最高裁判所昭和43年3月12日判決や、令和2年3月24日の参議院厚生労働委員会における厚生労働省の答弁等を踏まえ、「労働基準法第24条により、賃金債権が譲渡された場合でも、使用者は直接労働者に賃金を支払わなければならず、賃金債権の譲受人(ファクタリング業者)は、自ら使用者に対してその支払を求めることは許されない」という解釈を前提に置いている。この前提のもとでは、ファクタリング業者は使用者へ直接の債権回収ができず、常に労働者を通じて資金を回収する構造にならざるを得ない。金融庁は、この「業者から労働者への金銭の交付」と「業者による労働者からの資金の回収」を含めた資金移転の仕組みが、経済的に貸付けと同様の機能を有していると認められるため、給与ファクタリングを業として行う者は貸金業に該当すると結論づけている。
この見解は、2020年3月5日付の「一般的な法令解釈に係る書面照会手続」への回答として示され、同月6日に金融庁ウェブサイトで公表されたものである。個別の業者に許可や認可を与えたものではなく、制度の解釈を示した公表資料である点に注意したい。
企業導入型の給与前払いサービスはなぜ同じ扱いにならないのか
金融庁が貸金業に該当するとした理由の核心は、「ファクタリング業者が使用者へ直接請求できず、労働者を通じてしか資金を回収できない」という構造にある。これを裏返すと、使用者(企業)が直接支払い、または直接請求される構成を保っているサービスは、同じ理由では貸金業に当たらないということになる。
給与前払いサービス比較で確認した5社は、いずれも次のいずれかの構成を取っている。1つ目は「立替型」で、サービス提供会社がいったん自社の資金を従業員へ渡し、給与支給日に企業へ直接請求し、企業がサービス提供会社へ支払う。前払いできるくん・JOBPAY・CRIA・即給byGMO(立替型を選んだ場合)がこれに当たる。2つ目は「自社払い型」で、企業自身の口座から従業員の口座へ直接前払い分を振り込む。楽天早トク給与がこれに当たる。どちらの構成でも、資金を最終的に負担し、支払う主体は企業であり、見ず知らずの第三者が労働者個人から賃金債権そのものを買い取る構造にはなっていない。
労働基準法第17条(前借金相殺の禁止)も関係する。同条は、使用者が前借金その他労働することを条件とする前貸の債権と賃金を相殺してはならないと定めている。給与前払いサービスの多くが「立替型」を取っているのは、サービス提供会社が従業員へ渡す資金を、企業に代わって一時的に立て替えた賃金そのものという構成に保ち、従業員の給与から前払い分がそのまま天引き・相殺される構成を避けるためだと考えられる。
あわせて、労働基準法第25条(非常時払)も押さえておきたい。同条は、労働者が出産、疾病、災害その他厚生労働省令で定める非常の場合の費用に充てるために請求する場合に限り、使用者は支払期日前であっても既往の労働に対する賃金を支払わなければならないと定めている。これは特定の事由に限った法律上の権利で、理由を問わず利用できる民間の給与前払いサービスとは別の制度である。給与前払いサービスは、第25条が保障する最低限の権利に、企業が任意で上乗せする福利厚生という位置づけになる。
断定しすぎないための注記。ここまでの整理は、金融庁が給与ファクタリングについて示した判断理由を手がかりに、企業導入型サービスとの構造上の違いを読み解いたものである。金融庁や裁判所が、本記事で名前を挙げた5社を含む個別の企業導入型サービスについて「貸金業に該当しない」と明示的に判断した公表資料は確認できていない。各社の適法性そのものを保証する記載ではない点に注意されたい。
根拠になる条文を並べて確認する
ここまでの説明で引用した条文を、法令ごとに整理すると次のようになる。条文の文言はe-Gov法令検索で2026年11月20日に確認した現行条文である。
| 法令 | 条番号 | 見出し | 要旨 |
|---|---|---|---|
| 労働基準法 | 第17条 | 前借金相殺の禁止 | 使用者は、前借金その他労働することを条件とする前貸の債権と賃金を相殺してはならない |
| 労働基準法 | 第24条 | 賃金の支払 | 賃金は、通貨で、直接労働者に、その全額を支払わなければならない(例外は法令・労使協定による) |
| 労働基準法 | 第25条 | 非常時払 | 出産・疾病・災害等の非常の場合の費用に充てる請求には、支払期日前でも既往の労働に対する賃金を支払う |
| 貸金業法 | 第2条 | 定義 | 貸金業とは、金銭の貸付け又は媒介(手形の割引・売渡担保その他類する方法による金銭の交付を含む)を業として行うもの |
| 貸金業法 | 第3条 | 登録 | 貸金業を営もうとする者は、内閣総理大臣または都道府県知事の登録を受けなければならない(3年ごとに更新) |
| 貸金業法 | 第11条 | 無登録営業等の禁止 | 登録を受けない者は貸金業を営んではならず、貸金業を営む旨の表示・広告・勧誘もしてはならない |
| 貸金業法 | 第47条 | 罰則 | 無登録営業等に違反した者は、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはこれを併科する |
労働基準法と貸金業法は、どちらも「賃金は誰が誰に支払うか」という1点を軸にしている。前者は使用者から労働者への直接払いを義務づけ、後者はその直接払いの構造を崩す形で資金移転を行う者を貸金業として規制する、という関係になっている。
比較表で見る:企業導入型5社と給与ファクタリングの仕組みの違い
ここまでの説明を、比較項目ごとの表に整理する。
| 比較項目 | 企業導入型の給与前払いサービス(前払いできるくん等5社) | 給与ファクタリング(金融庁が注意喚起の対象とする仕組み) |
|---|---|---|
| 契約の当事者 | 企業がサービス提供会社と契約し、その企業の従業員が利用する | 個人が業者と単独で直接契約する |
| 渡される資金の性質 | 従業員が実際に働いた分の賃金の前倒し(立替型・自社払い型) | 個人が持つ将来の賃金債権の買い取り代金 |
| 資金の回収方法 | サービス提供会社または企業が、企業への直接請求・企業の口座からの直接振込で回収・支払いする | 業者は使用者へ直接請求できず、労働者を通じてしか回収できない |
| 金融庁の公表資料での扱い | 5社を名指しした金融庁の公表資料は確認できない(本記事の構造比較による整理) | 業として行う場合、貸金業法第2条の貸金業に該当すると金融庁が公表 |
| 貸金業の登録 | 賃金債権の買い取りを行わないため、貸金業の登録の要否が問題になる場面は確認できていない | 貸金業法第3条の登録が必要。無登録なら同法第11条違反(いわゆるヤミ金融) |
この比較からも分かるとおり、両者を分けるのは手数料の金額ではない。本記事で比較した5社のうち、従業員側の手数料が明記されているのは前払いできるくん(申請額の6%+振込210円)とJOBPAY(440円固定)、楽天早トク給与(楽天銀行受取は0円)で、CRIAと即給byGMOは非公開である。手数料の高低にかかわらず、企業が契約主体であり続ける限り、ファクタリング業者のような「労働者を通じてしか回収できない」構造にはならない。
フローで比較する:企業導入型とファクタリングの資金の流れ
文章だけでは分かりにくいため、資金がどの順序で動くのかをフローとして並べる。
- 従業員が勤怠データをもとにサービス提供会社へ申請する
- サービス提供会社が申請額を立て替えて従業員へ支払う
- 本来の給与支給日に、サービス提供会社が企業へ直接立替分を請求する
- 企業がサービス提供会社へ支払い、従業員の給与からは前払い済みの分を差し引いて精算する
- 個人が業者と直接契約し、将来の賃金債権を一定の手数料を引いて売却する
- 業者が手数料を差し引いた金銭を個人に交付する
- 給与の支払日になっても、業者は使用者へ直接請求できない
- 業者は個人を通じて資金を回収する(個人が自分の給与から業者へ入金する)
図1 資金の流れの比較。企業導入型は3番目の矢印が「サービス提供会社→企業」という直接請求になるのに対し、給与ファクタリングは使用者への直接請求ができず、4番目の矢印が「個人→業者」という個人経由の回収になる。この違いが、金融庁が示した貸金業法第2条への該当性判断の分かれ目になっている(金融庁「アクセスFSA第202号」をもとに作成)。
無登録業者をどう見分けるか:登録貸金業者情報検索サービスの使い方
金融庁は、貸金業を行う場合には登録を受けなければならず、借り入れを行おうとする業者が登録業者かどうかを「登録貸金業者情報検索サービス」で確認するか、財務局または都道府県へ最新情報を確認するよう案内している。「給与 前払い 個人」のような検索で、企業を通さず個人向けをうたうサービスに行き着いた場合は、まずこのサービスで相手の商号・登録番号を検索し、貸金業の登録があるかどうかを確認したほうがよい。
ただし、このサービスで確認できるのは、あくまで貸金業としての登録の有無である。無登録の給与ファクタリング業者は、そもそも貸金業の登録を受けていないため、検索しても「該当なし」としか出ない。検索で登録が見つからないこと自体が、相手が無登録で営業している(=貸金業法第11条に違反している疑いがある)ことの手がかりになる。
- 契約の相手が企業か個人かを確認する。自分が勤務先を通さず、業者と直接契約する形になっていないか。
- 「買い取り」「債権譲渡」という言葉が使われていないか確認する。「前払い」という名称でも、仕組みの説明に賃金債権の買い取りや譲渡という言葉が出てくる場合は、ファクタリング型の可能性がある。
- 登録貸金業者情報検索サービスで商号・登録番号を検索する。貸金業の登録が確認できない場合は、無登録営業(ヤミ金融)の疑いがある。
- 年率換算した手数料の負担感を計算する。数日分の利用で数百円〜数千円の手数料がかかる場合、年率に引き直すと極めて高い水準になっていないか確認する。
図2 個人向けをうたうサービスに遭遇したときの確認手順。4項目のうち1つでも疑わしい場合は、契約せずに登録貸金業者情報検索サービスまたは財務局・都道府県の窓口へ確認することを優先する。
給与ファクタリングを利用してしまった場合、どこに相談できるか
金融庁の資料は、ヤミ金融業者による給与ファクタリングを利用することで、高額な手数料の請求や悪質な取立てといった被害を受けるおそれがあり、本来受け取る賃金よりも少ない金額しか受け取れなくなるため、経済的な生活がかえって悪化し、生活が破綻するおそれがあると注意喚起している。そのうえで、ヤミ金融業者による給与ファクタリングを絶対に利用しないよう呼びかけ、生活資金に悩む場合は、公的な貸付制度(生活福祉資金貸付制度等)を実施している機関等、具体的には住んでいる市区町村の社会福祉協議会等への相談を案内している。
金融庁は、プラットフォーマーやSNS事業者に対しても、貸金業の登録を受けていないヤミ金融業者による給与ファクタリングに関する勧誘や広告の削除を要請していると説明している。すでに契約してしまい取立てに悩んでいる場合は、1人で抱え込まず、最寄りの財務局・都道府県の貸金業担当窓口や、消費生活センター等の公的な相談窓口に早めに相談したほうがよい。
企業が給与前払いサービスを選ぶときに、この違いをどう確認すればよいか
企業の人事・労務担当者が給与前払いサービスを選定する際は、候補のサービスが「企業導入型」であることを、少なくとも次の2点で確認できる。1つ目は、契約の当事者が自社(企業)であり、従業員個人が業者と直接契約する形になっていないことである。2つ目は、資金の流れの説明に「賃金債権の買い取り」「債権譲渡」という言葉が使われておらず、「立替払い」または「自社の口座からの前払い」という説明になっていることである。
本記事クラスターで比較した5社は、いずれも公式サイトの説明がこの立替型・自社払い型のいずれかに当てはまる。たとえば即給byGMOは、公式サイトのよくある質問で「『貸付』には該当いたしません」「支払い済みの金額を就業者様が後日に返済する義務を負う『給与ファクタリング』とも異なるサービスです」と自社の仕組みを説明している。これはサービス提供会社自身による説明であり、金融庁や裁判所による法的な判断ではない点に注意しつつ、選定時の確認材料の一つにはなる。JOBPAYやCRIAのように銀行口座を介さないATM受け取りを採用しているサービスも、資金を立て替えて企業へ請求する構成そのものは変わらない。
よくある質問
給与前払いサービスは、法律上「貸付け」に当たらないと誰かが公式に認めているのか
本記事で確認できたのは、金融庁が「給与ファクタリング」(個人が業者と直接契約し、賃金債権を売却する仕組み)について「貸金業に該当する」と公表した資料である。これに対して、企業が契約主体となる給与前払いサービス全般を「貸金業に該当しない」と包括的に認めた金融庁の公表資料は、本記事の調査範囲では確認できなかった。本記事の整理は、金融庁が示した該当性の理由(労働者を通じてしか回収できない構造かどうか)を手がかりにした構造比較であり、個別の企業認定ではない。
給与ファクタリングと給与前払いサービスは、名称だけでは見分けられないのか
見分けられないことが多い。どちらも「前払い」「即日払い」のような名称を使うことがあるため、名称だけでは判断できない。契約の相手が企業か個人単独かという点と、説明文に「債権の買い取り」「債権譲渡」という言葉が出てくるかどうかを確認する必要がある。
無登録の給与ファクタリング業者を利用すると、どんな罰則があるのか
罰則が科されるのは業者側である。貸金業法第47条は、無登録で貸金業(給与ファクタリングを含む)を営んだ者について、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはこれを併科すると定めている。利用した個人が刑事罰を受けるという意味ではないが、金融庁は被害事例(年率換算で数百%の手数料、悪質な取立て、自己破産に至ったケース)を紹介し、利用そのものをやめるよう呼びかけている。
労働基準法第25条の非常時払いを使えば、前払いサービスと同じことができるのか
できない場合が多い。第25条は、出産・疾病・災害その他厚生労働省令で定める非常の場合の費用に限って使える法律上の権利であり、理由を問わず利用できる民間の給与前払いサービスとは適用場面が異なる。法律上の最低ラインである第25条に対して、給与前払いサービスは企業が任意で上乗せする仕組みという関係になる。
この記事の確認方法と更新方針
本記事の金融庁の見解部分は、金融庁公式サイト「アクセスFSA第202号」の政策解説コーナー「給与の買取りをうたった違法なヤミ金融に要注意!~『給与ファクタリング』に対する金融庁の取組について~」を2026年11月20日に取得して確認した。貸金業法・労働基準法の条文は、e-Gov法令検索のAPIを通じて同日に取得した現行条文をそのまま引用している。登録貸金業者情報検索サービスの説明文も、同日に金融庁公式サイトで確認した。要約サイトや伝聞は使っていない。
条文は改正されることがあり、金融庁の公表資料も更新・差し替えが行われる場合がある。本記事の記載が最新の条文・公表内容と異なることが確認された場合は、内容を見直す。企業導入型5社の料金・仕組みに関する記載は、給与前払いサービス比較および各社の商品詳細ページの確認日を基準にしている。
まとめ
給与前払いサービスと給与ファクタリングを分けるのは、手数料の金額でも受け取り方法でもなく、企業が契約主体かどうかという1点である。金融庁は、個人が業者と直接契約して賃金債権を売却する「給与ファクタリング」について、労働者を通じてしか資金を回収できない構造が「経済的に貸付けと同様の機能を有している」として、業として行う者は貸金業法第2条の貸金業に該当すると2020年3月に公表した。無登録でこれを行えば、同法第11条の無登録営業(ヤミ金融)に当たり、第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金が科される。
一方、企業がサービス提供会社と契約し、企業またはサービス提供会社が直接支払い・直接請求を行う「企業導入型」の給与前払いサービスは、ファクタリング業者のような労働者経由の回収構造を持たない。ただし、この5社を含む個別の企業導入型サービスについて、金融庁や裁判所が「貸金業に該当しない」と明示的に判断した公表資料は確認できていない。「給与前払い 個人」のような検索で企業を通さない個人向けサービスに行き着いた場合は、登録貸金業者情報検索サービスで登録の有無を確認し、疑わしければ契約せずに公的な相談窓口へ相談することを優先したい。本記事の内容は2026年11月20日に金融庁公式サイトとe-Gov法令検索で確認したものである。
出典
この比較に関連するページ
企業導入型5社の料金・仕組みは、それぞれの商品詳細ページで確認できる。