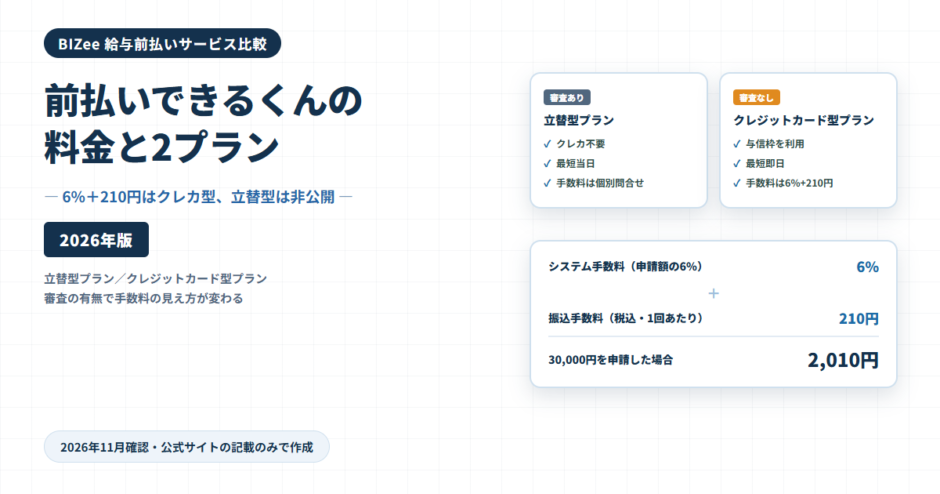

前払いできるくんは、どちらのプランを選んでも企業側の費用は0円だが、従業員側の手数料は2つのプランで扱いが分かれる。公式サイトのFAQには「申請額の6%のシステム手数料と、1回あたり210円(税込)の振込手数料」とあるが、特定商取引法に基づく表記のページを確認すると、この6%という数字は「クレジットカード型プランの申請額」に対する料率であり、立替型プランの手数料は別の体系で、公式サイトには具体的な金額が書かれていない。
この記事は、2026年11月20日に公式サイトのトップページ・会社概要・特定商取引法に基づく表記を確認して整理したものである。給与前払いサービス比較で挙げた現行5社のうち、前払いできるくんだけを対象に、2プランの違いと、料金以外の条件を一次情報だけで深掘りする。
前払いできるくんはどんな会社が提供しているか
前払いできるくんを提供しているのは株式会社前払いできるくんで、公式の会社概要ページによれば代表取締役は木村龍二、所在地は〒169-0075 東京都新宿区高田馬場2-16-11 高田馬場216ビル7階である。サービス開始は2016年3月、決算月は9月とされている。事業内容は「給与前払いサービスの提供」の1行で、資本金は「2億7,052万円(グループ総資本金)」と記載されている。グループ総資本金という表記から、この金額は前払いできるくん単体の資本金ではなく、所属するグループ全体の合算値だと読み取れる。
公式サイトのトップページ末尾には「グループ企業一覧」のセクションがあり、NEXTAGE(c-nextage.com)という企業が主要なリンク先として掲げられ、そのもとに前払いできるくんを含む多数のロゴが並んでいる。ロゴの中にはAccel Factor・Accel Asset・CashNのような金融・資産関連を思わせる名称も含まれており、前払いできるくんは単独の会社ではなく、複数の事業会社から成るグループの一員として運営されていることが分かる。各社の具体的な事業内容は前払いできるくんの公式サイトには書かれていないため、グループ内の他社がどのような業務を行っているかはここでは踏み込まない。
料金はまず「どちらのプランか」で決まり、そのあとに手数料が決まる
前払いできるくんは「企業負担0円」を前面に出しているが、これは初期費用と月額費用が企業にとって0円という意味であり、従業員が前払いを申請するたびにかかる手数料がゼロになるという意味ではない。公式サイトのFAQには、企業側費用について「初期費用や月額運用費用は完全0円」、事前の資金準備(デポジット)についても「一切不要」と明記されている。一方で、同じFAQの「サービスを利用する際の手数料は誰が負担するのですか?」という問いには、「前払いを利用される従業員様にご負担いただきます」としたうえで、申請額の6%のシステム手数料と210円(税込)の振込手数料が差し引かれると説明されている。
ここで見落としやすいのが、FAQの同じ項目に続く一文である。「なお立替型プランはシステム手数料が異なりますので、直接お問い合わせください」と書かれており、6%という数字がすべてのプランに共通する手数料ではないことが分かる。前払いできるくんには「立替型プラン」と「クレジットカード型プラン」の2つがあり、公式サイトのどのページを見ているかによって、同じ「前払いできるくん」でも前提になる数字が変わる。次の章で、この2プランの違いを並べて確認する。
立替型プランとクレジットカード型プランの違い
| 項目 | 立替型プラン | クレジットカード型プラン |
|---|---|---|
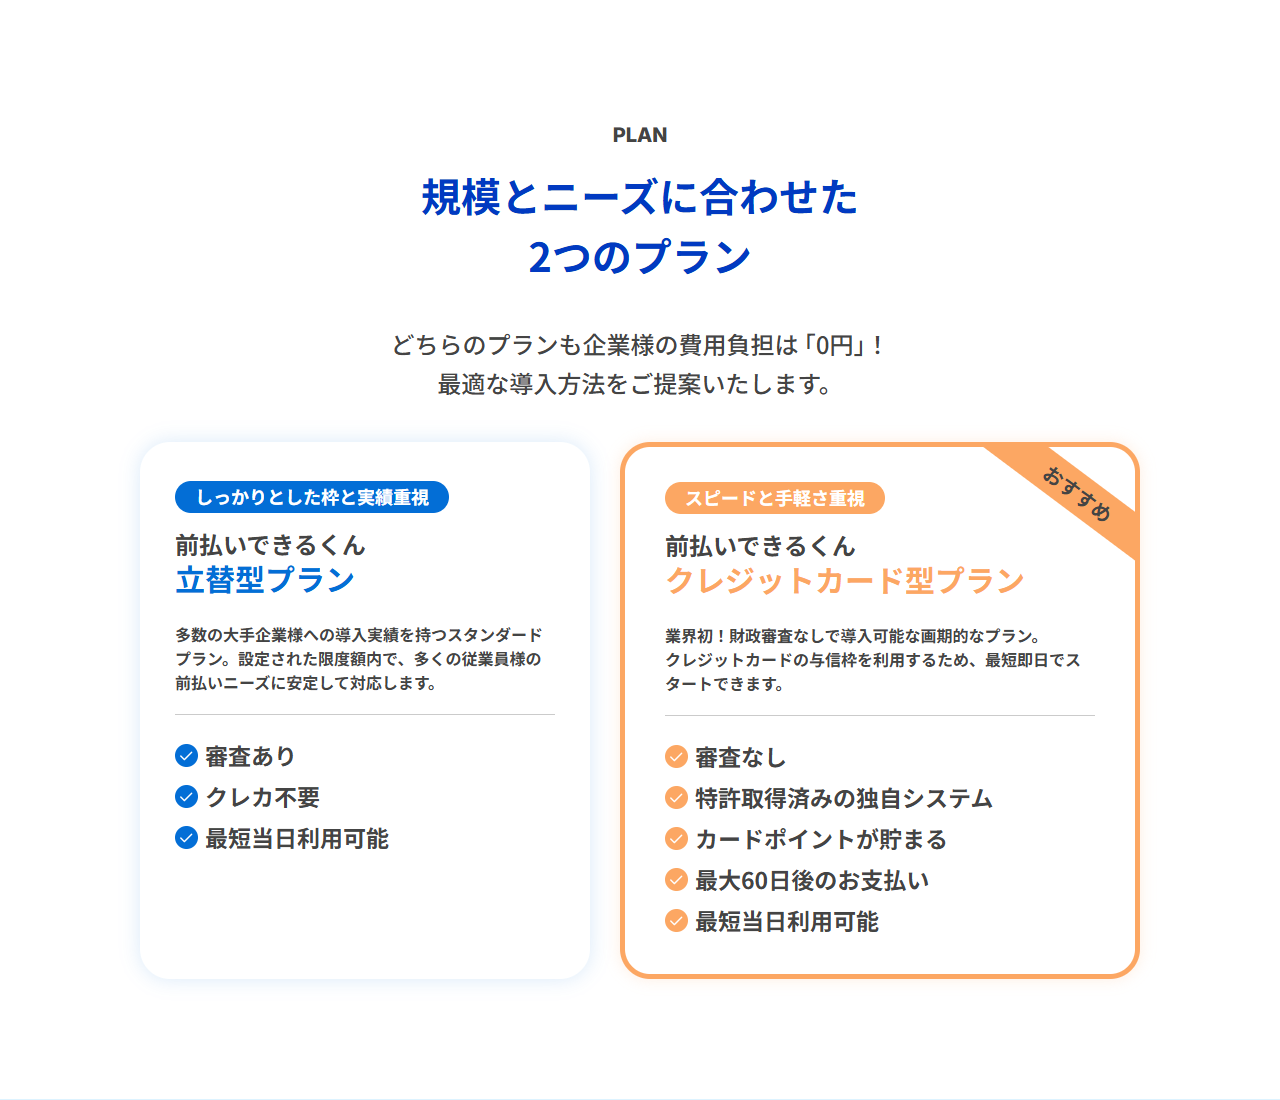
| キャッチコピー | しっかりとした枠と実績重視 | スピードと手軽さ重視(公式サイトの「おすすめ」表示) |
| 審査 | 審査あり | 審査なし(財政審査不要と明記) |
| 資金の原資 | 設定された限度額内で安定して対応するスタンダードプラン | クレジットカードの与信枠を利用 |
| クレジットカード | 不要 | 必須(企業の法人クレカを利用) |
| 利用開始の目安 | 最短当日利用可能 | 最短即日でスタート可能 |
| 付随する特徴 | 多数の大手企業への導入実績を持つ | 特許取得済みの独自システム、カード利用額に応じたポイント付与、最大60日後の支払い |
公式サイトの表現をそのまま比べると、立替型プランは「実績と安定」、クレジットカード型プランは「速さと審査なし」という住み分けになっている。立替型プランは企業の信用力をもとにした審査を経るため、設立間もない企業や財務情報が薄い企業では通らない場合がある。クレジットカード型プランは企業の法人クレジットカードの与信枠をそのまま使う仕組みのため、カード会社の審査(クレジットカード自体の発行審査)はあっても、前払いできるくん側の財政審査は不要になる。公式サイトのFAQでも「設立したばかりの会社でも導入できますか?」という問いに対し、「弊社独自のクレジットカード決済を利用したスキーム等をご用意しており、決算書の提出といった面倒な財務審査なしでご導入いただけます」と回答しており、この「スキーム」がクレジットカード型プランを指していると読める。
クレジットカード型プランの手数料:申請額の6%+振込210円の内訳
特定商取引法に基づく表記のページには、「役務の対価」として「前払い賃金のクレジットカード型立替払い申請額の6%」という記載がある。FAQの「システム手数料6%+振込手数料210円」と合わせて読むと、クレジットカード型プランで前払いを申請した場合、手数料は申請額に比例する定率制であることが分かる。
この試算から分かるのは、クレジットカード型プランの手数料は「率」で決まるため、少額の前払いほど手数料の負担感は相対的に軽く、高額の前払いほど手数料の絶対額が大きくなるという単純な比例関係である。たとえば50,000円を申請すると手数料は3,210円で、申請額に対する割合はおよそ6.4%になる(6%のシステム手数料に加えて振込手数料210円が定額で乗るため、申請額が小さいほど実質的な負担率はわずかに高くなる)。少額を頻繁に申請するより、ある程度まとめて申請したほうが、振込手数料210円分の実質負担率は下がる。
立替型プランの手数料は公式サイトで非公開
一方の立替型プランについては、公式サイトのどのページを確認しても具体的な手数料の数字が出てこない。FAQは「立替型プランはシステム手数料が異なりますので、直接お問い合わせください」とだけ案内しており、特定商取引法に基づく表記の「役務の対価」もクレジットカード型プランの6%だけを明記し、立替型プランの対価は別項目として示されていない。
読み違えやすい点。前払いできるくんの「手数料6%」という数字だけを見て、2つのプランどちらにも同じ6%が当てはまると早合点しないほうがよい。公式サイトの構成上、6%が確認できるのはクレジットカード型プランに限られ、立替型プラン(審査ありで多数の大手企業への導入実績を持つとされる方)の手数料は、2026年11月20日時点で公式サイトから読み取れない。実際の手数料は、企業の規模や前払い限度額の設定によって個別に決まる可能性があり、検討する場合は見積もりの段階で確認する必要がある。
支払いのサイクルも2プランで仕組みが違う
特定商取引法に基づく表記には、支払方法・支払時期・着金時期についても、プランごとに異なる内容が書かれている。
| 項目 | 立替型プラン | クレジットカード型プラン |
|---|---|---|
| 企業からの支払方法 | 請求書払い(銀行振込) | クレジットカード決済 |
| 企業からの支払時期 | 請求書に記載された支払期日(締日の翌月末) | 登録クレジットカード会社の引落日 |
| 従業員への着金時期 | 立替払い申請手続き(クレジットカード型プランの場合はカード決済処理を含む)の完了後、即時(金融機関のメンテナンス時間を除く) | |
| 申込後の撤回・キャンセル | 当社の責めに帰すべき事由による場合を除き、立替払い申請完了後の撤回・変更は受け付けない | |
従業員への着金自体はどちらのプランでも「即時」とされており、申請してから受け取るまでの体感速度は変わらない。違うのは、企業がいつ・どうやって前払いできるくんへ支払うかという後ろ側の資金繰りである。立替型プランは請求書払いで、締め日の翌月末にまとめて支払う仕組みのため、企業は当面の資金繰りに影響を受けにくい。クレジットカード型プランは企業の法人クレジットカードへ都度課金され、カード会社の引落日にまとめて引き落とされるため、実質的にはカードの支払いサイトの分だけ支払いが先送りされる(公式サイトが強調する「最大60日後のお支払い」はこのカード払いの特徴を指している)。
撤回・キャンセルができない点は両プラン共通の制限
特定商取引法に基づく表記にはっきりと「立替払い申請完了後の撤回・変更はお受けいたしかねます」と書かれている点は、従業員が前払いを申請する際の重要な制限である。申請額を打ち間違えた、あるいは気が変わったという理由での取り消しは、同社の責めに帰すべき事由がない限り認められない。これは2プランどちらにも共通する条件で、公式サイトに例外規定は見当たらない。
なお、これは従業員個人の前払い申請を取り消せるかという話であり、企業がサービスそのものを解約できるかという契約全体の解約条件とは別の論点である。企業向けの契約解除・違約金・最低利用期間について、公式サイトのトップページ・会社概要・特定商取引法に基づく表記のいずれにも具体的な記載は見当たらなかった。導入を検討する企業は、契約時の個別説明でこの点を確認する必要がある。
対応する働き方・業種
公式サイトが掲げる「選ばれる4つの理由」の1つに「あらゆる雇用形態に対応」があり、「業務委託も対応可能」「正社員・パート・アルバイトなど雇用形態を問わず利用でき、多様な働き方に柔軟に対応します」と明記されている。給与前払いサービス比較で確認した他の4社と比べても、業務委託まで対応すると公式に言い切っているのは前払いできるくんだけである。
業種については、公式サイトに「対応可能な業種一覧」のような明示的なリストはない。ただし、お客様の声として紹介されている事例の業種は飲食業・運送業・コールセンターの3つで、いずれも人手不足や採用難を課題として挙げている点が共通している。これらはあくまで掲載された事例であり、業種を限定する記載ではない点に注意する。
導入までの期間と審査の関係
公式サイトは「最短即日で導入可能」とトップページの複数箇所で強調している。FAQの「申し込みから導入まで、どのくらい日数がかかりますか?」という問いには、「企業様の状況に合わせて最適な導入フローをご提案しており、最短即日での導入・利用開始が可能」と回答されている。ただし、この「最短」はクレジットカード型プラン(審査なし)を前提にした場合の目安であり、立替型プラン(審査あり)を選んだ場合に同じ速さで導入できるとは、公式サイトのどこにも明記されていない。審査の有無がプラン選びの分岐点であると同時に、導入スピードにも影響しうる点は、合わせて確認しておきたい。
また、FAQには「導入にあたり、就業規則や給与規定の変更は必要ですか?」という問いもあり、「いいえ、不要です。従業員貸付制度の導入や賃金規定・労使協定の変更といった面倒な手続きは必要ありません」と回答されている。社内規定の変更手続きを省ける点は、導入の心理的なハードルを下げる要素として公式サイトが訴求している部分である。
毎月の運用で企業側がすることは何か
導入後の運用についても、FAQに具体的な説明がある。「毎月の経理作業は増えませんか?」という問いには、「従業員様への前払い金のお振込みはシステム上で自動完結します。企業様に行っていただくのは、給与計算時に管理画面から『控除データ(従業員別明細一覧)』をCSV出力し、前払い利用額を給与から差し引く処理のみです」と回答されている。前払い自体の振込処理は自動化されている一方、給与計算のタイミングで控除データを取り込み、通常の給与計算ソフトや給与計算の実務に反映させる作業は、企業側に残るということになる。
サポート体制については「運用中に操作方法が分からなくなった場合、サポートはありますか?」という問いに「専任のカスタマーサポートチームがおりますので、安心してご利用いただけます」とだけ回答されており、対応時間帯や連絡手段の詳細は公式サイトに書かれていない。
よくある質問を4つのカテゴリで整理する
公式サイトのFAQは「費用・コストについて」「導入・審査について」「システム・日々の運用について」「従業員様の利用について」の4カテゴリに分かれている。ここまでの章で扱った内容と重なる部分も含め、カテゴリ単位で一覧にする。
| カテゴリ | 代表的な質問 | 回答の要点 |
|---|---|---|
| 費用・コストについて | 初期費用・月額費用、デポジットの要否、手数料の負担者 | 企業側は初期・月額とも0円、デポジット不要。手数料は従業員負担(クレジットカード型プランは6%+210円、立替型プランは個別問い合わせ) |
| 導入・審査について | 設立間もない企業の可否、導入日数、就業規則の変更要否 | クレジットカード型プランなら財務審査なしで対応、最短即日、就業規則・労使協定の変更は不要 |
| システム・日々の運用について | 経理作業の増減、操作サポートの有無 | 振込は自動完結、企業の作業は控除データのCSV出力程度。専任サポートチームが対応 |
| 従業員様の利用について | 申請方法、PCの要否、着金までの時間 | スマホ・PCから24時間365日申請可能、上司の承認フロー不要、最短で即時着金 |
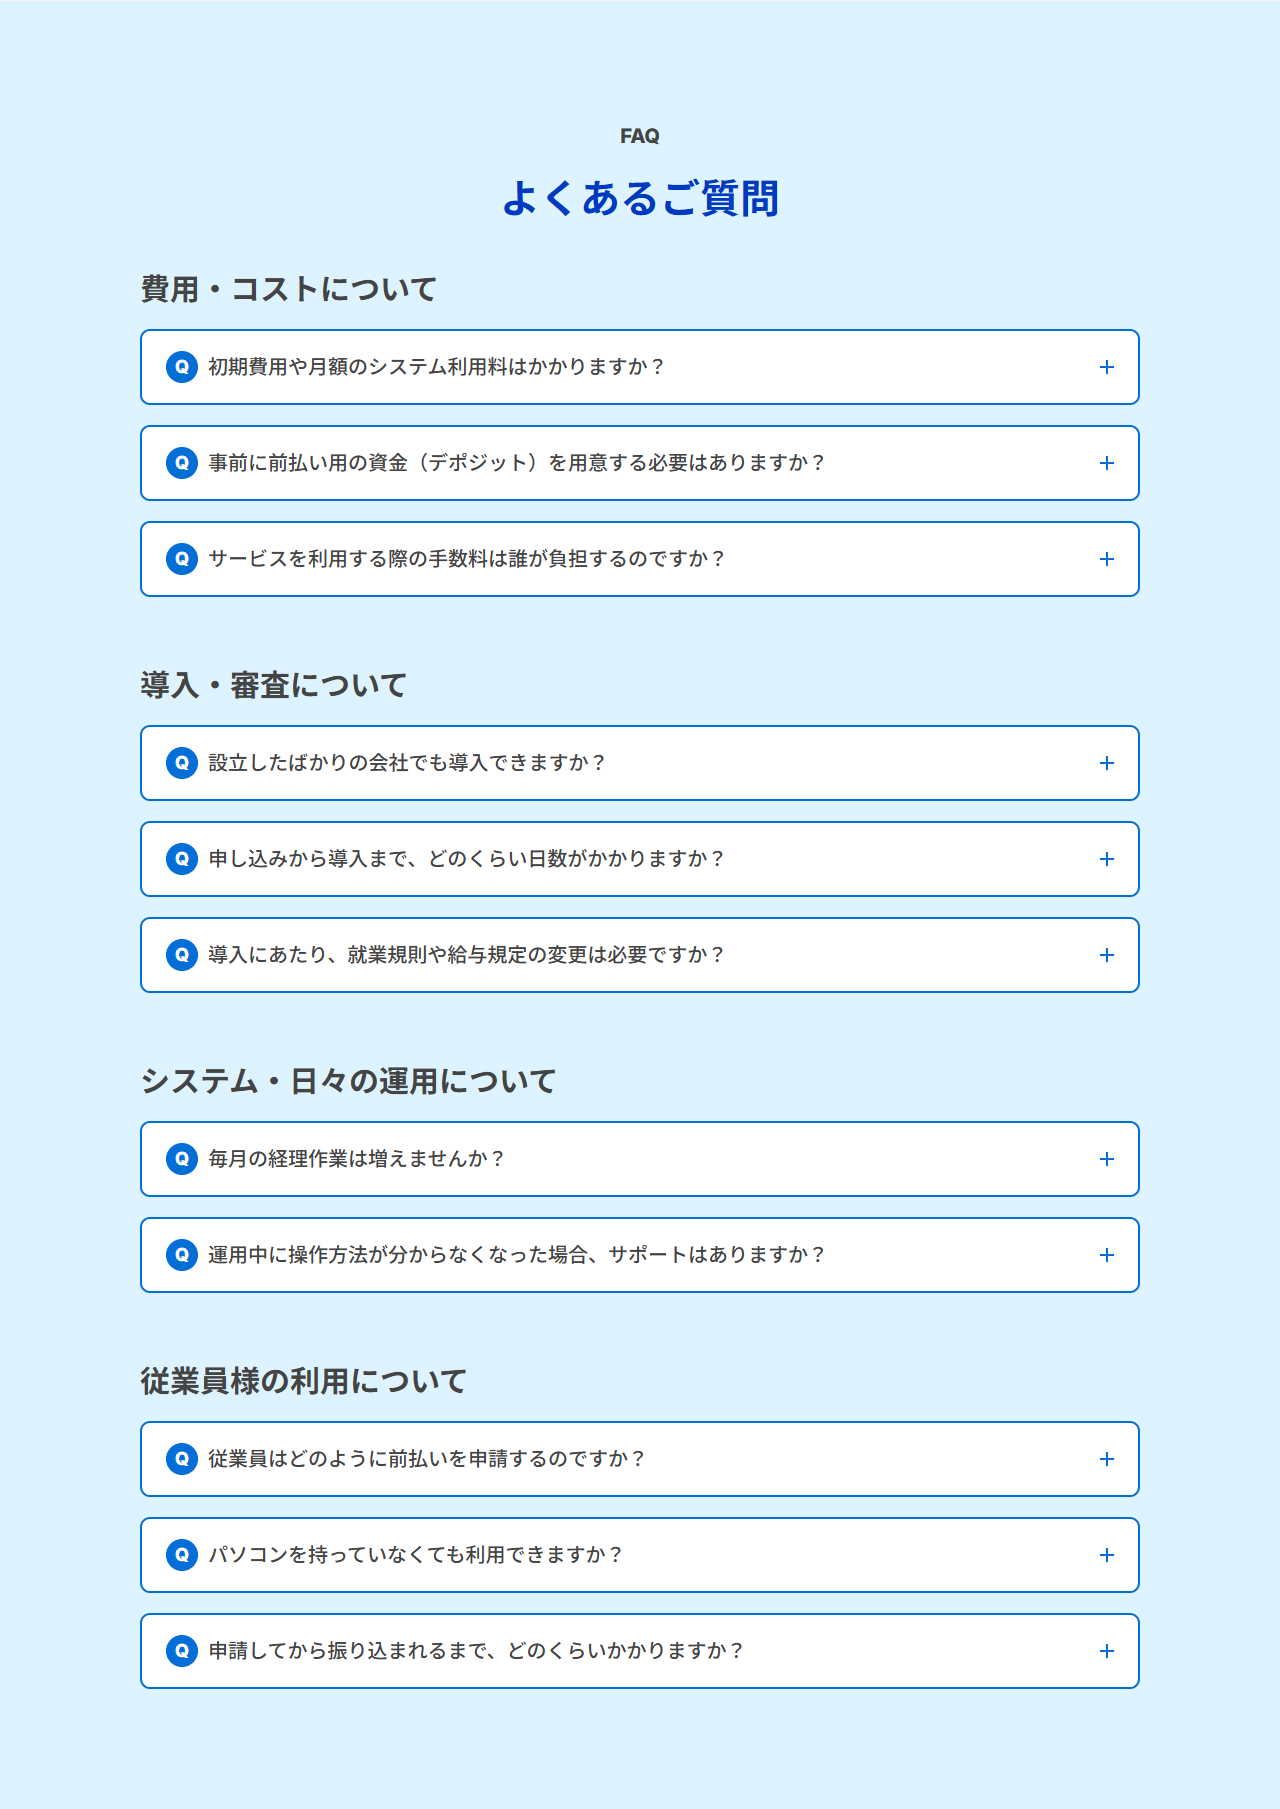
従業員の申請方法については、「従業員はどのように前払いを申請するのですか?」という問いに「お手持ちのスマートフォンやPCから、専用画面にアクセスして簡単な操作で申請できます。上司の許可や承認フローなどは一切必要ありません」と回答されている。上司の承認を挟まない設計は、前払いを急ぎたい従業員にとっては速さにつながる一方、企業側が個々の申請内容を事前に把握できないことも意味する。
他社と比べた強みと弱み
ここから先は、給与前払いサービス比較で確認した他の4社(CRIA、JOBPAY、楽天早トク給与、即給byGMO)との比較軸をもとに、公式サイトで確認できる事実だけから読み取れる強みと弱みをまとめる。確認できない優位性や、導入社数・満足度のような第三者評価は含めていない。
どちらのプランを検討すべきか
2プランは「速さ・審査なし」か「実績・安定」かという設計思想の違いであり、どちらが優れているかではなく、自社の状況に合うかどうかで選ぶものである。
審査を避けたい・導入を急ぎたい企業
- 設立間もなく決算書の提出が難しい
- 他社の前払いサービスで財務審査に落ちた経験がある
- 最短即日での導入を優先したい
手数料の水準を重視する企業
- 決算書を提出できる経営状態にある
- 大手企業への導入実績という裏付けを重視する
- 手数料は見積もり段階で個別に確認する前提で検討できる
導入前に確認しておきたい注意点
ここまでの内容を踏まえると、導入前に確認しておいたほうがよい点は主に3つある。1つ目は、クレジットカード型プランを選ぶ場合、前払い原資の与信枠を負担するのは企業の法人クレジットカードであり、カードの利用枠そのものを前払い用に消費する形になるという点である。前払いの申請件数が多い月は、他の経費決済に使える与信枠が圧迫される可能性がある。2つ目は、立替型プランを選ぶ場合、手数料水準が見積もり段階まで分からないため、複数の前払いサービスを比較検討する際に、同じ条件で横並び比較ができないという点である。3つ目は、従業員の前払い申請は原則として取り消せないため、申請額の入力ミスがそのまま確定してしまうリスクがある点である。
これらはいずれも公式サイトの記載から読み取れる制度上の特徴であり、どれか1つが致命的な欠点というわけではない。自社がどの条件を優先するかによって、見え方が変わる性質のものである。
この記事の確認方法と更新方針
この記事の提供会社情報・2プランの内容・手数料・支払いサイクル・FAQの回答は、2026年11月20日に株式会社前払いできるくんの公式サイト(トップページ、会社概要、特定商取引法に基づく表記)に掲載されている一次情報だけを根拠にしている。比較サイトの集計値や、問い合わせを経ていない伝聞は使っていない。立替型プランの手数料のように公開されていない項目は、非公開であるという事実をそのまま書き、推定値を置いていない。
料金プランや手数料体系に変更があった場合は、公式サイトの記載を確認したうえで本文を直す。現時点で公式サイトから確認できなかった、立替型プランの具体的な手数料水準や、企業向け契約の解約条件については、確認できるようになった時点で追記を検討する。
まとめ
前払いできるくんは、企業側費用が0円である点は2プランに共通するが、従業員が負担する手数料は立替型プランとクレジットカード型プランで扱いが異なる。公式サイトで明確な数字として確認できるのはクレジットカード型プランの「申請額の6%+振込210円」だけで、立替型プランの手数料は非公開という一線が引かれている。審査なしで最短即日を求めるならクレジットカード型プラン、決算書を提出できる経営状態で大手企業への導入実績という裏付けを重視するなら立替型プランが、それぞれの入り口になる。
対応する雇用形態の広さ(業務委託まで対応)は、比較した5社の中で前払いできるくんの特徴的な強みである一方、確認できる手数料水準は軽いとは言えず、立替型プランの手数料が分からないまま検討を進めることにもなりやすい。他社との詳しい条件比較は給与前払いサービス比較で確認できる。ここに並べた内容は2026年11月20日に株式会社前払いできるくんの公式サイトで確認したもので、料金・条件は改定されることがある。