
このページの要点
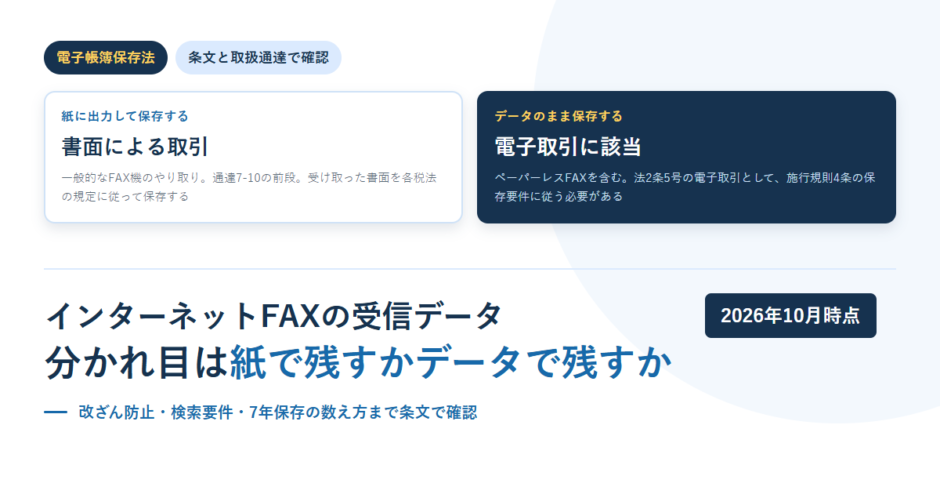
結論から書きます。FAXで受け取った請求書が電子取引に当たるかどうかは、紙に出力して保存するか、データのまま保存するかで分かれます。国税庁の電子帳簿保存法取扱通達7-10が、この線引きを明文で示しています。
紙に出力して確認・保存する一般的なFAXは書面による取引として扱われます。一方、複合機などのファクシミリ機能やいわゆるペーパーレスFAXを使い、書面に出力せずデータとして保存する場合は電子取引に該当し、電子帳簿保存法施行規則第4条の要件に従った保存が必要になります。
インターネットFAXは、受信したFAXをPDFで受け取ってそのまま保存する使い方が前提です。この使い方をする限り、規則第4条の保存要件を満たす運用を自分で用意する必要があります。サービス側の管理画面に残しておけば足りる、という話ではありません。
結論:分かれ目は「紙で残すか、データで残すか」
この論点は、法律の条文ではなく国税庁の取扱通達に直接の記載があります。通達7-10「ファクシミリの取扱いについて」の全文は次のとおりです。
ファクシミリを使用して取引に関する情報をやり取りする場合については、一般的に、送信側においては書面を読み取ることにより送信し、受信側においては受信した電磁的記録について書面で出力することにより、確認、保存することを前提としているものであることから、この場合においては、書面による取引があったものとして取り扱うが、複合機等のファクシミリ機能を用いて、電磁的記録により送受信し、当該電磁的記録を保存する場合については、法第2条第5号に規定する電子取引に該当することから、規則第4条に規定する要件に従って当該電磁的記録の保存が必要となることに留意する。
出典:国税庁「電子帳簿保存法取扱通達」7-10(令和7年6月27日付一部改正分まで更新。2026年10月9日に表示を確認)
図:通達7-10が分けている2つの場合
書面による取引として扱われる
原稿を読み取って送り、受信側が紙に出力して確認・保存する、一般的なFAX機のやり取り。通達は「当該書面については各税法の規定に従って保存する必要がある」と注記しています。
電子取引に該当する
複合機などのファクシミリ機能(いわゆるペーパーレスFAXを含む)を使い、書面に出力せずデータとして保存する場合。規則第4条の要件に従った保存が必要になります。
通達の趣旨説明では、理由がさらに具体的に書かれています。FAXは「その通信方法においては電磁的記録によりやりとりされることから、法第2条第5号に規定する電子取引に該当するとも考えられる」としたうえで、「当該やり取りは送受信に係る技術的な側面に過ぎず、現在普及しているFAXの一般的な使用状況を踏まえれば、送信者側も受信者側も書面により確認及び保存することを前提としている」と説明しています。
つまり、通信の途中でデータになるかどうかではなく、最終的に何を保存するかで判定するという整理です。インターネットFAXは「書面による出力をすることなく電磁的記録の保存を行う場合」そのものなので、電子取引側に入ります。
「電子取引」は法律でどう定義されているか
判定の土台になる定義を確認します。電子帳簿保存法(正式名称は「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」、平成10年法律第25号)第2条第5号は、電子取引を次のように定義しています。
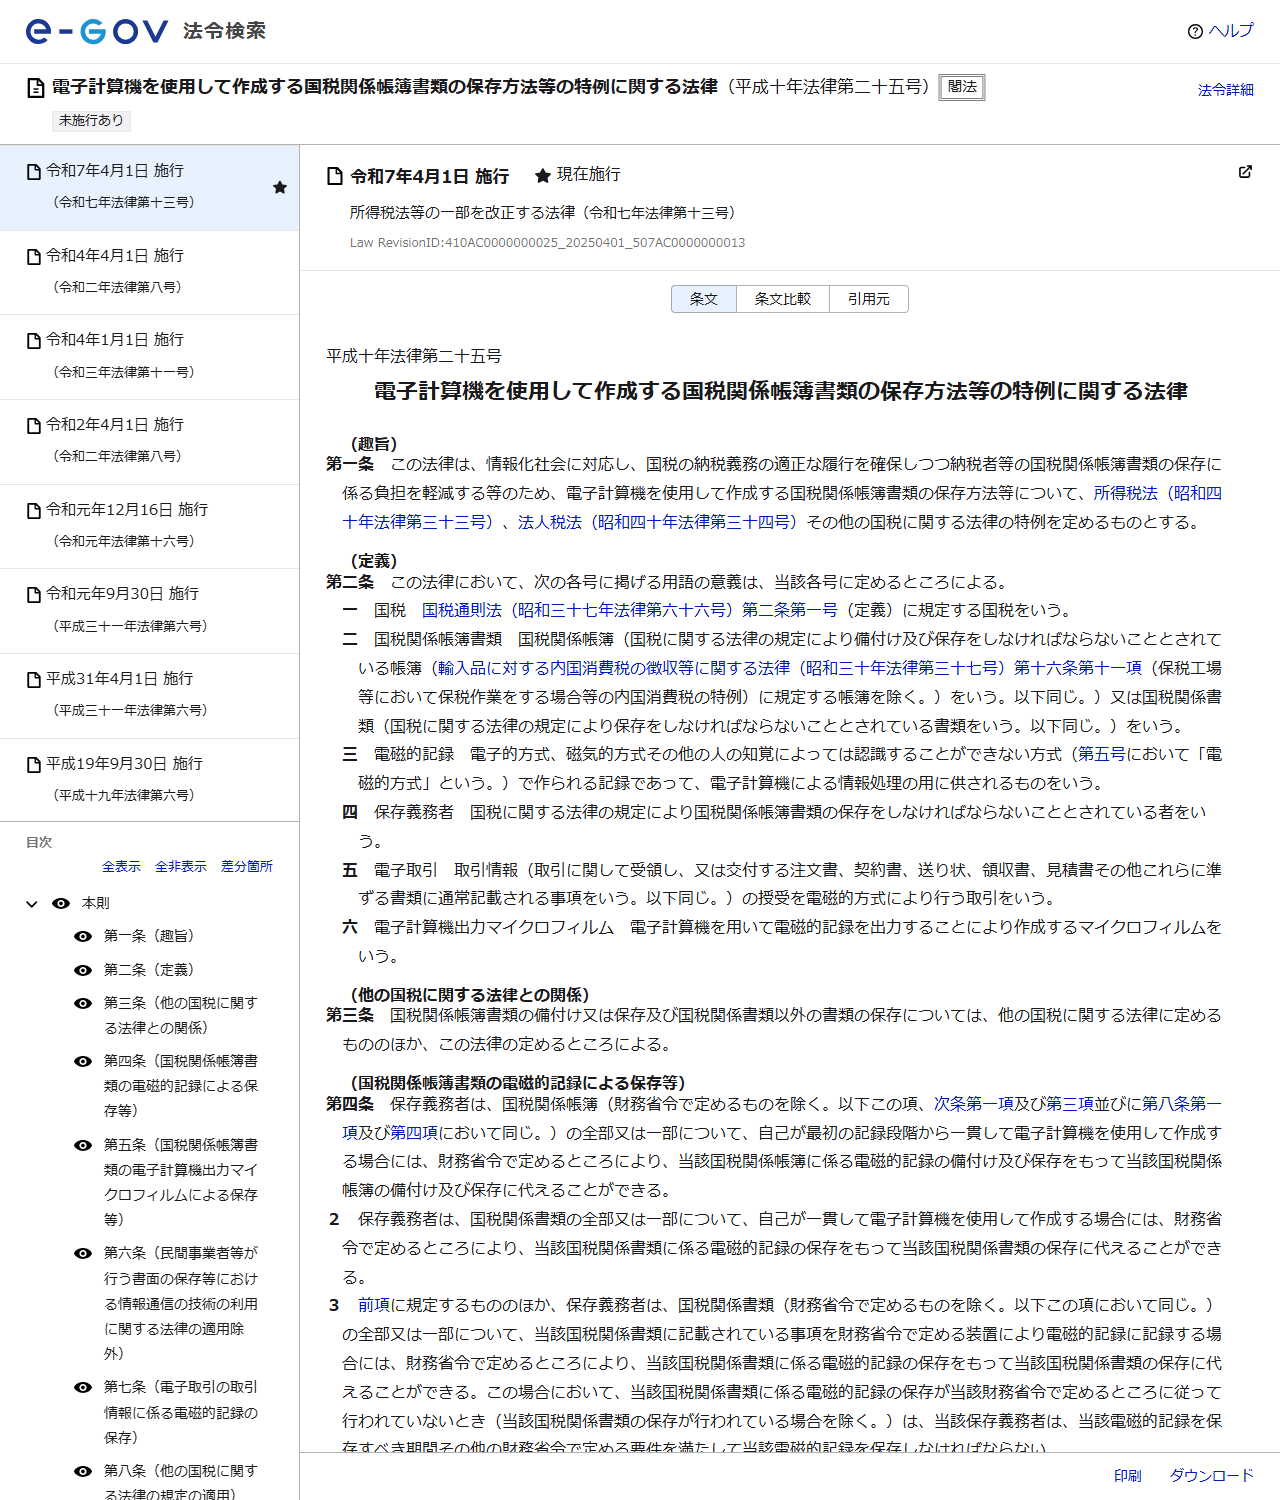
条文は「取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいう。以下同じ。)の授受を電磁的方式により行う取引をいう」としています。注文書、契約書、送り状、領収書、見積書が例示されており、請求書もこれらに準ずる書類に当たります。
保存義務そのものは第7条にあります。「所得税(源泉徴収に係る所得税を除く。)及び法人税に係る保存義務者は、電子取引を行った場合には、財務省令で定めるところにより、当該電子取引の取引情報に係る電磁的記録を保存しなければならない」。義務の対象は所得税と法人税の保存義務者で、消費税だけの事業者は直接の対象ではありません。
なお、同じ通達の2-2は、電子取引に「取引情報が電磁的記録の授受によって行われる取引は通信手段を問わず全て該当する」として、EDI取引、インターネットによる取引、電子メール(添付ファイルによる場合を含む)、サイトを通じた取引を例示しています。FAXだけが7-10で別に扱われているのは、紙に出力する使い方が一般的だからです。
電子取引に当たるときの保存要件
該当した場合の要件は、電子帳簿保存法施行規則第4条第1項が定めています。構造は「①改ざん防止の措置を1つ行う」「②見読可能装置を備え付ける」「③検索機能を確保する」の3層です。
| 区分 | 規則の定め | インターネットFAXでの実現方法の例 |
|---|---|---|
| 改ざん防止① | 電磁的記録にタイムスタンプが付された後、取引情報の授受を行う(第1号) | 送信側の対応が必要で、受信側で選べる方法ではない |
| 改ざん防止② | 授受後、速やかに(または事務処理規程を定めたうえで通常の期間経過後、速やかに)タイムスタンプを付す(第2号) | タイムスタンプに対応した文書管理システムへ取り込む |
| 改ざん防止③ | 訂正・削除の事実と内容を確認できる、または訂正・削除ができないシステムで授受と保存を行う(第3号) | 訂正削除の履歴が残るクラウドストレージや会計システムに保存する |
| 改ざん防止④ | 正当な理由がない訂正・削除の防止に関する事務処理規程を定め、運用し、備え付ける(第4号) | 規程を作って運用する。追加の費用がかからない方法 |
| 見読可能装置 | 電子計算機、プログラム、ディスプレイ、プリンタと操作説明書を備え付け、整然とした形式および明瞭な状態で速やかに出力できるようにする(第2条第2項第2号) | 通常のパソコンとプリンタがあれば満たせる |
| 検索機能 | 取引年月日その他の日付・取引金額・取引先を検索条件に設定でき、日付または金額は範囲指定ができ、2以上の記録項目を組み合わせられること(第2条第6項第5号) | ファイル名を「日付_取引先_金額」の規則で付ける運用でも対応できる |
表の時点:2026年10月9日。左列・中列は電子帳簿保存法施行規則第4条第1項および同規則第2条の条文から整理したもので、右列は当サイトが付した例示です。
改ざん防止は4つのうちいずれか1つを行えば足ります。第4号の事務処理規程は、システム投資をせずに満たせる方法として実務で広く使われています。
検索機能は事業規模で緩和される
検索機能には2段階の緩和があります。どちらも条文に書かれています。
図:検索機能の緩和(規則第4条第1項のかっこ書き)
ダウンロードの求めに応じられるなら、範囲指定と項目の組み合わせは不要
税務職員から電磁的記録の提示・提出を求められたときに応じられるようにしている場合、検索条件のうち「範囲を指定して条件を設定できること」と「2以上の任意の記録項目を組み合わせて条件を設定できること」が除かれます。日付・金額・取引先で検索できれば足りる形になります。
基準期間の売上高が5,000万円以下なら、検索機能そのものが不要
条文は「その判定期間に係る基準期間における売上高が五千万円以下である事業者である場合」に、ダウンロードの求めに応じられるようにしていれば検索機能の要件を除くとしています。基準期間は、個人事業者はその年の前々年、法人はその事業年度の前々事業年度です。
整理された出力書面を提示できる場合も、検索機能が不要
電磁的記録を出力した書面が「整然とした形式及び明瞭な状態で出力され、取引年月日その他の日付及び取引先ごとに整理されたもの」であり、その提示・提出の求めに応じられる場合も同様に除かれます。
小規模な事業者であれば、実務上やることは「改ざん防止の措置を1つ決める」「出力できる環境を用意する」「求められたら出せるようにしておく」の3点に収まります。検索可能なシステムを買わなければ対応できない、という話ではありません。
保存できなかった場合の猶予措置
規則第4条第3項には、要件どおりに保存できなかった場合の規定があります。災害その他やむを得ない事情によりできなかったことを証明したとき、または所轄税務署長が「相当の理由があると認め」、かつ保存義務者が電磁的記録そのものと、それを出力した書面(整然とした形式および明瞭な状態で出力されたものに限る)の提示・提出の求めに応じられるようにしているときは、第1項にかかわらず電磁的記録の保存ができるとされています。
ただし同項ただし書は「当該事情が生じなかったとした場合又は当該理由がなかったとした場合において、当該財務省令で定めるところに従って当該電磁的記録の保存をすることができなかったと認められるときは、この限りでない」としています。理由があれば無条件で免除される仕組みではありません。また、この措置を使う場合でも電磁的記録そのものの保存は必要で、紙に出力して原本を捨ててよいという意味にもなりません。
保存する場所と期間
規則第4条第1項は、保存の場所と期間を独自に定めていません。「当該取引情報の受領が書面により行われたとした場合(中略)に、国税に関する法律の規定により、当該書面を保存すべきこととなる場所に、当該書面を保存すべきこととなる期間」と書かれています。紙で受け取ったと仮定したときと同じ、という作りです。
法人税であれば、法人税法施行規則第59条第1項が「青色申告法人は、次に掲げる帳簿書類を整理し、起算日から七年間、これを納税地(中略)に保存しなければならない」と定め、同項第3号に「取引に関して、相手方から受け取つた注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類」を挙げています。FAXで受け取った請求書はここに入ります。
起算日は同条第2項で、書類については「その作成又は受領の日の属する事業年度終了の日の翌日から二月を経過した日」と定められています。受領日からの7年ではありません。さらに、欠損金の繰越控除の適用を受ける場合は、同規則第26条の3第1項により同じ帳簿書類を起算日から10年間保存することとされています。
図:保存期間の数え方(法人・青色申告の場合)
受領した日を特定する
インターネットFAXで受信した日です。サービスの受信履歴やメール通知の日時が手がかりになります。
その日が属する事業年度の終了日を見る
受領日ではなく、事業年度の区切りが基準になります。
翌日から2か月を経過した日が起算日
規則第59条第2項の定めです。申告期限の延長を受けている事業年度は、延長月数に2を加えた月数になります。
起算日から7年間(欠損金の繰越控除を受けるなら10年間)
保存場所は納税地です。書類については、納税地または取引に係る国内の事務所等の所在地とされています。
サービス側の保存期間では足りない
ここが、インターネットFAXを選ぶときに最も実務的な論点になります。各サービスが受信データを保持する期間は、税法が求める期間よりはるかに短いためです。
| サービス | 受信データの保持 | 7年保存との差 |
|---|---|---|
| eFax | アカウントが有効な期間中、最大12か月(利用規約第3条) | 最長でも1年。アカウント閉鎖時は即時かつ永久に削除と明記 |
| メッセージプラス | FAX・メッセージ合計で最大500件。超えると古いものから自動削除 | 件数の上限で、期間の保証がない |
| 秒速FAX Plus | 最大100件かつ受信から60日間。どちらかを超えると自動削除 | 2か月で消える。公式は「復帰は絶対に出来ません」と明記 |
| MOVFAX | 管理画面での保存期間は、今回確認した料金ページとFAQでは記載を見つけられなかった | 期間が確認できない以上、依存すべきではない |
| faximo | 画像ログのダウンロードはオプションとして案内されている(料金は問い合わせ) | 標準機能としての保存期間は公式ページで確認できなかった |
表の時点:2026年10月9日。各社の公式ページ(eFaxは利用規約、メッセージプラスは料金・基本仕様とFAQ、秒速FAX Plusはヘルプ、MOVFAXとfaximoは料金ページとFAQ)の記載から整理しました。「記載を見つけられなかった」は、当サイトが確認した範囲での結果です。
どのサービスも、税務上の保存先としては設計されていません。受信したPDFを自社のストレージへ移し、そこで規則第4条の要件を満たすのが現実的な運用になります。各サービスの詳しい条件はeFaxの料金と利用規約|送受信各150ページ無料、1ページは60秒で計算、メッセージプラスの料金と制約|FAX受信0円・送信16円、番号は050で選べない、秒速FAXの料金と2本の契約|Plusは受信単価無料、送信は月額0円、MOVFAXの料金と契約条件|受信1,000枚無料・送信11円、番号は新規発番、faximoの料金と番号の条件|受信超過9.9円、03・06・052・050から選べるにまとめています。
最小限の運用で要件を満たす
費用をかけずに対応するなら、次の組み合わせが基本形になります。いずれも条文から読み取れる範囲です。
図:追加投資なしで整える4点
改ざん防止は第4号の事務処理規程で対応する
「正当な理由がない訂正及び削除の防止に関する事務処理の規程を定め、当該規程に沿った運用を行い、当該電磁的記録の保存に併せて当該規程の備付けを行うこと」。タイムスタンプも専用システムも不要です。
受信したPDFを自社の保存先へ移す手順を決める
誰が、いつまでに、どこへ移すか。サービス側の自動削除より前であることが条件です。秒速FAX Plusなら60日、メッセージプラスなら500件が目安になります。
ファイル名に日付・取引先・金額を入れる
検索機能の要件は、専用システムでなくても、命名規則とフォルダ構成で満たせる余地があります。売上高5,000万円以下なら、ダウンロードの求めに応じられる限り検索機能自体が不要です。
紙に出力する運用に切り替えるなら、最初からそうする
通達7-10の前段に当たる使い方をするなら、受信したものを必ず紙に出し、紙で保存します。データと紙を場当たりで混ぜると、どちらの要件も満たさない状態になります。
月々の料金から総額を試算する手順はインターネットFAXの料金は枚数で決まる|月の送受信枚数から総額を計算する手順と分岐点に、番号の選び方はインターネットFAXの番号は選べる?市外局番と050の違い、既存番号を引き継ぐときに確認することにまとめています。5サービスの横断比較はインターネットFAX比較|現行5サービスの料金・無料枠・超過単価を公式情報で検証をご覧ください。
なお、このページは公開されている法令・通達の記載を整理したものです。自社の事業年度、売上高、既存のシステム構成によって必要な対応は変わります。判断に迷う場合は、顧問税理士または所轄税務署へご確認ください。国税庁は、受託開発システムや自社開発システムを対象に、要件適合性に関する事前相談の窓口を税務署および国税局に設けていると案内しています。
よくある質問
インターネットFAXで受け取った請求書は電子取引ですか
書面に出力せずデータとして保存するなら電子取引に該当します。電子帳簿保存法取扱通達7-10は、複合機等のファクシミリ機能(いわゆるペーパーレスFAXを含む)を用いて電磁的記録により送受信し、その電磁的記録を保存する場合は法第2条第5号の電子取引に当たるとしています。
受信したFAXを紙に印刷して保存すればよいですか
通達7-10の前段は、受信側が書面で出力して確認・保存することを前提とする一般的なFAXを「書面による取引」として扱うとしています。その場合、通達は「当該書面については各税法の規定に従って保存する必要がある」と注記しています。
保存要件を満たすのにシステムの購入は必要ですか
条文上は必須ではありません。改ざん防止は規則第4条第1項の4つの方法のいずれか1つでよく、第4号は事務処理規程を定めて運用し備え付ける方法です。
検索できるようにしなければいけませんか
基準期間の売上高が5,000万円以下の事業者で、税務職員からのダウンロードの求めに応じられるようにしている場合は、検索機能の要件が除かれます。基準期間は、個人事業者はその年の前々年、法人はその事業年度の前々事業年度です。
何年保存すればよいですか
紙で受け取ったとした場合と同じ期間です。法人の青色申告であれば法人税法施行規則第59条第1項により起算日から7年間、欠損金の繰越控除の適用を受ける場合は同規則第26条の3第1項により10年間となります。
サービスの管理画面に残っていれば保存したことになりますか
保存の場所は、紙で受け取ったとした場合に保存すべき場所とされています。加えて、各サービスの保持期間は最長でも12か月、短いもので60日です。自社側に保存する運用を用意するのが安全です。
この記事で参照した一次情報
- e-Gov法令検索「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」(平成10年法律第25号)https://laws.e-gov.go.jp/law/410AC0000000025(2026年10月9日に表示を確認)
- e-Gov法令検索「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則」https://laws.e-gov.go.jp/law/410M50000040043(2026年10月9日に表示を確認)
- e-Gov法令検索「法人税法施行規則」(昭和40年大蔵省令第12号)https://laws.e-gov.go.jp/law/340M50000040012(2026年10月9日に表示を確認)
- 国税庁「電子帳簿保存法関係 関係法令・取扱通達等」https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/03.htm(2026年10月9日に表示を確認)
- 国税庁「電子帳簿保存法取扱通達」(令和7年6月27日付一部改正分まで更新)https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0025006-066.pdf(2026年10月9日に内容を確認)
- 国税庁「電子帳簿保存法取扱通達解説(趣旨説明)」(令和7年6月27日現在)https://www.nta.go.jp/law/joho-zeikaishaku/sonota/2506/pdf/01-4.pdf(2026年10月9日に内容を確認)