
まずはどんな決済サービスがあるのか理解しましょう!
マルチ決済端末について検討する前にどんな決済サービスがあるのか整理しておきましょう。機種にもよりますが、マルチ決済端末では、クレジットカード決済、電子マネー決済、プリペイドカード決済、QRコード決済など店頭で行われるほぼ全ての決済に対応が可能です。
クレジットカード決済
VISA、Master、JCBなどのブランドに代表されるのがクレジットカード決済です。ある消費者がある事業者にクレジットカードで決済を行うと、一定期間後にカード会社が消費者に料金を請求、カード会社が事業者に手数料を引いた料金を支払うという仕組みです。
電子マネー決済
カードやスマートフォンを専用端末にかざすことで決済するのが、電子マネー決済です。Suicaや楽天Edyなどが有名です。
プリペイドカード決済
指定のカードにチャージした金額内で決済を行うことができる前払いタイプの決済方法です。各種クレジットカードブランドで決済が可能で、審査が不要また簡単という特徴があります。
QRコード決済
QRコード決済では、事業者がQRコードを読み取るまたは消費者に読み取ってもらうことによって決済を行います。特に中国での普及率が高く、インバウンドに対応する必要がある店舗での導入が進んでいます。
Webバンク決済
Webバンク決済またはネットバンク決済とは、口座からの振込がオンライン上で完結する決済のことです。通常の銀行振込であれば、振り込む際に店頭に出向く必要がありますが、Webバンク決済であれば自分のWebバンクの画面で決済が完了します。
ペイジー決済
三井住友銀行、みずほ銀行、三菱UFJ銀行など大手銀行のATMで利用できる決済サービスです。
携帯キャリア決済
ドコモ、au、ソフトバンクの携帯キャリアに紐づいたサービスで、通信料金を通じて支払いが可能です。
そもそもマルチ決済端末とは?
「店舗でのマルチ決済端末の導入が必要だ」と言う声をよく聞きますが、そもそも「マルチ決済端末」とはどのようなものでしょうか。
マルチ決済端末の導入の背景
今まで現金払いが主流だった日本でも、政府の後押しもあり、近年キャッシュレス化が進んできています。
経済産業省はキャッシュレス決済比率を定期的に算出・公表しています。2025年のキャッシュレス決済比率は58.0%(162.7兆円)で、その内訳は次のとおりです。
| 決済手段 | キャッシュレス決済に占める割合 | 金額 |
|---|---|---|
| クレジットカード | 82.7% | 134.6兆円 |
| コード決済 | 10.2% | 16.6兆円 |
| 電子マネー | 3.7% | 6.0兆円 |
| デビットカード | 3.4% | 5.5兆円 |
表:経済産業省「キャッシュレス」より(2026年9月19日確認)。
経済産業省は、将来的な目標としてキャッシュレス決済比率80%、その中間目標として2030年までに65%という数字を掲げています。2025年時点の58.0%はこの中間目標に向けて上昇を続けている途中の数字で、マルチ決済端末の需要もこの流れのなかにあります。
なお、2019年10月から9か月間実施された「キャッシュレス・消費者還元事業」は、すでに終了した過去の政策です。この事業を前提に導入費用や手数料を説明している記事は、現在の条件とは合いません。
マルチ決済端末とは?
マルチ決済端末とは、一台の端末機で、複数の会社の決済サービスを処理できる決済端末機です。
店頭にクレジットカード専用の端末機や、電子マネーのための機器を並べるのではなく、一つの端末で、カードや電子マネー、QRコードに対応します。
顧客に支払いに関してより多くの選択肢を提供することで、利用客を増やし、店の売上向上にもつながります。
海外の旅行客の利用だけでなく、利用する業種や形態、規模に基づいて、ビジネスに適したマルチ決済端末の導入が急務となっています。
マルチ決済端末のメリット、デメリットをまとめました!
マルチ決済端末では、1つの決済端末で、複数の決済サービス会社のシステムに対応できるため、より多くの利用客の決済のニーズに応えることが可能です。
店舗にマルチ決済端末を導入するにあたり、マルチ決済端末のメリットとデメリットについてみてみましょう。
マルチ決済端末導入のメリット
- マルチ決済端末では、クレジットカードや電子マネーの他に、QRコード決済にも対応でき、集客力UPにつなげることができます。
- 中国人観光客向けに、中国大手QRコード決済の、微信支付(WeChatPay:ウィーチャットペイ)や支付宝(Alipay:アリペイ)も導入できます。
- スマホやタブレット端末にアプリをダウンロードして、決済端末として利用すれば、導入のための端末機の経費を抑えることも可能です。
- 1つの端末機器で、クレジットカード・電子マネー・QRコード決済ができる、オールインワンの決済端末機で、レジカウンターの場所をとりません。
- 導入する店舗側でも、操作を覚えるのが一台で済むため、従業員の負担や人材確保、教育費の面でもメリットがあります。
マルチ決済端末導入のデメリット
マルチ決済端末のデメリットは、端末機購入の初期費用やデータ通信費がかかり、有料アプリの使用やサービス利用料金が発生する場合があります。
しかし、マルチ決済端末は、購入のほかレンタルもあり、また、機器使用料が実質無料となるケースもあります。
決済手数料はサービスごとに設定されており、同じ「QRコード決済」でもブランドによって料率が変わります。
2026年9月19日時点の例を挙げると、AirペイのQRコード決済は2.95%(税抜)でCOIN+のみ0.99%(税抜)、PayPayのQRコード決済タイプは1.98%(税別)でライトプラン加入時は1.60%(税別)、STORES 決済のQRコードは3.24%です。
決済手数料とは、顧客の購入金額の割合に応じて、サービス会社が受け取る、決済処理に対する手数料で、月額で設定されているところもあります。
決済手数料が高ければ、売り上げから引かれる販売手数料が多くなるので、利益が減少するためデメリットになります。
各社は加盟店を増やすためにキャンペーンや優遇プランを用意していますが、いずれも適用条件が付きます。表示されている下限の料率だけで比較せず、条件を満たせるかどうかまで確認してください。
決済代行業者により、振込期日が設定されているため、売上代金をすぐに手にすることができないというデメリットもあります。
また、すでにクレジットカード決済などに対応していてQR決済のみを新たに導入したいという事業者にとっては、マルチ決済端末はオーバースペックになってしまう恐れがあります。
導入が必要なのはQRコードだけではありませんか?
QRコードに対応したマルチ決済端末が必要なのは、これから営業を始める事業者や、現金にしか対応してこなかった事業者です。
既にクレジットカード決済や非接触IC決済に対応している業者は、必ずしもマルチ決済端末の導入は必要はないのです。この場合は現在システムに加えてQRコード決済サービスを導入すれば良いでしょう。
QRコード決済のみを導入したい方向けにQRコード決済について解説します。
近年のQRコード決済の世界的な普及
QRコード決済は、中国やインドをはじめとするアジア諸国で急速に普及し、簡単に導入できる決済手段として、近年日本でも注目され始めています。
QRコード決済とは、スマートフォンにアプリをダウンロードして、金融機関の口座情報と紐付け、店頭で簡単に、スマホで決済する支払い方法です。
海外旅行客はスマホがあれば、自国通貨を日本円に両替しなくても、容易に訪日中の飲食料金や、買い物の決済ができるのが魅力です。
日本政府観光局(JNTO)の訪日外客統計によると、2025年の訪日外客数は42,683,301人で、これまでで最も多い数字です。インバウンドの需要を見込んでQRコード決済の導入を検討する店舗は、いまも増えています(JNTO「訪日外客統計」、2026年9月19日確認)。
QRコード決済を導入するメリット
QRコード決済を導入するメリットについてみてみましょう。
QRコード決済では端末の初期費用が抑えられる
QRコード決済では、初期費用を安く抑えることができます。
QRコード決済には「読み取り支払い」と「コード支払い」があり、「読み取り支払い」では、店舗側はQRコードを提示するだけで、専用端末が不要です。
「コード支払い」の場合でも、専用端末の費用は4~5万円程度と安くなります。
集客効果やリピーター客を作ることができる
QRコード決済では、買い物に利用することでポイントが貯まるため、リピート客を確保しやすくなります。
サービスによっては決済時に割引クーポンも発行し、売り出したい商品の販促をして、店の売り上げを伸ばすことも可能です。
また、ポイント還元サービス、ポイント2倍サービスなどで、消費者にお得感をアピールし、顧客の来店を促すこともできます。
販促計画が比較的容易にできる
いつ誰がどのような商品を買ったかの販売データが得られるため、商品の売れ筋や消費者の動向が把握できます。
コンサルティング会社に頼らなくても、店舗経営者は、販売データからある程度のマーケティング戦略を立てることができます。
普通は高いコンサルティング費用を払わなければ得られない、消費者行動が入手でき、タイムリーに販促計画を立てることができます。
人件費の削減
QRコード決済などの電子決済は、現金決済のレジ業務よりも簡単で、熟練性を問わないため、人件費や教育費を安く抑えることができます。
電子的に処理されるため、店頭でレジを閉めた時の、売り上げの数字と手元の現金との誤差が生じるような、人為的なミスもありません。
閉店してからの決済業務が省かれ、時間や労力を経営戦略の方にまわすことが可能です。
QRコード決済だけを導入したい方におすすめのサービス4選!
QRコード決済のみを導入したい事業者向けに、2026年9月19日時点で各社が公式サイトに掲載している条件を並べます。かつてこの分野で名前の挙がったLINE Payは2025年4月30日に日本国内でのサービス提供を終了しており、Origami Payも現在はどの主要サービスの取り扱いブランド一覧にも掲載されていません。
PayPay(ペイペイ)
PayPayは、ソフトバンクとヤフーが設立したPayPay株式会社が提供する決済サービスです。登録ユーザー数は7,500万人以上(2026年8月時点、PayPay調べ)と公表されています。
QRコード決済タイプなら導入費用は0円で、審査完了後に届くQRコードのキットを店頭に置くだけで受け付けを始められます。決済システム利用料は、PayPayマイストア 制限プランで1.98%(税別)、PayPayマイストア ライトプラン(月額1,980円・税別/店舗)に加入すると1.60%(税別)です。アリペイ・アリペイプラスにも対応し、こちらの料率は1.98%(税別)です。
売上金の振込は月末締め・最短翌日振込(月1回)で、この条件なら振込手数料は無料です。出典はPayPay「0円で始められるQRコード決済」(2026年9月19日取得)。
楽天ペイ(実店舗決済)
楽天ペイは、楽天グループが提供する決済サービスです。QRコード決済だけなら導入費用は無料で、月額の固定費もかかりません。
決済手数料は、楽天ペイが2.00〜2.95%(税抜、契約プランによる)、au PAY・d払い・Smart Codeが2.95%(税抜)、PayPayが3.24%(税抜)です。インバウンド向けにはUnionPay(銀聯)が2.95%(税抜)、WeChat PayとAlipay+の傘下ブランドが3.24%(税抜)で扱えます。
入金は、楽天銀行を振込先にすると翌日・月1回・月2回から選べて振込手数料は無料、それ以外の金融機関では3日後・月1回・月2回から選べますが1回につき300円(税抜)の振込手数料がかかります。出典は楽天ペイ「各種ブランドの決済手数料」と同「入金サイクルについて」(2026年9月19日取得)。
Airペイ
Airペイは、株式会社リクルートが提供する決済サービスです。QRコード決済だけでなく、クレジットカード・電子マネー・交通系電子マネーも同じ1台で受けられます。
初期費用・使用料・運用費はいずれも0円で、カードリーダーは無償貸与です。ただしiPadまたはiPhoneが別途必要で、Android端末には対応していません。QRコード決済の手数料は2.95%(税抜)、COIN+のみ0.99%(税抜)です。
振込手数料はすべての銀行で0円(ゆうちょ銀行は指定不可)、入金はみずほ・三菱UFJ・三井住友を指定すると月6回、その他の金融機関は月3回です。出典はAirペイ「料金・必要機器」(2026年9月19日取得)。
STORES 決済
STORES 決済は、旧Coineyが名称を変更したサービスです。QRコード決済の手数料は3.24%で、Smart Code経由でau PAY・メルペイ・FamiPay・銀行Payなど約20種、そのほかPayPay、d払い、楽天ペイ、Alipay+、WeChat Payに対応しています。
料金はプランで分かれており、フリープランは月額0円で決済端末を27,720円(税込)で購入、スタンダードプランは月額3,300円(税込)/店舗で決済端末が1台無料です。クレジットカードの手数料はスタンダードで1.98%(Visa・Mastercard)、フリーで2.48%です。入金は銀行を問わず最短翌々日、導入は最短4営業日とされています。出典はSTORES「手数料率・初期費用・決済端末費用」(2026年9月19日取得)。
マルチ決済端末はレジやシステムはどう連携するの?
マルチ決済端末では、レジやシステムとどのようにして連携し機能しているのでしょうか。
マルチ決済端末の決済サービスの仕組み
店舗は、キャッシュレス決済の導入にあたり、カード会社や各種サービス運営会社と提携している「決済代行業者」と契約します。
「決済代行業者」は、店舗と金融機関やサービス運営会社を仲介する役割を果たします。
例えば、来店客がカード払いする場合、店舗は決済端末機でカード情報を読み取ります。
読み取られた情報は、決済代行会社を経由して、カード運営会社に送られ最終的な決済処理が行われます。
クレジットカードでは、購入金額がカード与信枠内かを確認して、引き落としを確定する「オーソリ」と呼ばれる処理が行われます。
電子マネーは、カードに入金するプリペイド方式が多く、カードのID情報を確認して、購入金額を差し引く処理が行われます。
決済代行会社の業務内容
決済代行会社の業務には、まず店舗がキャッシュレス決済を導入し、活用する際のサポート業務があります。
そのほかに、決済処理の与信照会用サーバーの管理や、カード運営会社から提供されるセキュリティ鍵の管理、端末機のオンライン監視や、POSレジとの接続管理などの業務が含まれます。
決済端末に使用するソフトのカスタマイズや、端末機の設定・保守・サポート業務、また、加盟店を増やす営業も行っています。
決済代行会社の中には、決済処理のサーバーに関する業務を、外部委託しているところも多いようです。
マルチ決済端末でシェアNo.1のメーカーは?
日本の主要な端末メーカーでは「Panasonic」「東芝テック」「JR東日本メカトロニクス(JREM)」「SII」「日立オムロン」「NECインフロンティア」などが挙げられます。
Panasonicシステムネットワークス
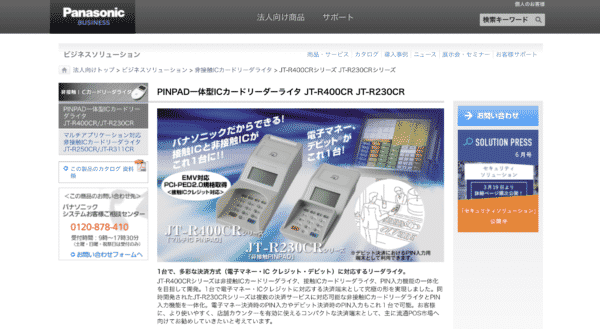
パナソニックの決済端末は、クレジットカード・電子マネー・PINコード入力を一つにした「PINPAD一体型ICカードリーダーライタ」が主力製品です。
QRコードやバーコードのスキャン、ICチップ読み取り、レシートプリンタなどの機能がコンパクトに詰まった「C522」シリーズも開発しています。
パナソニックの決済端末は、店頭でスペースを取らないのと、屋外でのサービス利用に強いと言うのが特徴です。
東芝テック
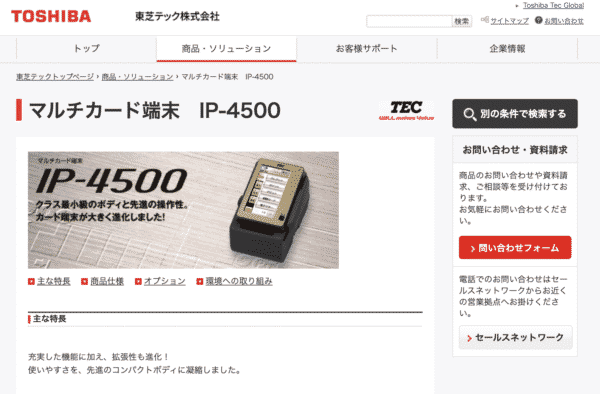
東芝テックは、POSレジメーカーで、POSレジと連携した決済端末を作っています。
レジに入力した金額を決済端末に連携さすことで、打ち直しの手間を省き、入力ミスを防止します。
モバイル対応の決済端末も開発しています。
JR東日本メカトロニクス
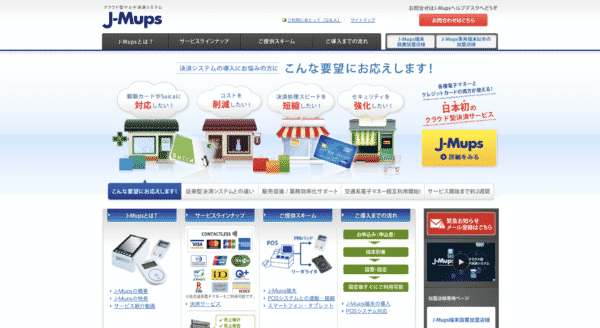
JR東日本メカトロニクス(JREM)は、JR東日本の子会社で、改札機やSuicaなどのシステムを開発・製造しているメーカーです。
駅構内の自販機や売店のSuica購入システムを始め、クレジットカードや電子マネーに対応した「J-Mups(ジェイマップス)」の端末も製造しています。
サーバーとの通信に光回線を利用し、今では、大量データ送信の業界の標準規格となってます。
SIIデータサービス
SIIデータサービスは、以前は電子辞書の主要メーカーで、現在はクレジットカードと電子マネーの両方に対応したマルチ決済端末を製造しています。
POSでクレジットカード読み取り、周辺端末機で電子マネー読み取るシステムを開発し、決済処理サーバーのASPも提供しています。
SIIは、タクシーメーターに連動したクレジットカードの決済端末を普及させたことでも有名で、PRONTやマクドナルドの店頭の決済端末もSII製品です。
NECプラットフォームズ
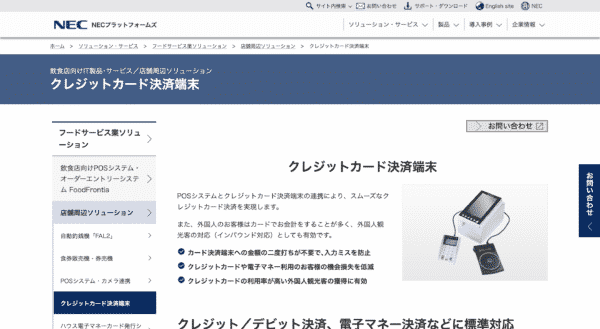
NECはいち早くEdyに出資するなど、電子マネーに積極的に対応してきました。
ローソンやデイリーヤマザキのPOSレジに組み込まれる電子マネー端末を製造しています。
カラー液晶付き端末の「マルチサービスターミナル」など、特徴的な製品も開発しています。
マルチ決済端末のメーカーの展開
大手のコンビニチェーンでは、POSレジと一体化した決済端末機を、メーカーと共同開発し、レンタルで運用する形を取っています。
経産省のキャッシュレ化促進政策で補助金も出るため、今後、さらに多くのメーカーと企業がタイアップして、マルチ決済端末を開発に乗り出すとみられます。
JR東海や、PRONT・マクドナルド、auショップ、ローソンやデイリーヤマザキのような企業とメーカーの連携が、今後さらに増えると予想されます。
マルチ決済端末の価格はどれくらい?
カード決済や電子マネーを導入するには、1〜3万円の経費がかかり、クレジットカードと電子マネーにマルチに対応する端末は5万円程度となります。
QRコード決済では、スマホやタブレットで端末の初期費用を抑え、無料アプリを利用することで、実質経費ゼロで導入することも可能です。
また、個人事業者では、さまざまな決済代行サービス会社の、無料キャンペーンのサービスを利用して、お試しではじめて見るのも良いかもしれません。
マルチ決済端末の価格は、対応の種類や形態、企業の規模、依頼する決済代行業者によっても大きく異なってきます。
例えば、「StarPay」では、通常、専用端末は購入する必要があり、端末機器35,000円に加え、通信費用として、BIGLOBEの初期費用がかかります。
QRコード対応マルチ決済端末のおすすめ5機種を比較しました!
導入のしやすさ、対応している決済方法などの点からおすすめの5機種をご紹介します。
以下の「対応できる決済の種類」は、各端末メーカーが公表していた内容をもとにまとめたものです。決済ブランドの取り扱いは追加・終了があるため、申し込みの前に各メーカーまたは決済代行会社の最新の対応ブランド一覧で確認してください。なお、すでに提供が終了しているLINE PayとOrigami Payは、2026年9月19日に一覧から除いています。
PAYGATE Station

PAYGATE Stationは、クレジットカードや電子マネー、QRコード決済に対応しているマルチ決済端末で、P2PEソリューションを採用しているためセキュリティーにも優れています。
POSレジとも連動させることができ、無償で端末をレンタルすることも可能です。
【対応できる決済の種類】
クレジットカード(VISA・Mastercard®・JCB・AMEX・DinersClub)、
QR決済(R Pay・PayPay・ALIPAY・微信支付・d払い)、
Felica系電子マネー、
共通ポイント決済(d point・R point・Ponta)など
A8
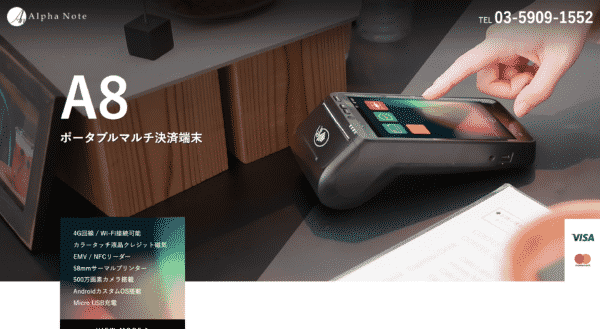
A8は、Androidをベースとした端末で、既存の顧客管理アプリやPOSなどを移行して、A8で一括管理することができます。
UIもシンプルで、決済からレシート発行まで一連の操作がスムーズに行えるのが特徴です。
【対応できる決済の種類】
クレジットカード(VISA・Mastercard®・JCB・AMEX・DinersClub・Unionpay)、
QRコード決済(PayPay・pring・PAY.jp・ALIPAY・WeChatPay)など
VEGA3000
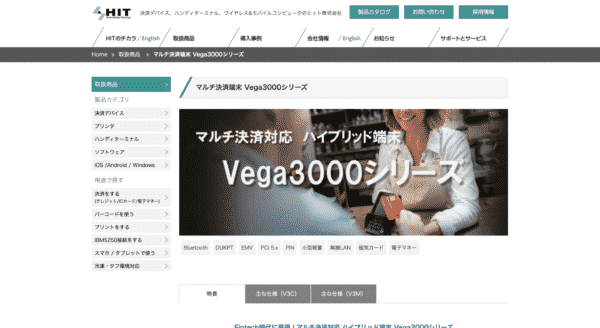
VEGA3000は、ソフトバンク・ペイメント・サービス社のレシートプリンタも内蔵しているオールインワン端末です。
セキュリティー性も高いマルチ決済端末で、最新の決済にも順次に対応しているようです。
【対応できる決済の種類】
クレジットカード(VISA・Mastercard®・JCB・AMEX・DinersClub・Unionpay、銀聯カード〈UnionPay〉)、
各交通系事業者の電子マネー、
QRコード決済(d払い・PayPay・ALIPAY・WeChatPay)など
Starpay
StarPayは、株式会社ネットスターズが提供するマルチ決済サービスで、専用端末を導入して、複数のQRコード決済が利用でき、POSシステムとの連携も可能です。
専用端末に代わり、iPadやiPhone端末にアプリをダウンロードして、タブレット端末でマルチ決済できるのも魅力です。
【対応できる決済の種類】
QR決済(WeChat Pay・Alipay・d払い)など
CAFIS(キャフィス)
CAFISは、NTTデータが提供するキャッシュレス決済総合プラットフォームで、既存のシステムインフラに接続して、店舗の決済端末で、国内外のさまざまなコード決済に対応できます。
電子サイン、免税書類の発行、売上レポート、ポイント連携サービスなども充実していて、バーコード、QRコード決済にも対応しています。
【対応できる決済の種類】
クレジットカード(VISA・Master Card・JCB・AMEX・Diners Club・Discover Card)、
各交通系事業者の電子マネー(PiTaPaを除く)、
QRコード決済(d払い・pring・PayPay・R Pay)、
その他(銀聯カード・シンハンカード・台湾キャッシュカード)など
QRコード対応マルチ決済端末のおすすめ5社を比較!
QRコード対応のマルチ決済端末は、業態や店舗に合わせた決済端末機種の導入が重要です。
業種・業態によって、決済代行業務を依頼する最適な業者は異なり、おすすめのマルチ決済端末の機種も異なってきます。
例えば、SB Payment Serviceでは、サービスの形態により、費用が設定されていて、マルチ決済端末の初期費用5,000円、月額費用1,500円です。
| 端末機種 | 初期費用 | 月額費用 |
| カード決済専用端末 | 0円 | 0円 |
| マルチ決済端末 | 5,000円 | 1,500円 |
| QRコード決済専用アプリ | 5,000円 | 300円 |
| QRコード決済専用端末 | 0円 | 300円 |
| QRコード決済専用API | 30,000円 | 20,000円 |
https://www.sbpayment.jp/service/device/
QRコード対応マルチ決済端末は、QRコード決済サービス会社や、マルチ決済代行会社により、ある程度限定されます。
大手の決済代行会社には、「SBペイメントサービス」「Veritrans(ベリトランス)」「STORES 決済(旧Coiney)」「スクエア」「GMOペイメントゲートウェイ」があります。
SBペイメントサービス
SBペイメントサービスは、ソフトバンクが運営するペイメントサービスの会社です。
高スペックで稼働も安定していると総合評価が高く、20種類以上の決済手段が利用でき、導入しやすいというメリットがあります。
WEB、店舗どちらにも対応し、本体がカード会社であるため、クレジットカードの審査から導入までが早いのが特徴です。
サポート体制も整っており、セキュリティーも高く、入金サイクルも最大6回まで可能です。
大手・中小の法人から個人事業主まで対応しており、カスタマイズやソリューションの範囲が広く、大手企業の導入例が多くみられます。
Veritrans(ベリトランス)
ベリトランスは、中規模のWEB法人向けで、決済方法の種類が多く、Suica、Edy、waon、nanacoにも対応しています。
運用が安定していて総合評価が高く、導入から運用までのサポートが行き届いているため、利用しやすいというメリットがあります。
さまざまな方法でセキュリティ強化を行なっており、不正を検知し、情報漏えいや不正利用に対応する高い安全水準を誇っています。
STORES 決済(旧Coiney)
かつてCoiney(コイニー)の名前で提供されていたサービスは、現在はSTORES 決済という名称になっています。実店舗向けの決済サービスで、クレジットカード、電子マネー、QRコード決済を1台の端末でまとめて受け付けられます。
対応ブランドは、クレジットカードがVisa、Mastercard、JCB、American Express、Diners Club、Discover、電子マネーが交通系とiD・QUICPayなど、QRコードがPayPay、d払い、楽天ペイ、au PAY、Smart Code、Alipay+、WeChat Payです。
料金は2つのプランに分かれています。フリープランは月額0円で決済端末を27,720円(税込)で購入し、決済手数料はクレジットカード2.48%、電子マネーとQRコードが3.24%です。スタンダードプランは月額3,300円(税込)/店舗で決済端末が1台無料になり、クレジットカードの手数料はVisa・Mastercardが1.98%、JCBなどが2.38%まで下がります。
入金は、銀行を問わず最短翌々日です。導入までは最短4営業日とされています。出典はSTORES「手数料率・初期費用・決済端末費用」およびSTORES「STORES 決済」(2026年9月19日取得)。
スクエア
スクエアは、店舗とWEBに対応した、グローバルに展開するスマホ決済端末のサービスを提供しています。
審査が早く、即日導入も可能で、現在では、初期費用や月額費用も無料で、シンプルな小型端末は、スタイリッシュで使いやすいと好評です。
決済手数料は業界最安値の水準で、決済スピードが早く、入金サイクルは翌日振込も可能で、振込手数料は無料です。
また、スマホ対応機種もiOS、Androidに対応していて、無料モバイルPOSのサービスが利用できます。
クラウド会計も充実しており、請求書や従業員管理もできるようになっています。
GMOペイメントゲートウェイ
GMOペイメントゲートウェイは、GMOインターネットの子会社で、EC取引の業者に、クレジットカード決済サービスを提供している会社です。
今まで、ネットショッピングのクレジットカード決済や、公共料金、プロバイダー料金の決済処理サービスを主に行ってきました。
公共料金決済では、日本年金機構、日本放送協会、東京都水道局などに決済サービスを提供している業界大手です。
GMOペイメントゲートウェイのマルチ決済端末では、飲食店のタブレット端末でテーブル会計が可能です。
店舗側では、顧客の来店回数、最終来店日なども閲覧でき、ロイヤルカスタマーへのサービスや企画・プロモーションができます。
無料アプリを手持ちのスマホやタブレットにダウンロードするだけで、無料ですぐにサービスが利用できます。
QRコード対応のマルチ決済端末の導入の仕方
クレジットカードをはじめとする、さまざまな電子決済手段が一括で利用できる、マルチ決済端末を導入すると、業務の効率・改善につながります。
一般的に、決済代行の会社の選ぶ場合、導入者が法人か個人か、利用がWEBか実店舗かに基づき、自社の業務・業態に適した業者に絞ることが大切です。
また、利用したいQRコード決済会社のサービスの、AlipayやWeChatPayが、マルチ決済会社の一覧の中に、含まれているかどうかも重要なポイントです。
次に、マルチ決済端末の機能やセキュリティ、決済代行会社の実績をチェックしましょう。
導入の可否は、決済代行会社の審査で決まり、最終的な手数料の見積もりは、審査後でしか分かりません。
そのため、数社の会社の見積もり依頼をして、自分にあった業者を検討することが必要です。
マルチ決済端末の決済代行会社のチェック項目
決済代行サービスを選ぶポイントを確認しましょう。
決済の種類
取り扱いの決済の種類が多い程、顧客満足度は上がります。
中国人観光客の需要を見込んでいる場合は、AlipayやWeChatPayの利用できる業者を選びましょう。
セキュリティ
セキュリティは、顧客の情報を預かる上で、最重要課題となります。
決済手数料
審査により異なりますが、現在、キャッシュレス促進のキャンペーンもあり、著しく高い決済手数料にはならない傾向にあります。
入金サイクル
翌日振込可能なところもあり、資金繰りのために確認が必要です。
QRコード対応のマルチ決済端末の競争の今後
通常、決済代行業者に依頼しますが、多くの決済代行業者があり、どの会社にするか、導入の検討にはかなり専門的な知識が必要です。
日本は、QRコード決済においては、海外のメーカーに比べて開発が遅れていました。
しかし、現在、国や企業の要請で、QRコード対応のマルチ決済端末機器の開発が、各メーカーとも、急ピッチで行っています。
QRコード対応のマルチ決済端末の開発は、今後の日本企業の技術者の叡智とユーザーや業者の次世代を見据えた選択にかかっていると言えます。
QRコード対応マルチ決済端末のまとめ
現金以外の支払いに対応するマルチ決済端末は、1台で複数の決済サービスに対応し、実質無料などキャンペーンのある決済サービスです。
従来のクレジットカードに加え、電子マネーやQRコード決済に対応し、海外の利用客の需要も見込めます。
自社にあったQRコード決済を利用できるマルチ決済端末を選ぶには、十分な知識が必要となってきます。良く検討した上で導入するようにしましょう。
サービス単位の条件は、モバイル決済の種類とサービス比較に5社分をまとめています。個別の料金と対応ブランドはエアペイの手数料と対応ブランド、ペイペイの導入方法と決済手数料を、訪日客の決済まで含めて検討する場合はアリペイ・WeChat Payの導入と手数料を参照してください。