
機密文書の溶解処理は、依頼すれば箱ごと溶かされ、二度と戻りません。だからこそ、箱に入れる前に「この書類はもう捨ててよいのか」を確かめる工程が要ります。保存年限は法律ごとにばらばらで、しかも起算日の数え方まで違います。ここでは条文に当たって、年限と起算日を整理します。
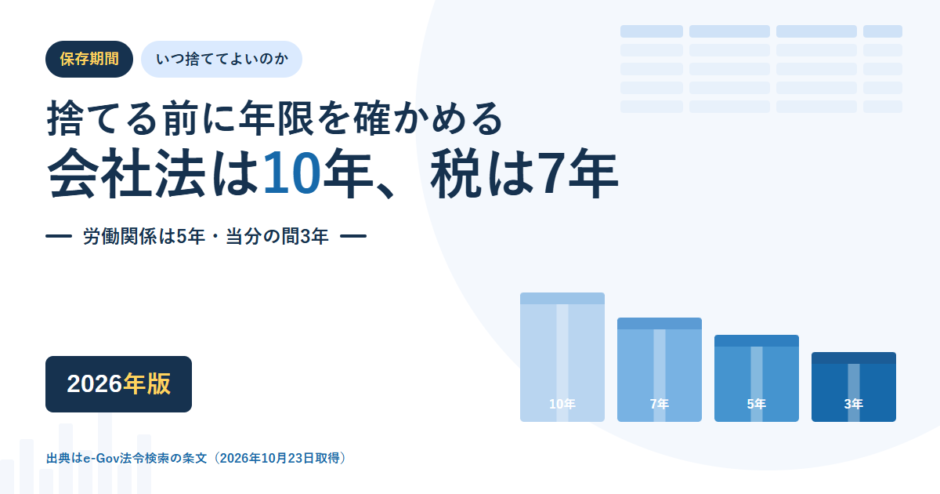
会社法は会計帳簿と計算書類を10年、法人税法施行規則は青色申告法人の帳簿書類を7年、労働基準法は労働関係の重要書類を5年と定めています。ただし労働基準法には附則があり、当分の間は3年と読み替えられます。同じ書類が複数の法令にかかることがあるため、迷ったら長いほうの年限に合わせるのが安全です。起算日は法令ごとに違い、会計帳簿は「閉鎖の時」から、税務の帳簿書類は「事業年度終了の日の翌日から2月を経過した日」からです。
捨ててよいかどうかは法令の保存年限で決まる
紙の書類を減らしたいという動機は、どの会社にもあります。保管スペースには賃料がかかり、探す時間もかかります。しかし、保存年限が定められている書類を期限前に処分すると、後から取り返しがつきません。溶解処理は未開封のまま箱ごと処理されるため、誤って入れた書類を回収する手段がないという点で、シュレッダー以上に事前確認が重要になります。
保存年限を定めている法令は1つではありません。会社の帳簿について定めるもの、税務について定めるもの、労働関係について定めるものがそれぞれ別に存在し、同じ1枚の書類が複数の法令の対象になることもあります。以下、条文に当たって確認します。
会社法は会計帳簿と計算書類を10年
会社法第432条第2項は、会計帳簿の保存について次のように定めています。
株式会社は、会計帳簿の閉鎖の時から十年間、その会計帳簿及びその事業に関する重要な資料を保存しなければならない。
同じく第435条第4項は、計算書類について定めています。
株式会社は、計算書類を作成した時から十年間、当該計算書類及びその附属明細書を保存しなければならない。
注目すべきは「その事業に関する重要な資料」という文言です。会計帳簿そのものだけでなく、その裏づけとなる資料も10年の対象になります。契約書、請求書、領収書のうち会計帳簿の裏づけになるものは、ここに含まれると考えるのが安全です。「重要な資料」の範囲は条文で列挙されていないため、迷うものを短い年限で処分すると、後から説明に困ります。
出典:e-Gov法令検索 会社法(平成十七年法律第八十六号)第432条・第435条(2026年10月23日取得)
税務は青色申告法人で7年
法人税法施行規則第59条第1項は、青色申告法人の帳簿書類について、整理して起算日から7年間、納税地に保存しなければならないと定めています。対象として列挙されているのは次の3つです。
- 取引に関する帳簿および、資産、負債、資本に影響を及ぼす一切の取引に関して作成されたその他の帳簿
- 棚卸表、貸借対照表、損益計算書および決算に関して作成されたその他の書類
- 取引に関して相手方から受け取った注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類、および自己が作成したこれらの書類で写しのあるものはその写し
3つ目の項目を読むと、日常的に大量に発生する書類がほぼすべて入ることがわかります。注文書も契約書も送り状も領収書も見積書も、7年間は保存の対象です。「古い請求書の束だから捨ててよい」という判断が、もっとも危ないところです。
出典:e-Gov法令検索 法人税法施行規則(昭和四十年大蔵省令第十二号)第59条(2026年10月23日取得)
労働関係は5年、ただし当分の間は3年
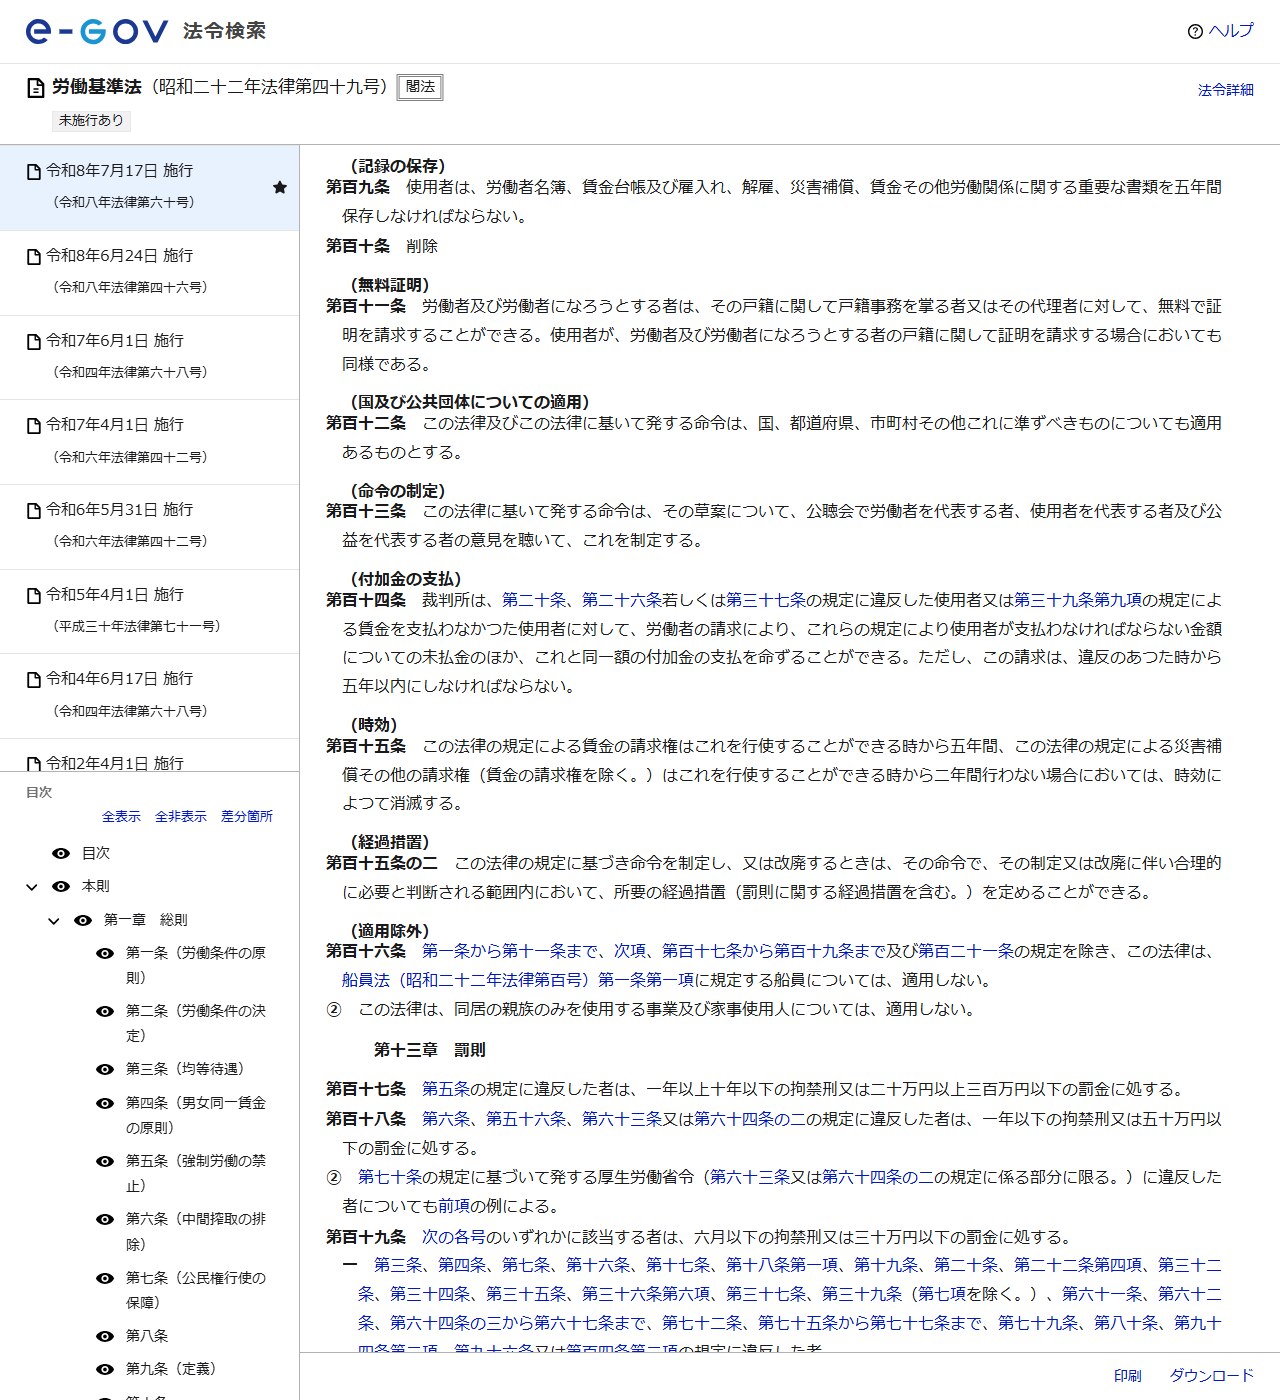
労働基準法第109条は、記録の保存について次のように定めています。
使用者は、労働者名簿、賃金台帳及び雇入れ、解雇、災害補償、賃金その他労働関係に関する重要な書類を五年間保存しなければならない。
ところが、この条文をそのまま読んで5年と覚えると、実務とずれます。同法の附則第143条が次のように読み替えを定めているからです。
第百九条の規定の適用については、当分の間、同条中「五年間」とあるのは、「三年間」とする。
つまり、条文上は5年ですが、当分の間は3年として運用されます。「当分の間」がいつまでかは条文に書かれていません。将来この附則が削られれば5年に戻ります。社内規程に年限を書き込む場合、3年と固定するのではなく、根拠条文と附則の存在を併記しておくと、改正時に見直す手がかりが残ります。
出典:e-Gov法令検索 労働基準法(昭和二十二年法律第四十九号)第109条および附則第143条(2026年10月23日取得)
年限を一覧で見る
| 対象となる書類 | 年限 | 根拠 | 起算の時点 |
|---|---|---|---|
| 会計帳簿および事業に関する重要な資料 | 10年 | 会社法第432条第2項 | 会計帳簿の閉鎖の時 |
| 計算書類およびその附属明細書 | 10年 | 会社法第435条第4項 | 計算書類を作成した時 |
| 青色申告法人の帳簿 | 7年 | 法人税法施行規則第59条 | 閉鎖の日の属する事業年度終了の日の翌日から2月を経過した日 |
| 注文書・契約書・送り状・領収書・見積書など | 7年 | 法人税法施行規則第59条 | 作成または受領の日の属する事業年度終了の日の翌日から2月を経過した日 |
| 労働者名簿・賃金台帳・労働関係の重要書類 | 5年(当分の間3年) | 労働基準法第109条・附則第143条 | 条文に起算日の定めあり(書類の種類による) |
表1 いずれもe-Gov法令検索の条文による(2026年10月23日取得)。業種や書類によっては他の法令でさらに長い年限が定められている場合がある
起算日の数え方が法令で違う
年限の数字よりも間違えやすいのが、いつから数え始めるかです。会社法は「会計帳簿の閉鎖の時から」「計算書類を作成した時から」と、作成や閉鎖の時点を起点にしています。これに対して法人税法施行規則第59条第2項は、起算日を次のように定めています。帳簿については閉鎖の日の属する事業年度終了の日の翌日から2月を経過した日、書類については作成または受領の日の属する事業年度終了の日の翌日から2月を経過した日です。
この2か月のずれは、実務では無視できません。3月決算の会社が令和7年4月に受け取った領収書を考えると、その書類の属する事業年度は令和8年3月末に終わり、翌日から2か月を経過した日、つまり令和8年6月1日が起算日になります。そこから7年ですから、実質的には受領から約8年2か月の保管が必要です。「7年だから令和14年4月に捨てられる」と計算すると、1年以上早く処分してしまいます。
税務の帳簿書類は、書類を受け取った日からではなく、その事業年度が終わって2か月経った日から数えます。決算期によって、同じ月に受け取った書類でも起算日が変わります。廃棄の判断は、書類の日付ではなく事業年度を基準に行ってください。
決算期ごとに処分できる時期を出す
起算日の決まりを決算期に当てはめると、処分できるようになる時期が機械的に出せます。法人税法施行規則の7年を例に、3月決算と12月決算で比べます。
| 決算期 | 書類を受け取った時期 | 属する事業年度の終了日 | 起算日 | 7年を経過する時期 |
|---|---|---|---|---|
| 3月決算 | 令和7年4月 | 令和8年3月31日 | 令和8年6月1日 | 令和15年6月 |
| 3月決算 | 令和8年3月 | 令和8年3月31日 | 令和8年6月1日 | 令和15年6月 |
| 12月決算 | 令和7年4月 | 令和7年12月31日 | 令和8年3月1日 | 令和15年3月 |
| 12月決算 | 令和8年1月 | 令和8年12月31日 | 令和9年3月1日 | 令和16年3月 |
表2 法人税法施行規則第59条第2項の起算日の定めをもとにBIZeeが整理した。実際の判断は顧問税理士へ確認してください
この表で見てほしいのは、3月決算の1行目と2行目です。令和7年4月に受け取った書類と令和8年3月に受け取った書類は、11か月離れているのに、処分できる時期が同じ令和15年6月になります。事業年度が同じだからです。逆に12月決算の3行目と4行目は、令和7年4月と令和8年1月で9か月しか離れていないのに、処分時期は1年ずれます。
ここから言えるのは、箱に入れる単位を「受け取った月」ではなく「事業年度」にすべきだということです。月ごとに箱を分けると、同じ箱の中に処分できる書類とできない書類が混ざる可能性が出ます。事業年度ごとにまとめておけば、箱単位でそのまま溶解処理へ回せます。
個人情報には別の考え方がある
ここまでは「何年間保存しなければならないか」という義務の話でした。個人情報については、逆向きの規定があります。個人情報の保護に関する法律第22条は次のように定めています。
個人情報取扱事業者は、利用目的の達成に必要な範囲内において、個人データを正確かつ最新の内容に保つとともに、利用する必要がなくなったときは、当該個人データを遅滞なく消去するよう努めなければならない。
努力義務ではありますが、方向が逆である点に注意してください。保存年限は「それより前に捨てるな」という下限であり、個人情報の消去は「必要がなくなったら早く消せ」という要請です。履歴書や応募書類のように、法令上の保存義務が明確でない個人情報は、持ち続けること自体がリスクになります。保管の理由を説明できなくなった時点が、処分すべき時点です。
出典:e-Gov法令検索 個人情報の保護に関する法律(平成十五年法律第五十七号)第22条(2026年10月23日取得)
複数の年限がかかる書類はどうするか
1枚の書類が複数の法令の対象になることは珍しくありません。たとえば賃金台帳は、労働基準法では労働関係の重要書類として5年(当分の間3年)ですが、人件費の裏づけとして会計帳簿に関連する資料でもあります。会社法の「その事業に関する重要な資料」に当たると考えれば10年です。
こうした場合、短いほうを根拠に処分すると、別の法令の義務に反する可能性が残ります。実務上の原則は単純で、かかっている年限のうちもっとも長いものに合わせます。判断に迷う書類を短い年限で処分して節約できるのは保管スペースだけで、見合うリスクではありません。
- 賃金台帳(労基法3年と会社法10年の両方にかかりうる)
- 取引先との契約書(税務7年と会社法10年の両方にかかりうる)
- 決算に関連して作成した補助資料
- 採用に至らなかった応募者の履歴書
- 目的を達成した名簿やアンケート用紙
- 保存義務がなく、利用目的も終わった個人データ
保存年限と溶解処理サービスの条件を突き合わせる
処分の時期が決まったら、次はどのサービスへ出すかです。保存年限の管理と溶解処理サービスの選び方は、実は無関係ではありません。出す量とタイミングが年度の区切りで決まるため、サービス側の条件と噛み合うかどうかが見えてきます。
事業年度ごとに箱をまとめる運用にすると、処分は年に1回、まとまった量が一度に出る形になります。この出し方では、量をまとめたときに単価が下がるサービスが有利です。日本通運のエコリサイクル便は1送り状あたり21〜30個で1箱1,340円(税別)まで下がり、ヤマト運輸のECOラックは鉄カゴ台車1本29,700円(税込)で段ボール25箱までを一度に処理します。
逆に、大塚商会のメルティBOX 2は1日の依頼で回収できるのが20箱までで、回収可能日も平日9:00〜17:00に限られます。年に1度の一括処分とは相性がよくありません。日本郵便は専用キットが5枚1セット単位のため、年間の処分量が5箱に満たない小規模な事業所では使いにくくなります。
つまり、保存年限の管理をきちんと行うほど処分は「年に1回、大量に」という形に寄り、選ぶべきサービスも絞られていきます。先に年限を整理し、年間に出る箱数を見積もってから、サービスの比較に進むのが順序として正しい進め方です。
廃棄の手順に落とし込む
実務で効くのは、保管の段階で年度ごとに分けておくことです。処分の時期が来てから中身を1枚ずつ確かめるのは現実的ではありません。保管するときに「この箱は令和8年6月1日が起算日、処分可能は令和15年6月」と外箱に書いておけば、処分の判断は箱を見るだけで済みます。
溶解処理サービスへ出すときは、箱の中身と、どのサービスのどの回収で出したかを記録しておいてください。処理する側は箱を開けないため、何が入っていたかを知っているのは自社だけです。後から「あの契約書はいつ処分したか」を示す必要が出たとき、証明書だけでは書類を特定できません。
最後に、年限の管理でもっとも事故が起きやすい場面を挙げておきます。担当者の交代です。保存年限は数年から10年にわたるため、箱を保管した人と処分する人が同じであることのほうが稀です。外箱に起算日と処分可能時期を書いておく運用が効くのは、引き継ぎの文書が失われても箱そのものに情報が残るからです。社内規程に年限を書くことと、箱に日付を書くことは別の作業であり、後者を省くと規程があっても運用が止まります。
よくある質問
電子で保存していれば紙は捨ててよいですか。
電子帳簿保存法の要件を満たして電子的に保存している場合の紙の扱いは、要件の充足状況によって判断が変わります。保存方法の要件を満たしているかどうかは個別の判断になるため、顧問税理士や所轄の税務署へ確認してください。要件を満たさないまま紙を処分すると、保存義務を果たしていないことになります。
欠損金がある場合も7年ですか。
青色申告法人の帳簿書類の保存期間については、欠損金額が生じた事業年度などで扱いが異なる定めがあります。本記事で引用したのは法人税法施行規則第59条第1項の原則の7年です。自社が該当するかどうかは条文と通達に当たって確認してください。
「当分の間3年」はいつ5年になりますか。
条文に期限は書かれていません。労働基準法附則第143条が改正または削除されたときに、第109条の5年がそのまま適用されます。社内規程には根拠条文を書いておき、改正を追えるようにしておいてください。
保存年限を過ぎた書類は必ず捨てなければなりませんか。
保存年限は下限であり、過ぎたら捨てなければならないという意味ではありません。ただし個人データについては、利用する必要がなくなったときに遅滞なく消去するよう努める義務があります。持ち続ける理由を説明できるかどうかが判断の分かれ目になります。