
法人口座は「どこが一番おすすめか」を一つに決められる商品ではありません。同じ中小企業でも、融資をどこから受けるつもりなのか、取引先がどの地域に集まっているのか、振込が月に何件あるのかで、向く金融機関が変わるからです。
この記事では、中小企業の経営者がメインバンクを決めるときに実際に効いてくる判断軸を整理し、メガバンク・ネット銀行・ゆうちょ銀行・地方銀行・信用金庫という5つの業態が、その軸のどこで分かれるのかを説明します。月額基本料や振込手数料の実額は法人口座を手数料で徹底比較にまとめているので、この記事では金額そのものではなく「どの軸を優先して決めるか」を扱います。
メインバンクを決める前に押さえる5つの判断軸
口座選びで最初に目に入るのは手数料ですが、手数料だけで決めると後から動かしづらくなるのが法人口座です。取引先への口座番号の案内、会計ソフトとの連携、給与振込の設定、融資の相談窓口まで、口座を中心に業務が積み上がっていくためです。決める前に、次の5つを自社の状況に当てはめてください。
| 判断軸 | 確認すること | 差が出やすい業態 |
|---|---|---|
| 融資の相談先 | 将来どこから借りるつもりか。創業融資、制度融資、プロパー融資のどれを想定しているか | メガバンク・地方銀行・信用金庫 |
| 取引先の所在 | 入出金の相手がどの地域・どの銀行に集まっているか。同行あての振込が多いか | 地方銀行・信用金庫・メガバンク |
| 毎月のコスト | 他行あての振込が月に何件あるか。口座を持つだけでかかる月額があるか | ネット銀行 |
| 使い始めるまでの日数 | いつから入金を受けたいか。設立直後で急いでいるか | ネット銀行 |
| 対面での相談 | 担当者に来てもらいたいか、窓口で相談したいか | 信用金庫・地方銀行・ゆうちょ銀行 |
表1:中小企業が法人口座を決めるときの判断軸と、業態で差が出やすい項目。
図1:どの軸を優先するかで分かれる道筋
Q1. 1年以内に金融機関からの借入を考えているか考えている → 融資の相談先として持てる金融機関を先に決める(メガバンク・地方銀行・信用金庫)
Q2. 入出金の相手が特定の地域に集まっているか集まっている → その地域に店舗網を持つ地方銀行・信用金庫を候補に入れる
Q3. 他行あての振込が月20件を超えるか超える → 1件あたりの手数料差が年間で大きくなるため、ネット銀行を2口座目に足す
Q4. 設立直後で、すぐに入金を受ける必要があるかある → オンライン完結で申し込める口座から着手する
4つとも「いいえ」なら、コストの安い口座を1つ作って運用を始め、必要が出てから2口座目を足す形で足ります。
5つの業態は、そもそも組織の成り立ちが違う
業態ごとの違いを「サービスの良し悪し」として説明されることが多いのですが、実際には根拠法と設立目的が違うため、取引できる相手や営業地域そのものが制度として分かれています。ここを押さえると、なぜ信用金庫が親身なのか、なぜ地方銀行が地域にこだわるのかが理解できます。
| 区分 | 信用金庫 | 信用組合 | 銀行(メガバンク・地方銀行など) |
|---|---|---|---|
| 根拠法 | 信用金庫法 | 中小企業等協同組合法/協金法 | 銀行法 |
| 組織 | 会員の出資による協同組織の非営利法人 | 組合員の出資による協同組織の非営利法人 | 株式会社組織の営利法人 |
| 事業者の会員(組合員)資格 | 従業員300人以下または資本金9億円以下 | 従業員300人以下または資本金3億円以下(卸売業100人・1億円、小売業50人・5千万円、サービス業100人・5千万円) | なし |
| 融資の対象 | 原則として会員。制限つきで会員外貸出もできる(卒業生金融あり) | 原則として組合員。制限つきで組合員外へも貸出できる(卒業生金融なし) | 制限なし |
表2:出典は一般社団法人全国信用金庫協会「信用金庫と銀行・信用組合との違い」(2026年9月18日確認)。
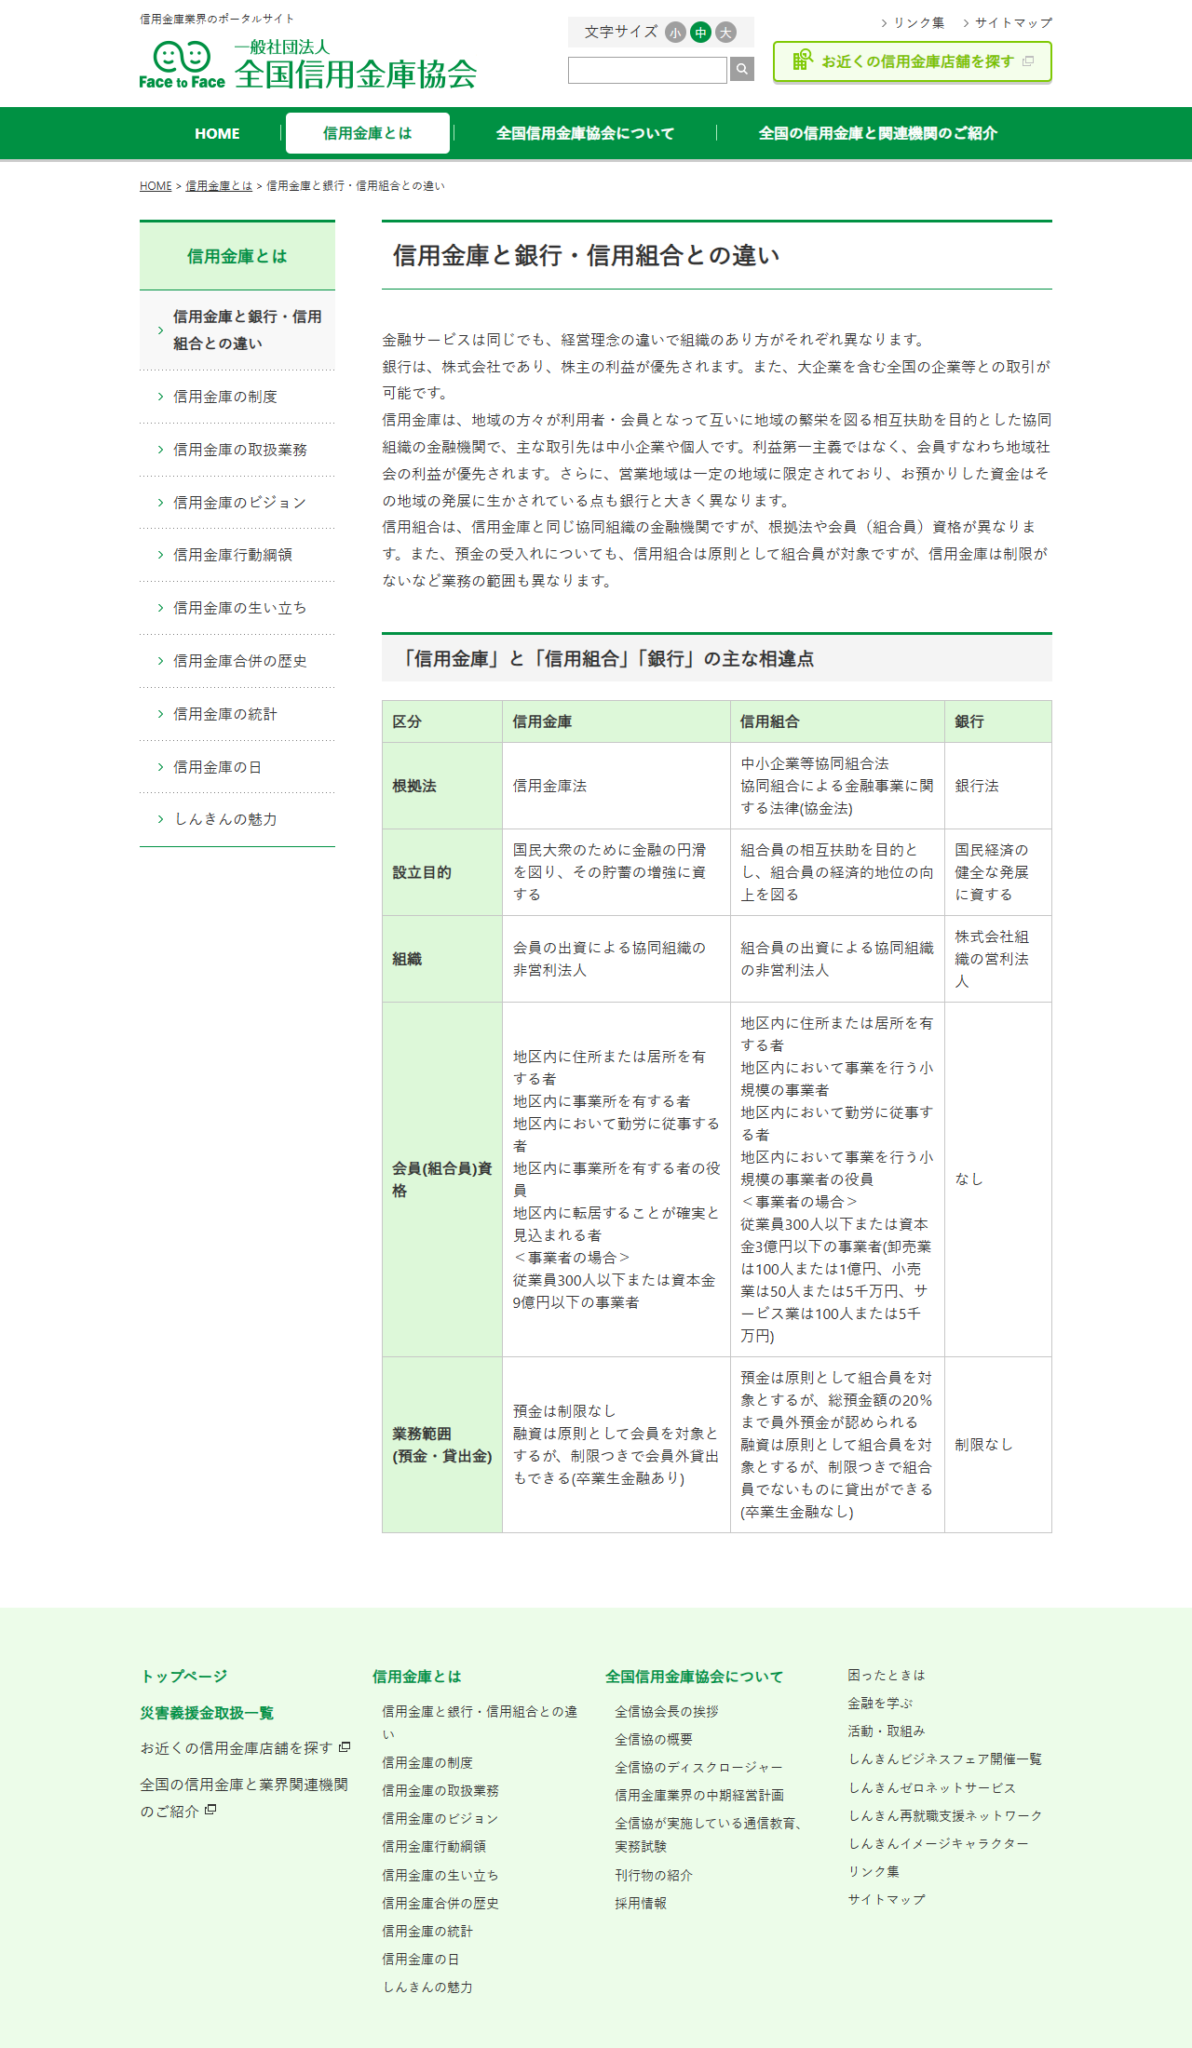
全国信用金庫協会「信用金庫と銀行・信用組合との違い」より(2026年9月18日取得)。会員資格と業務範囲が制度として決まっていることが読み取れます。
注意したいのは、会員資格が「従業員300人以下または資本金9億円以下」という書き方になっている点です。両方を満たす必要はなく、どちらかに当てはまれば資格があります。さらに、資格を外れた後も制限つきで融資を受けられる「卒業生金融」の仕組みが信用金庫にはあります。成長したら即座に取引が切れるわけではない、という前提で読んでください。
メガバンク:融資と対外的な信用を取りにいく口座
メガバンクを選ぶ理由は、振込手数料の安さではありません。全国と海外に拠点を持ち、大口の資金需要にも対応できる点、そして取引先や他の金融機関から見たときの与信面での位置づけです。設立間もない会社が最初からプロパー融資を受けられるわけではありませんが、取引の履歴を積んでいく先として早めに口座を持っておく意味はあります。
一方で、インターネットバンキングに月額基本料がかかること、他行あての振込手数料が1件484円から660円の水準になることは、振込件数の多い会社では無視できません。三井住友銀行のように月額無料の<ライト>タイプを用意している例もありますが、こちらは1日の振込上限が300万円に制限され、給与・賞与振込は使えません。安いプランには必ず制約が付いていると考えてください。実額の比較は法人口座の手数料比較にまとめています。
ネット銀行:コストと、使い始めるまでの日数で選ぶ
ネット銀行の強みは、口座を持っているだけの費用が発生しないことと、申し込みから利用開始までが短いことです。2026年9月18日時点で各行が公式サイトに掲示している案内は次のとおりです。掲示はどれも「最短」という書き方で、実際に何日かかるかは申込の内容と確認手続きの進み方しだいです。
| 金融機関 | 口座維持・月額 | 公式に案内されている開設の目安 |
|---|---|---|
| ドコモSMTBネット銀行 | 口座維持手数料・インターネットバンキング利用料とも0円 | オンライン完結の申込で最短翌日から利用可能 |
| PayPay銀行 | 公式の手数料ページに月額基本料の記載なし | 最短当日で口座開設 |
| GMOあおぞらネット銀行 | 口座維持費0円 | 条件を満たせば最短即日で口座利用 |
| 楽天銀行 | 口座維持手数料は年額無料 | 公式の法人ページに最短日数の掲示は見当たらない |
表3:各行の法人向け公式ページより(2026年9月18日確認)。「最短即日」「最短当日」はいずれも条件付きの表記です。
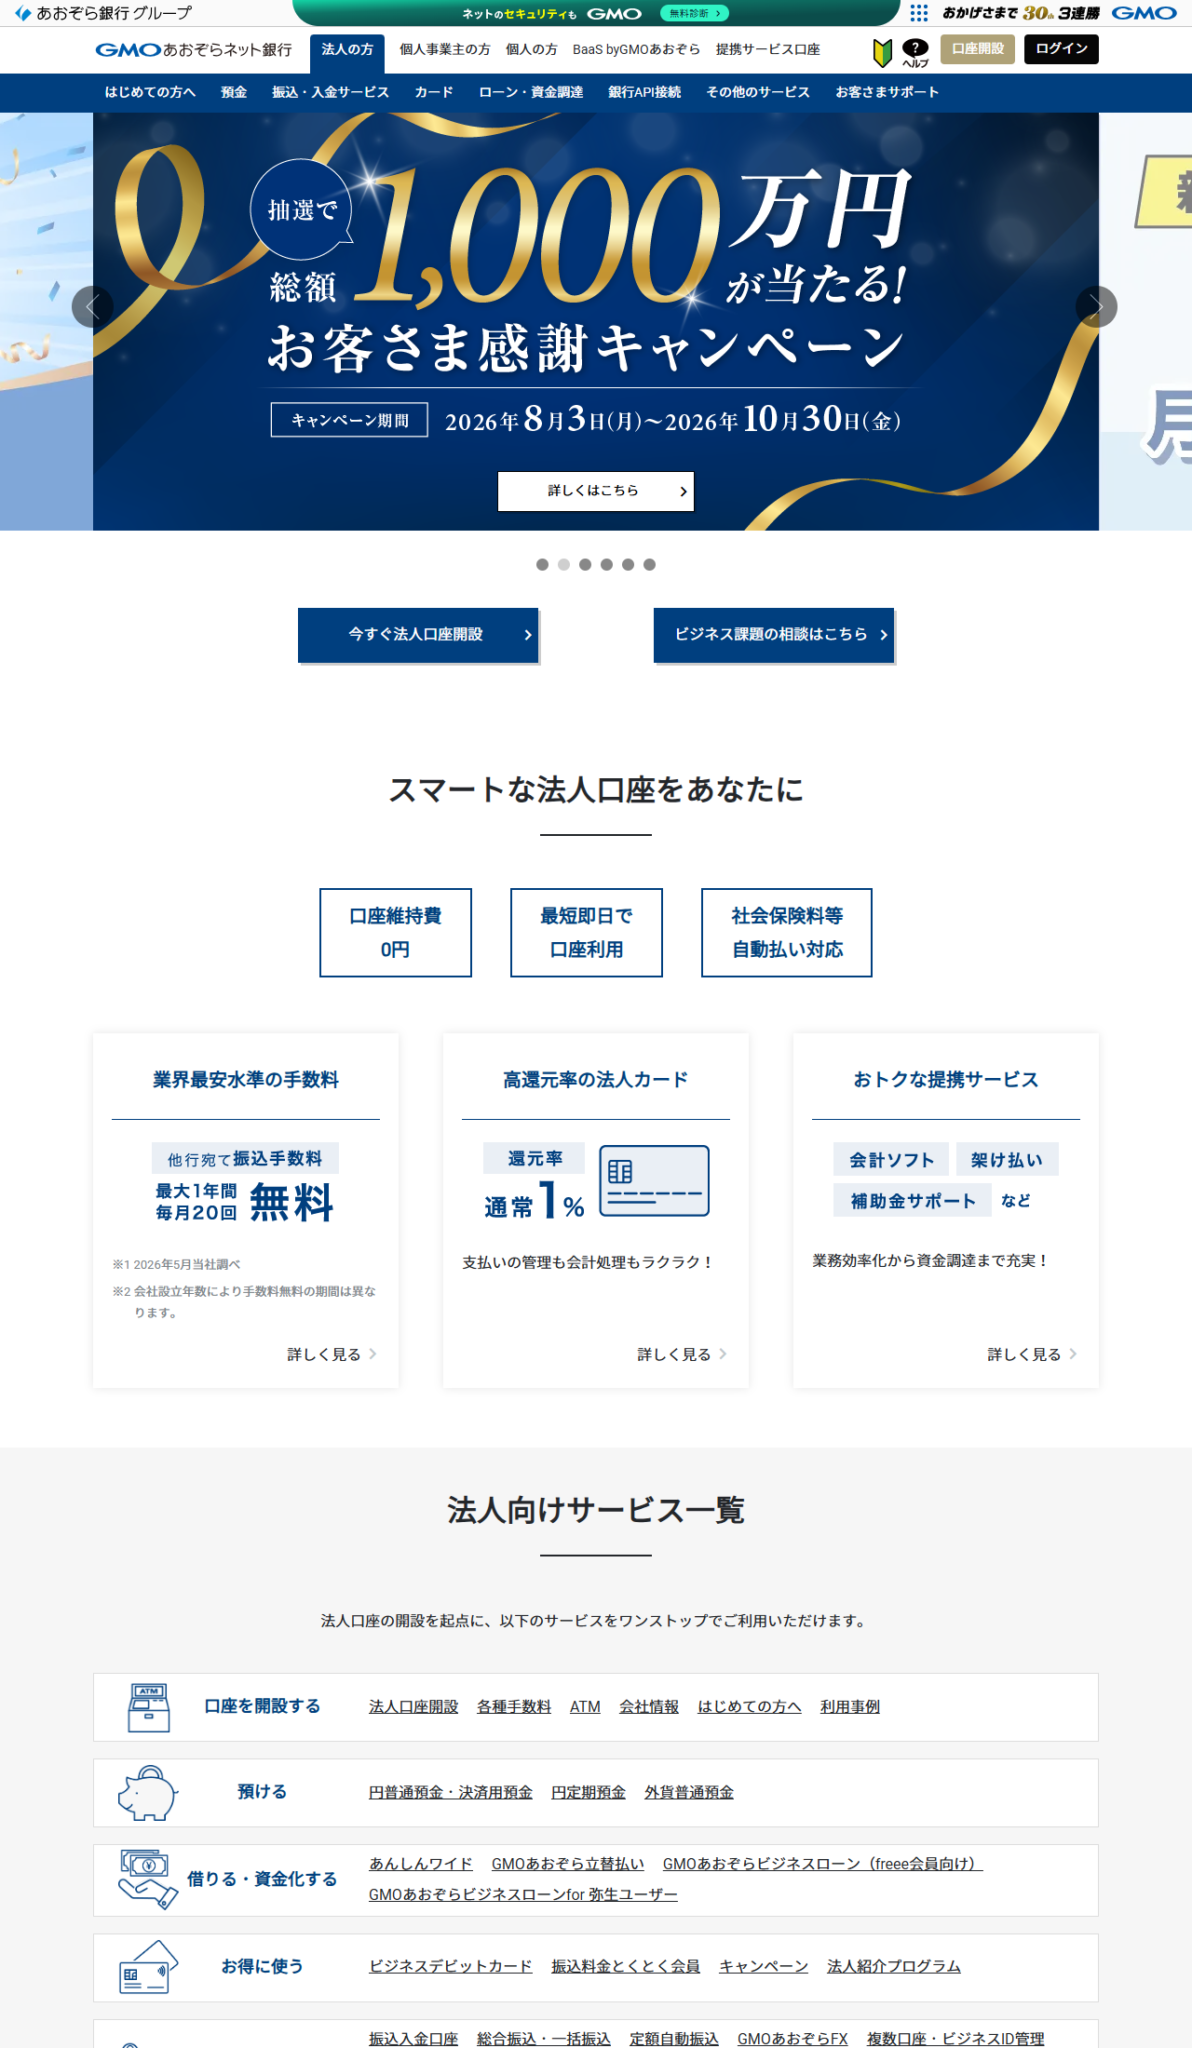
GMOあおぞらネット銀行「法人口座の開設」より(2026年9月18日取得)。他行宛て振込手数料が最大1年間・毎月20回無料になる案内も出ていますが、無料の期間は会社設立年数によって異なると注記されています。
開設キャンペーンや振込無料回数は各行が随時入れ替えるため、申し込む時点の条件を公式ページで確認してください。無料期間が終わったあとの通常料金で自社のコストを試算しておくと、後から見直す手間が減ります。
ゆうちょ銀行:全国の窓口と、制度の取扱いを確認して使う
ゆうちょ銀行は全国の郵便局で手続きができるため、拠点が地方にある会社や、担当者が出張の多い会社では使い勝手があります。法人向けのインターネットバンキングは「ゆうちょBizダイレクト」で、スタンダードプランは契約料金5,500円と月額1,100円、他の金融機関あての振込は165円です。月額が発生する点はメガバンクと同じですが、水準は低く抑えられています。
もう一つ確認しておきたいのが、経営セーフティ共済(中小企業倒産防止共済)のような制度の申込窓口です。この制度は中小企業基盤整備機構と業務委託契約を結んだ団体・金融機関の窓口で申し込む仕組みになっており、どの金融機関が窓口になっているかは一律ではありません。制度の利用を前提にメインバンクを決めるなら、中小機構の加入手続きの案内で窓口を確かめてから口座を開いてください。
地方銀行・信用金庫:営業地域と会員資格が前提になる
地方銀行と信用金庫は、営業地域が制度として限定されています。表2のとおり、信用金庫は地区内に住所・事業所・勤務先があることが会員資格の前提です。したがって「地元の信用金庫が親身だから」という理由だけで選ぶことはできず、まず自社がその地区に入っているかを確認する必要があります。
そのうえで、地域の金融機関を選ぶ実務上の利点は、担当者が定期的に足を運ぶ関係が作りやすいこと、地域の制度融資や自治体の補助制度に詳しいこと、創業期の小口の相談がしやすいことです。逆に、営業地域の外に事業が広がったときや、規模の大きい資金需要が出てきたときには、取引の幅で制約が出ます。東京都内であればきらぼし銀行や城北信用金庫のように都内を中心に店舗網を持つ先が候補になりますが、店舗の所在と営業地域は各金融機関の公式サイトで確認してください。
2口座目をどう足すか
実務では、1つの口座ですべてを賄うより、性格の違う口座を2つ持つほうが動かしやすくなります。組み合わせの考え方は、いま持っている口座がどちらの性格かによって決まります。
図2:いま持っている口座から考える2口座目
いま持っているのがネット銀行の口座なら融資と対面相談の窓口が不足しています。メガバンク、または営業地域に合う地方銀行・信用金庫を足して、取引の履歴を作り始めます。
いま持っているのがメガバンク・地方銀行・信用金庫の口座なら毎月の振込コストが積み上がっている可能性があります。支払い用にネット銀行を足し、取引先への振込をそちらへ寄せます。
どちらも持っていて、さらに増やしたいなら口座が増えるほど残高の把握と経理の手間が増えます。目的(入金用・支払用・積立用など)を決められない口座は作らないほうが管理は楽です。
口座を分けるときは、どの口座から何を支払うかをあらかじめ決めておいてください。決めないまま増やすと、残高不足による引落し不能や、会計ソフト側の口座連携の設定漏れが起きやすくなります。
選び終わったら、金額と手続きを確認する
業態と候補が絞れたら、次は実額の確認と申込手続きです。関連する記事を用意しています。
- 法人口座を手数料で徹底比較。メガバンク・ゆうちょ・ネット銀行8口座の月額基本料と振込手数料|月額基本料、他行あて振込手数料、年間コストの試算
- 口座開設できない!?起業前に知っておくべき法人口座開設の全手順と注意点|申込から利用開始までの流れと、審査で見られるポイント
- 法人口座開設の必要書類まとめ|書類ごとの取得先と、金融機関別の提出物
まとめ
中小企業の法人口座選びで最初に決めるべきなのは、手数料の安さではなく「融資の相談先をどこに置くか」と「取引先がどこに集まっているか」です。この2つが決まれば、業態はほぼ絞られます。そのうえで毎月の振込件数が多いなら、支払い用にネット銀行を足してコストを下げる、という順番になります。
信用金庫の会員資格や制度融資の窓口のように、選択肢そのものを制度が決めている部分もあります。「どこがおすすめか」という順位ではなく、自社が使える選択肢はどれかという順に確認していくほうが、結果として失敗の少ない決め方になります。