今急速に普及しているスマホ決済とは?
スマホ決済とは、現金やクレジットカードを利用しないスマートフォンで支払いを行う新たな決済手段です。
スマホで決済するため、現金を持ち歩かず手間がかからないことや、買い物で利用する際の還元率が高いことから消費者のスマホ決済のニーズが急速に高まっています。
スマホ決済には、大きく以下の二つの種類があります。
- 非接触IC決済
- QRコード決済
導入する際の費用面や決済の仕方に違いがありますので、それぞれ解説していきます。
非接触IC決済
Apple PayやGoogle Payのような、クレジットカードや電子マネーカードが登録されたスマホを専用の端末にかざして決済を行う方法です。
専用端末にかざすだけで決済が行われるため、レジでの対応も簡単で、処理速度が速いというメリットがあります。一方で、専用端末を導入する必要があるので、QRコード決済に比べて初期導入費用がかかってきます。
各社決済サービスの審査を通過すると、一つの専用端末でiDやQuickPay、Suicaといった様々な非接触型のサービスでのスマホ決済に対応することができるのも特徴です。
QRコード決済
PayPayやLINE Payのような、QRコードやバーコードを読み取って決済を行う方法です。
非接触IC決済と違ってスマホアプリを通して決済が行われるので、Apple PayやGoogle Payに対応しているスマホ端末以外でも使えることが特徴です。
QRコード決済には、以下の3つの種類があります。
- QRコードがプリントされた設置型タイプ
- タブレットでQRコードを表示させるタイプ
- POSレジと連携させてQRコードを読み込むタイプ
QRコードがプリントされた設置型タイプ
紙媒体のQRコードを設置して、消費者にアプリで読み込んでもらう設置型と呼ばれる決済方法です。
例としては、レジ付近で見られるPayPayのQRコードが書かれている紙スタンドが想像つきやすいかと思います。
設置型の特徴として、新しく機材を買う必要がないため初期導入費がかかりません。一方でこの決済方法では、消費者が金額を入力して決済するため、導入初期には特にレジ対応が煩雑になります。
タブレットでQRコードを表示するタイプ
店舗のタブレット端末にQRコードを表示させて、消費者に読み込んでもらう決済方法です。
こちらは、設置型の決済とは違い店側が料金を指定することができるため、レジでの処理がそこまで煩雑になりません。
一方で、こちらの決済方法に対応するためには、タブレット端末とインターネット回線の環境整備が必要となります。そのためタブレット1台あたり数万程度の導入費用がかかってきます。
POSレジと連携させてQRコードを読み込むタイプ
専用の端末やタブレットを店舗のPOSレジと連携させる方法です。
こちらは消費者がアプリ上でバーコードを表示させて、それを店員がレジで読み取ることで決済が行われます。消費者がQRコードを読み込まない点や、POSデータと連携がしやすい点が特徴です。
こちらもインターネット回線の整備と、POSシステムとの連携といった初期導入費用がかかってきますが、最近はPOSレジと連携できるタブレット端末もあることから、導入費用を抑えることができます。
スマホ決済のメリットをまとめました!
ここまで、スマホ決済の種類や仕組みについて説明してきました。非接触IC決済やQRコード決済といったスマホ決済へのイメージが少しついてきたと思います。
では、事業主が店舗でスマホ決済を導入するメリットは何でしょうか?
ここでは、スマホ決済を導入することによる5つのメリットについてまとめました。
集客につながる
スマホ決済ユーザーの集客につながります。
スマホ決済が急速に普及したことで、現金での支払いよりスマホ決済を好むユーザーが増えています。
そのためスマホ決済に対応しているかが、消費者が店舗を選ぶ際の一つの判断基準となりつつあります。
さらにJTB訪日旅行重点15カ国調査2019によると、欧米や中国を中心とした訪日観光客の半分以上の割合の人がクレジットカードやスマホ決済を利用してます。
JTB「訪日旅行重点15カ国調査2019」(当時のレポートのページは削除され、2026年10月29日時点ではJTBのサイトから参照できません)
日本政府観光局(JNTO)の統計では、2025年の訪日外客数は42,683,301人で、これまでで最も多い数字です。インバウンド需要を取り込むには、スマホ決済への対応が前提になります(JNTO「訪日外客統計」、2026年9月19日確認)。
レジ処理速度が速い
スマホ決済の特徴として、レジ処理速度が速いことが挙げられます。
これは現金での支払いは、お金の受け渡しがあるため時間がかかってしまうことが多いですが、スマホ決済ではお金の受け渡しをせずスマホ一つで完結するからです。
導入初期の頃はレジ処理が遅くなることもありますが、お釣りがでないことから素早いレジ処理を行えるため長期的に見ると速度は改善していきます。
会計ミスの雑務効率化
スマホ決済では、会計ミスによる雑務が効率化されます。
なぜなら現金の受け渡しなどのやり取りがないため、売り上げの金額が合わないといったトラブルが起きません。
またお釣り用のお金の準備や、売上入金といった雑務もなくなるため、業務の効率化が見込まれます。
手数料が安い
スマホ決済の手数料は、業界平均が約3.25%となっています。これはクレジットカード決済よりも大幅に安く、店舗側も導入しやすいです。
スマホ決済はまだ新しいサービスなため、各社が普及に力を入れています。
そのため一部のサービスでは、期間限定で手数料を取らないというキャンペーンも打ち出しています。ですので早めの導入によるメリットは大きいです。
売上をリアルタイムで管理可能に
スマホ決済サービスを通して行われる決済は、お金のやり取りが必ず記録されるためリアルタイムで管理が可能になります。
今まで人の手で行われていた売上管理をシステム上で自動集計することができるようになるため、業務の改善につながるだけではなく、リアルタイムで売上を管理することができます。
スマホ決済のデメリットはこれ!今後の課題点とは?
スマホ決済は、消費者や事業者にとってメリットが大きいことが分かりました。
しかし現金決済に比べて優れているという訳ではなく、スマホ決済を行う上での事業者側のデメリットもあります。
ここでは、事業者がスマホ決済を店舗に導入する上での4つのデメリットについてまとめました。
地方や高齢者に浸透していない
地方や高齢者の間では、スマホ決済はまだあまり利用されていません。
なぜならアプリを導入する必要があることや、Apple PayやGoogle Payに対応している端末でなければ利用できないサービスもあるからです。このためスマホに慣れていない高齢者が多い地域では、スマホ決済の普及は未だ低い状態です。
消費者のスマホで支払うというニーズが低い地域では、スマホ決済へ対応できる環境を店舗へ導入しても、上記に挙がったメリットをあまり受けられない可能性があります。
災害時に弱い
スマホ決済は、災害時に利用できないことがあります。
これは専用の端末は電気を利用しているため、災害時に電気が止まると利用不可能になる恐れがあるからです。
QRコード決済の方法としてバッテリーで稼働するタブレットを利用している場合でも、通信の中継地となっている基地局が被災した場合、利用が不可能になります。
災害時にも決済のやり取りを行えるように、現金の準備もしておくと良いかもしれません。
現金とスマホ決済の二重管理
スマホ決済を導入する場合、スマホ決済と現金の管理を二重で管理する必要があります。
日本全体で見てスマホ決済の普及率は未だ低く、現金での対応も余儀無くされるのが現状です。
キャッシュレス決済のみ対応している店舗も少しずつ出てきましたが、未だ現金での支払いが多い日本では、二重管理をする必要性があります。
また災害時にスマホ決済が機能しなくなることも考慮すると、現金との二重管理は避けられません。
紙レシートの発行には専用プリンターが必要
スマホ決済で紙レシートの発行をする場合は、専用プリンターが必要となります。
これはスマホ決済では、電子レシートが発行される仕組みになっているからです。
各社がオプションとして導入をサポートしていますが、導入費用は約10万円と少し高いため検討が必要です。
スマホ決済の導入費用、手数料はどれくらい?
ここまでスマホ決済の導入におけるメリットやデメリットについて説明してきました。
スマホ決済に対するイメージが少しついてきたかと思います。では実際に導入するにはどれくらいの費用がかかってくるのでしょうか。
ここからはスマホ決済の種類ごとにかかってくる導入費用について説明していきます。
非接触IC決済の導入費用
非接触IC決済を利用する場合にかかってくる費用は以下の2つです。
- 専用端末とタブレットの初期導入費
- 決済手数料
非接触IC決済の場合は、対応する専用端末とタブレットを購入する必要があります。
スマホ決済の会社によっては、専用端末をキャッシュバックしているところもあるため、実質的にはタブレットのみの導入費用となってきます。
基本的には決済手数料は、各社約3〜4%となっています。
QRコード決済の導入費用
QRコード決済を利用する場合にかかってくる費用は、種類によって異なります。
プリントされたQRコードの設置型で対応する場合、インターネット回線や端末が必要ないので、導入費用は無料になります。
タブレット端末でのQRコード表示や、タブレットとPOSシステムの連携によってスマホ決済に対応する場合は、タブレット端末とインターネット回線の導入費用が必要となります。
決済手数料は、一部無料キャンペーンを行なっているところもありますが、約1.5〜3.6%となっています。
スマホ決済導入までの流れを解説!
スマホ決済サービスを導入するには、どのような手続きを踏むのでしょうか。所要日数は各社が目安を公表しています。
大まかな導入の流れは、以下となります。
- 加盟店への申請
- スマホ決済の環境導入
導入の流れは各社共通していますので、それぞれ解説していきます。
加盟店への申請
スマホ決済サービスを導入する場合は、まずは加盟店への申請が必要となります。
加盟店申請の際には、いくつかの情報や書類が必要となっていきますので、事前に準備しておくとスムーズに進むでしょう。
例えば、以下のような情報です。
- 銀行口座
- 本人確認書類や登記簿謄本
- 古物商許可証や旅行業登録票などの許認可証(業種による)
各社サービスによって必要な情報は異なりますので、公式HPより確認してみてください。
また加盟店申請の審査は、数日から数週間かかりますので、余裕を持った申請が必要です。
スマホ決済の環境導入
審査が通ったら、スマホ決済の環境導入を行います。
非接触IC決済の場合は、専用端末とタブレット端末を用意してインターネット回線に繋ぐ必要があります。
QRコード決済の場合は、設置型であるプリントされたQRコードの場合や、タブレット端末とインターネット回線を準備していく必要があります。
基本的には、インターネット回線とタブレット端末が必要となってくるので事前に準備しておくと良いでしょう。
導入費用0円で始められるスマホ決済サービス6選!それぞれの特徴とは?
2026年9月19日時点で各社が公式サイトに掲載している条件をもとに、店舗が選べる主なサービスを紹介します。決済手数料の無料キャンペーンを前提にした比較は、現在の条件とは合わないため使っていません。
PayPay
QRコードを置くだけで始められるタイプがあり、導入費用は0円です。決済システム利用料は、PayPayマイストア 制限プランで1.98%(税別)、ライトプラン(月額1,980円・税別/店舗)に加入すると1.60%(税別)になります。アリペイ・アリペイプラスも1.98%(税別)で受け付けられます。
入金は月1回で、締めは月末、振込は最短で翌日です。この条件を選んでいる限り振込手数料はかかりません。登録ユーザー数は7,500万人以上(2026年8月時点、PayPay調べ)と公表されています(PayPay「0円で始められるQRコード決済」、2026年9月19日確認)。
Airペイ
株式会社リクルートが提供するサービスで、初期費用・使用料・運用費がいずれも0円、カードリーダーは無償貸与です。クレジットカード・電子マネー・交通系電子マネー・QRコード決済を1台で受けられます。
決済手数料はクレジットカードと電子マネーが3.24%(非課税)、交通系電子マネーとQRコードが2.95%(税抜)、COIN+のみ0.99%(税抜)です。振込手数料はすべての銀行で0円ですが、ゆうちょ銀行は振込先に指定できません。iPadまたはiPhoneが別途必要で、Androidには対応していません(Airペイ「料金・必要機器」、2026年9月19日確認)。
楽天ペイ(実店舗決済)
QRコード決済だけなら導入費用は無料です。クレジットカードの決済手数料は通常3.24%(非課税)で、中小加盟店向けのスタンダードプランで2.20%、ライトプランで2.48%まで下がります。
入金は、楽天銀行を振込先にすると翌日・月1回・月2回から選べて振込手数料は無料、それ以外の金融機関では3日後・月1回・月2回から選べますが1回につき300円(税抜)がかかります(楽天ペイ「各種ブランドの決済手数料」、2026年9月19日確認)。
Square
初期費用0円・月額固定費0円で、決済が発生したときだけ手数料がかかる仕組みです。対面決済の手数料は、年間キャッシュレス決済額3,000万円未満かつ主要カードブランドであれば2.5%〜、それ以外は3.25%〜です。
入金は三井住友銀行・みずほ銀行なら翌営業日、その他の金融機関は毎週金曜で、振込手数料は無料です。iOSとAndroidの両方に対応しています(Square「決済手数料」、2026年9月19日確認)。
STORES 決済
かつてCoiney(コイニー)と呼ばれていたサービスです。フリープランは月額0円で決済端末を27,720円(税込)で購入、スタンダードプランは月額3,300円(税込)/店舗で決済端末が1台無料になります。
クレジットカードの手数料は、スタンダードでVisa・Mastercardが1.98%、JCBなど4ブランドが2.38%、フリーでは一律2.48%です。電子マネーとQRコードはいずれも3.24%。入金は銀行を問わず最短翌々日です(STORES「手数料率・初期費用・決済端末費用」、2026年9月19日確認)。
d払い(メルペイ・WeChat Payを含む)
初期費用0円・月額利用料金0円で、決済手数料は2.6%です。d払いの加盟店契約で、メルペイとWeChat Payも同じ2.6%で受け付けられます。新規申込の事業者向けに、d払い分の決済手数料が最大6か月0円になるキャンペーンも案内されています。
入金は初期設定が月1回で、加盟店管理画面から月2回に変更できます。入金予定額が10,000円以上であれば、口座を問わず入金手数料は無料です(NTTドコモ「導入費用・決済手数料と入金サイクル」、2026年9月19日確認)。
UnivaPay(インバウンドPay)
訪日客の決済をまとめたい場合の選択肢です。初期費用・月額費用・決済処理料・取消処理料がいずれも0円で、決済手数料はブランドによって2.5%から3.25%の範囲です。Alipay+ 傘下のウォレットは2.5%(税別)と案内されています。
専用アプリ(UnivaPay Store App)は30種類以上の決済アプリに対応し、客が提示したコードから自動で判別します。iPhone・Android・iPadで使えます。入金は月2回(15日締め月末払い、末日締め翌月15日払い)です(UnivaPay「インバウンドPay」、2026年9月19日確認)。
6サービスの条件をまとめる
| サービス | 初期費用・月額 | 主な決済手数料 | 入金 |
|---|---|---|---|
| PayPay | 導入費用0円/制限プランは月額0円 | QRコード1.98%(税別) | 月1回・振込手数料無料 |
| Airペイ | 初期費用0円・使用料0円 | カード3.24%(非課税)/QR2.95%(税抜) | 月6回または月3回・全銀行0円 |
| 楽天ペイ | QRコード決済は導入費用無料 | カード通常3.24%/スタンダード2.20% | 楽天銀行は無料、他行は1回300円(税抜) |
| Square | 初期費用0円・月額固定費0円 | 対面2.5%〜(条件つき)/それ以外3.25%〜 | 指定2行は翌営業日、他行は毎週金曜 |
| STORES 決済 | フリー月額0円・端末27,720円(税込)/スタンダード月額3,300円(税込)・端末無料 | カード1.98%〜/QR3.24% | 銀行を問わず最短翌々日 |
| d払い | 初期費用0円・月額利用料金0円 | 2.6%(メルペイ・WeChat Payも同率) | 初期設定は月1回(月2回へ変更可) |
表:各社の公式ページより(2026年9月19日確認)。UnivaPayの条件は下記のキャプチャを参照してください。
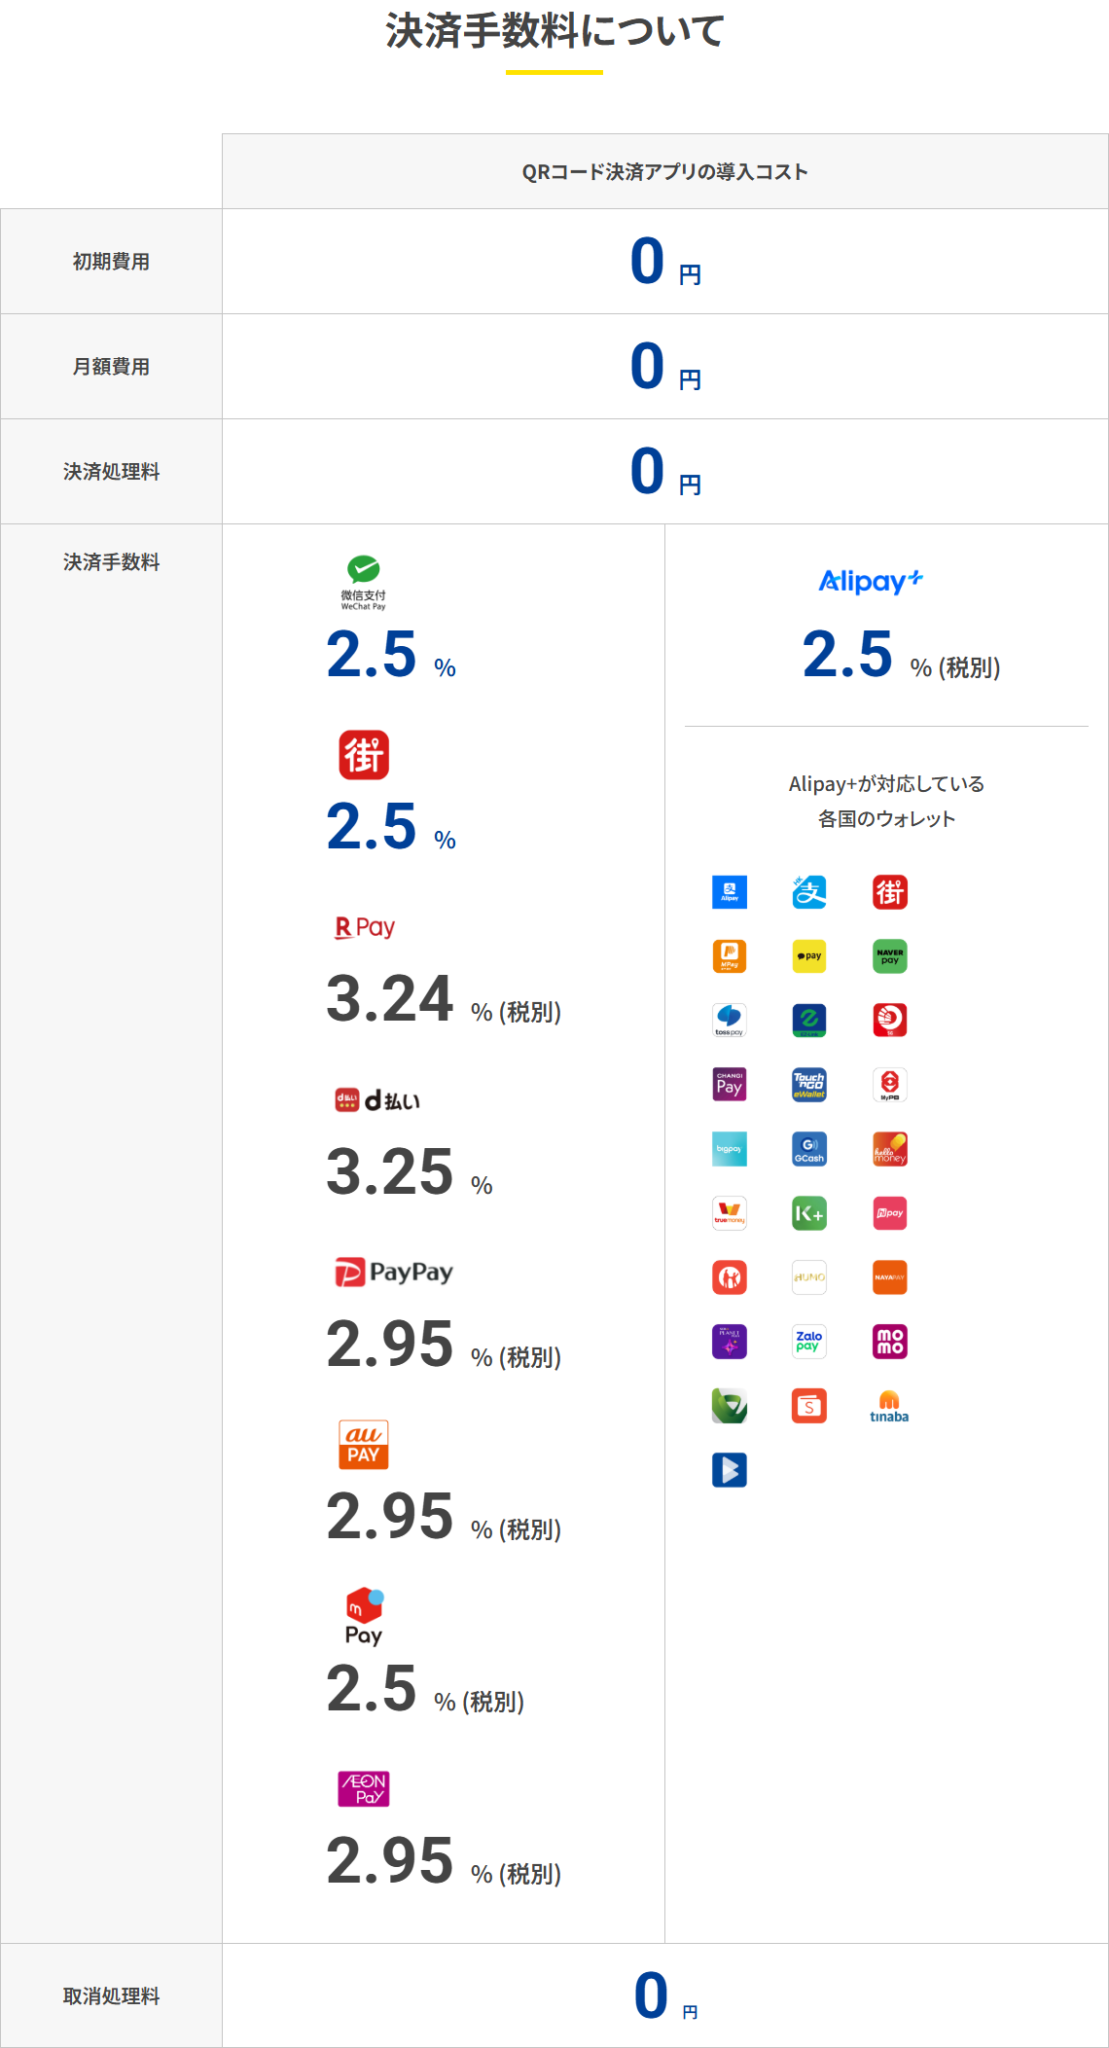
出典:UnivaPay「インバウンドPay」(2026年9月19日取得)。
各サービスの詳細はモバイル決済の種類とサービス比較、個別の条件はエアペイの手数料と対応ブランドとペイペイの導入方法と決済手数料にまとめています。訪日客の決済を軸に選ぶ場合はアリペイ・WeChat Payの導入と手数料を参照してください。
掲載を外したサービス
以前この記事で紹介していたLINE Payは、2025年4月30日をもって日本国内でのサービス提供を終了しました(LINE Pay公式告知、2026年9月19日確認)。メルペイについては、d払いの加盟店契約に含まれる形で受け付けることになります。
まとめ
ここまでスマホ決済サービスについて詳しく解説してきました。
簡潔にまとめると、以下のようになります。
- メリットは、導入すると集客や業務効率化につながる
- デメリットは、地方や災害時の対応に弱い
スマホ決済各社によるキャンペーンや、インバウンドによるキャッシュレス決済の増加により、スマホ決済サービスの利用率は拡大していくことが予想されます。
各社キャンペーンによる導入費用や決済手数料が安い期間に、スマホ決済サービスの導入を検討してみると良いでしょう。