
会社を作ったばかりの時期は、口座を1つ開くだけでも判断材料が足りません。実績も決算書もまだなく、固定費は1円でも減らしたい。そういう条件でネット銀行が候補に挙がるのは自然なことです。
ただし、ネット銀行を勧める記事の多くは「手数料が安い」「融資は受けられない」という2018年ごろの整理のまま止まっています。2026年9月18日時点で各行の公式ページを確認すると、後者はもう成り立ちません。この記事では、創業直後という条件に絞って、ネット銀行を選ぶ根拠と、いまも残っている制約を公表情報から確認します。
固定費で見ると、開設初年度の差は年6万円になる
ネット銀行が創業期に効くのは、使っていない月にも費用が出ないためです。メガバンクは口座そのものではなく、振込に使うインターネットバンキング(EBサービス)に月額基本料がかかります。取引がゼロの月でも引き落とされます。
| 口座 | 月額基本料(税込) | 年額に直すと |
|---|---|---|
| 三菱UFJ銀行 BizSTATION 基本サービス | 1,760円 | 21,120円 |
| みずほ銀行 みずほビジネスWEB ライトプラン | 3,300円 | 39,600円 |
| 三井住友銀行 Web21 <デビュー> | 2,200円 | 26,400円 |
| 楽天銀行/PayPay銀行/ドコモSMTBネット銀行/GMOあおぞらネット銀行 | 0円 | 0円 |
表1:各行の公式ページより(2026年9月18日確認)。三菱UFJ銀行は最大3ヵ月、みずほ銀行は申込月から3ヵ月の無料期間があります。
仮に三菱UFJ銀行とみずほ銀行の2行で法人口座と各EBサービスを持つと、無料期間が終わったあとの固定費は年60,720円です。創業初年度にこの金額を払う必要があるかは、振込の件数と、融資の相談先をどこに置くかで決まります。振込1件あたりの手数料まで含めた比較は法人口座を手数料で徹底比較にまとめました。
ネット銀行と、インターネットバンキングは別のもの
混同されやすいので先に整理します。ネット銀行は店舗を持たないインターネット専業の銀行そのものを指します。インターネットバンキングは、店舗を持つ銀行が提供しているサービスの名前で、残高照会や振込をパソコンやスマートフォンから行うためのものです。
表1で「月額基本料」と書いているのは、メガバンクについてはこのインターネットバンキングの利用料です。口座を開くだけなら費用はかかりませんが、法人が振込を行う以上、EBサービスの契約は実質的に必須になります。「口座維持手数料は無料です」という説明だけを見て比較すると、この部分が抜け落ちます。
2026年時点では、ネット銀行でも事業性の融資を扱っている
古い記事が「ネット銀行のデメリット」として挙げてきたのが融資です。ここは公表されている内容が変わっています。
| 銀行 | 商品 | 金額 | 条件・特徴 |
|---|---|---|---|
| PayPay銀行 | ビジネスローン | 〜1,000万円 | 極度型、金利2.2%〜14.0%、書類不要、24時間365日受付 |
| PayPay銀行 | 事業性融資(信用保証協会付融資) | 〜8,000万円 | 証書貸付、金利1.9%〜3.9%、書類必要。創業直後や経営不安時にも利用可能と案内 |
| ドコモSMTBネット銀行 | 事業性融資dayta | 50万円〜3,000万円 | 無担保無保証。決算書などの資料提出は不要で、借入条件は月次で通知。事務取扱手数料は契約金額の2.2% |
表2:PayPay銀行「融資」、ドコモSMTBネット銀行「事業性融資dayta」より(2026年9月18日確認)。金利・融資額は保証制度や審査結果により異なります。
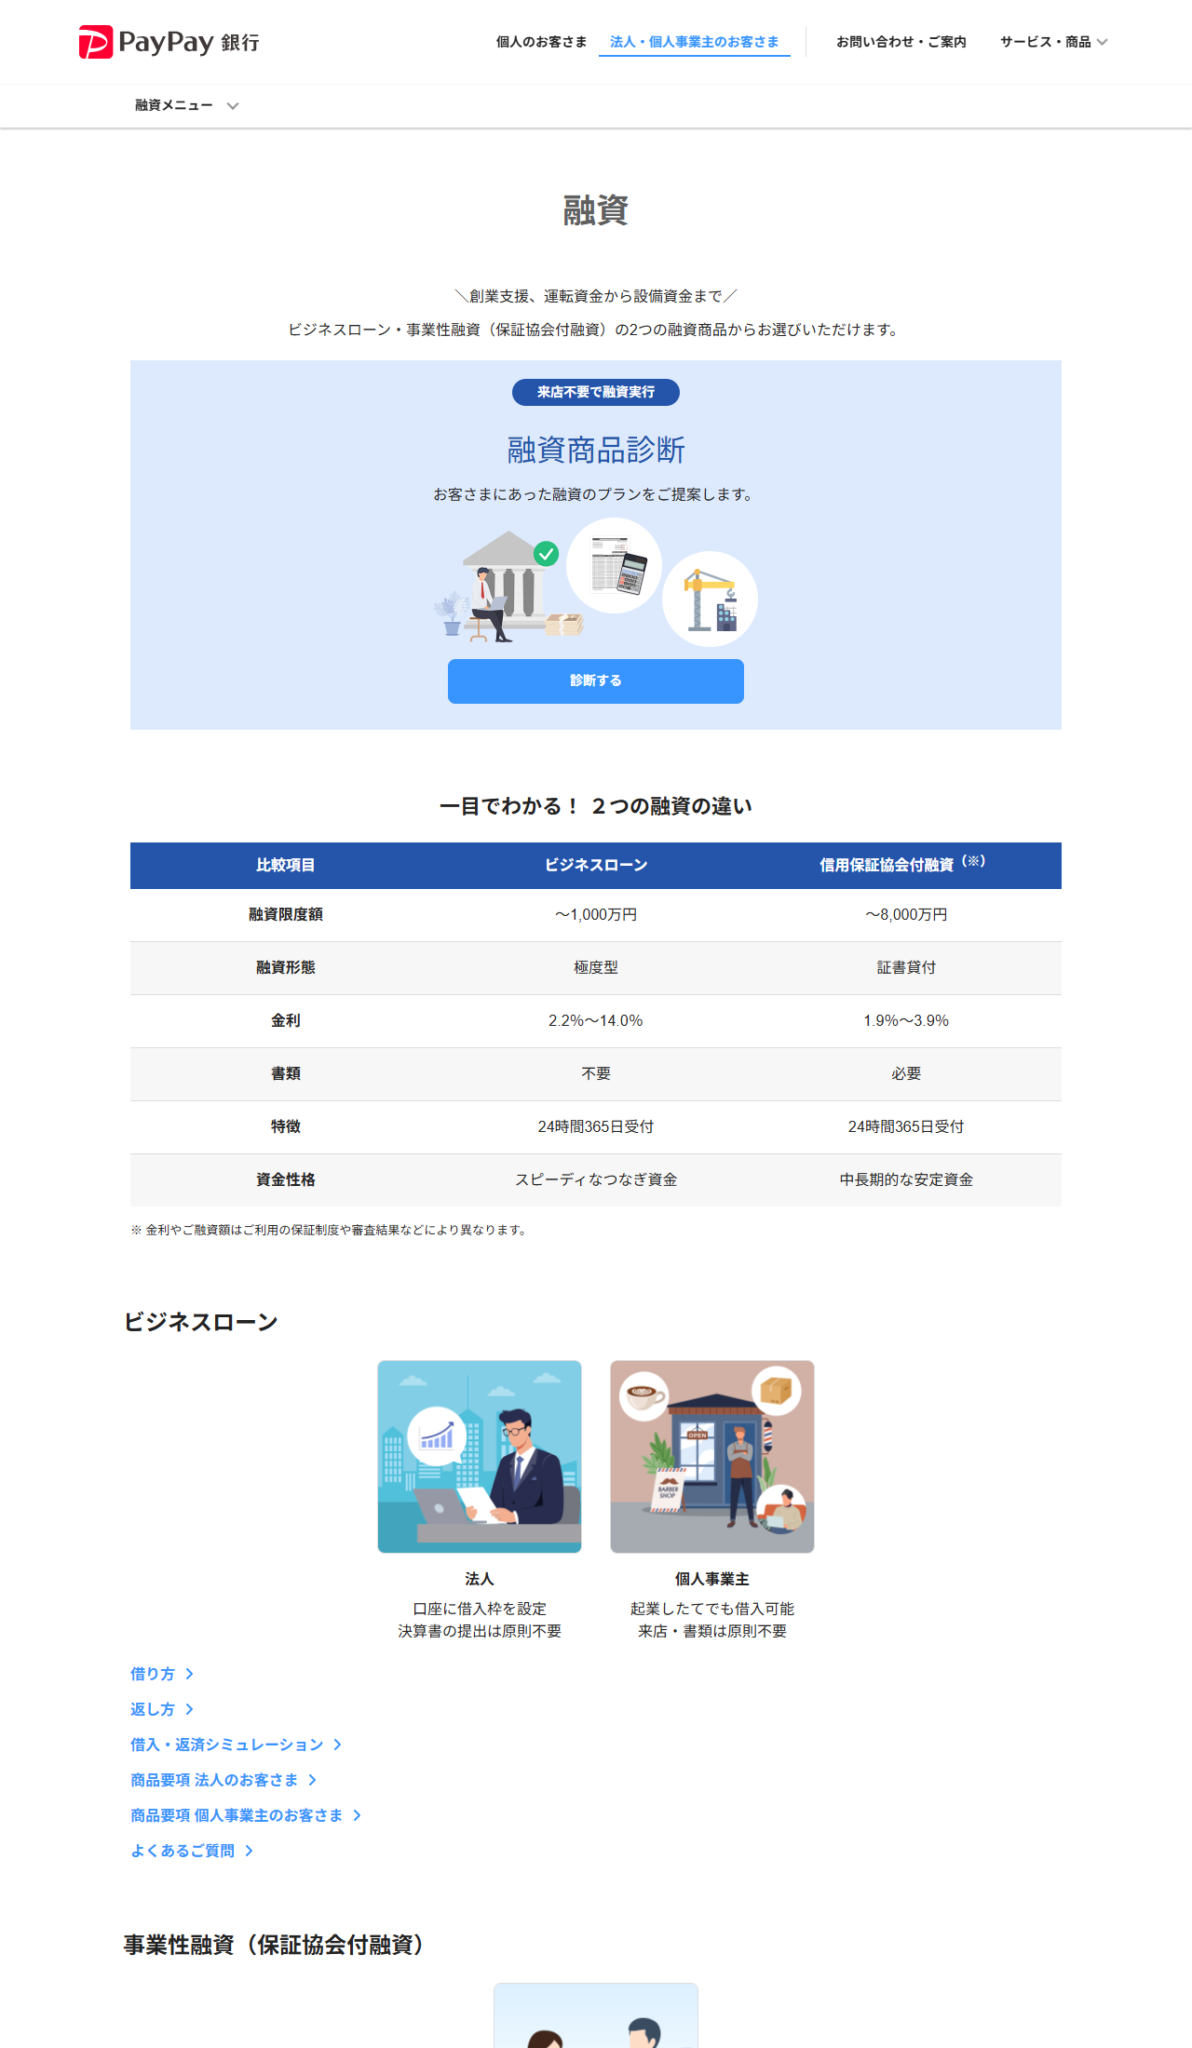
PayPay銀行「融資」より(2026年9月18日取得)。2種類の融資商品の違いが公式の表で整理されています。
ただし条件の付き方が銀行取引とは違います。ドコモSMTBネット銀行のdaytaは、法人口座を一定期間利用するなど所定の条件を満たした顧客に対して、借入可能額と利率を毎月通知する仕組みです。口座を開いた翌日に申し込めるものではなく、入出金の履歴が材料になります。創業直後に借りる前提で口座を選ぶなら、この「履歴が要る」という点は押さえておく必要があります。
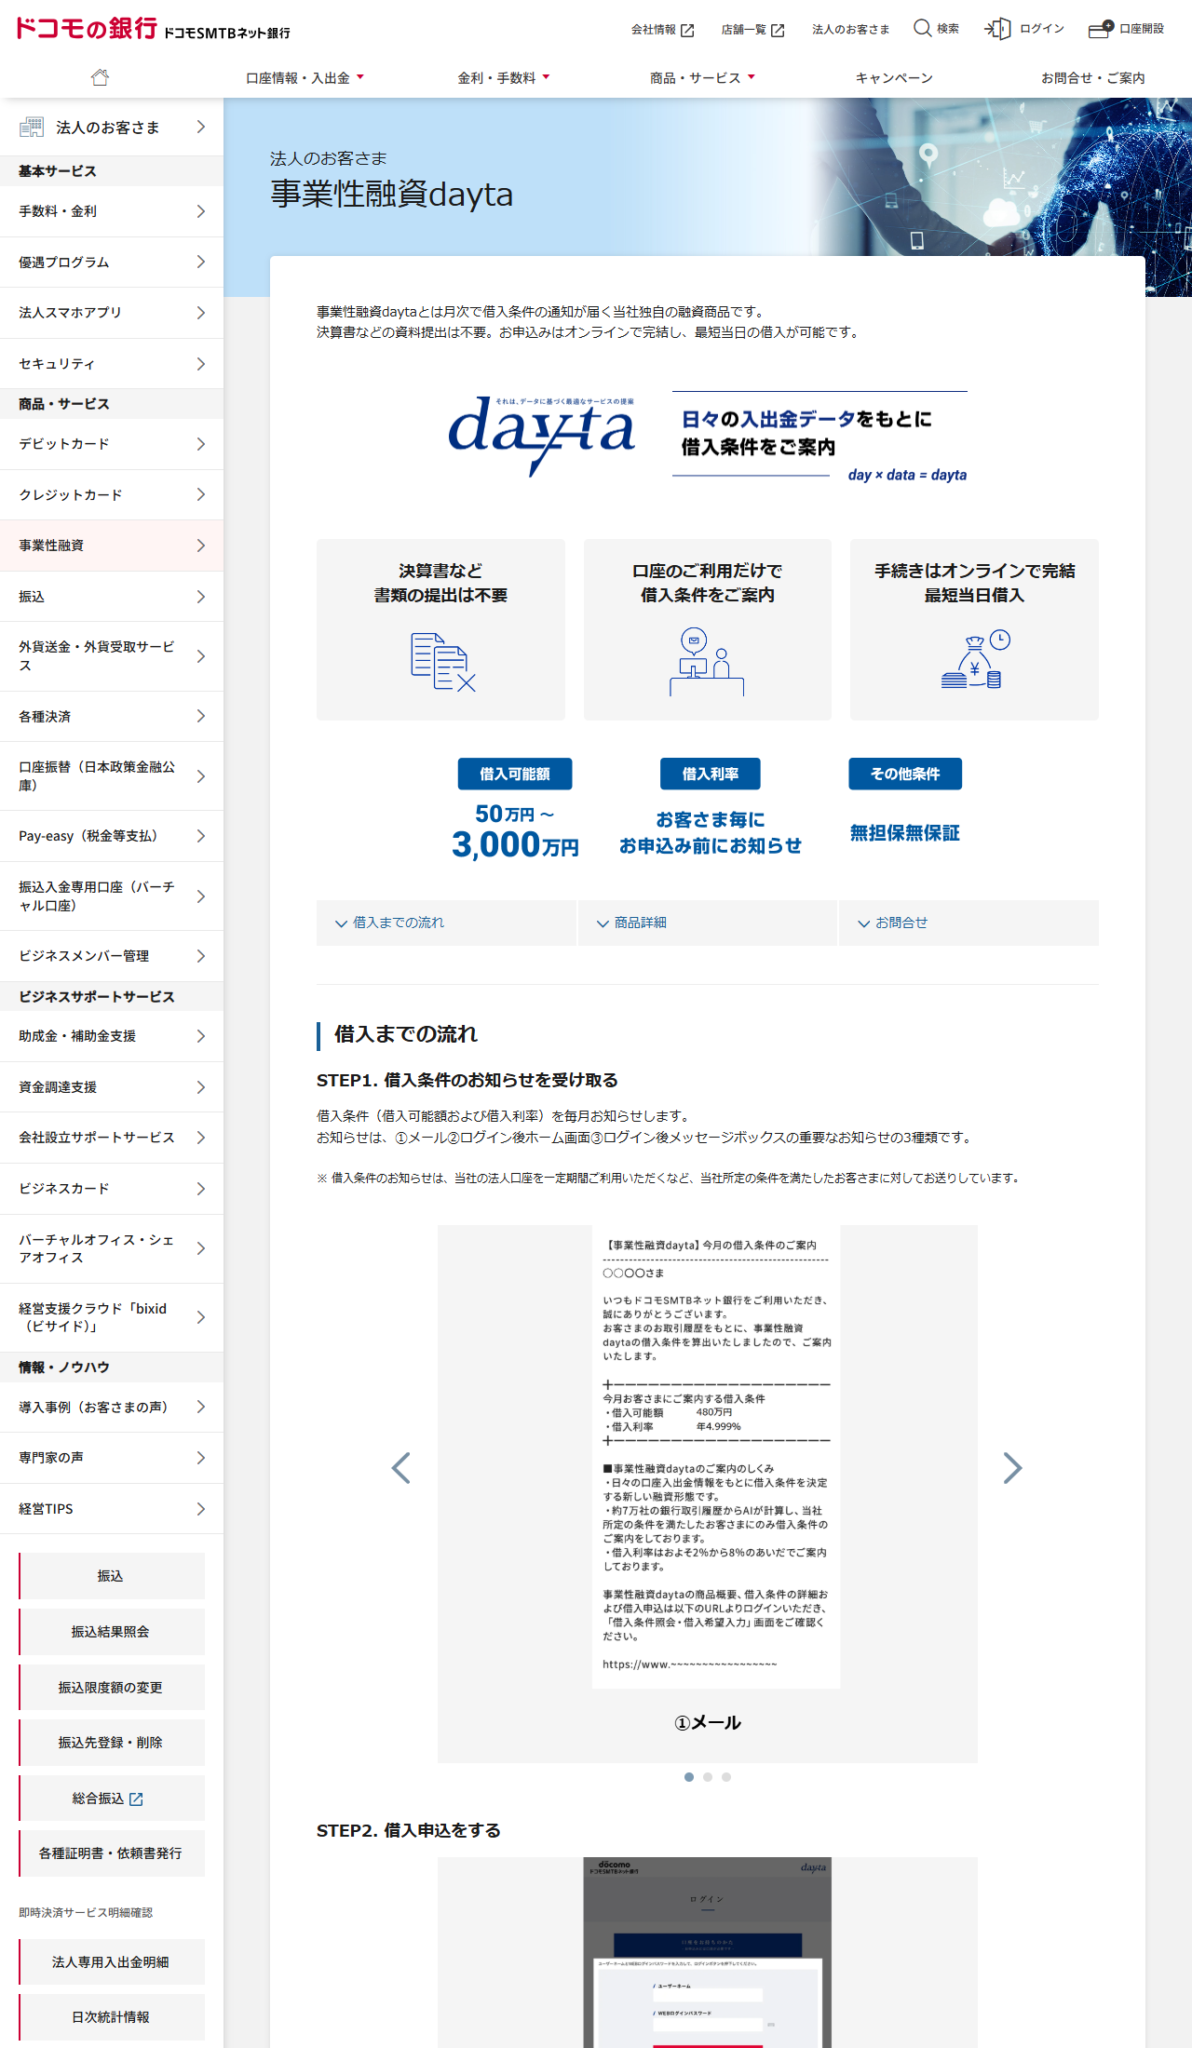
ドコモSMTBネット銀行「事業性融資dayta」より(2026年9月18日取得)。借入条件の案内は、法人口座を一定期間利用するなど所定の条件を満たした法人に限られます。
それでも残る、創業期に効く3つの制約
図1:ネット銀行で埋まらない部分
担当者がつかない店舗を持つ金融機関では、取引が進むと担当者が付き、資金繰りの相談先になります。ネット銀行の商品はオンラインで完結する設計のため、この相談窓口にあたるものがありません。
制度融資・自治体の窓口とは別系統になる創業期に使われる制度融資や自治体のあっせん融資は、指定された金融機関を通して申し込む形が一般的です。取引金融機関をネット銀行だけにすると、その導線が手元にない状態になります。
対面での説明ができない事業の中身を口頭で補足したい場合、窓口がある金融機関のほうが説明の機会を作れます。ネット銀行はオンラインの申込内容と口座の履歴が判断材料になります。
いずれも「ネット銀行が劣っている」という話ではなく、設計上そもそも提供していない機能です。必要なら、その機能を持つ金融機関を別に用意するのが現実的な解になります。
創業直後によくある結論は、支払い用にネット銀行を1つ開き、融資と相談の窓口として店舗のある金融機関をもう1つ持つという形です。固定費を抑えつつ、必要な機能を欠かさずに済みます。口座を2つ持つときの考え方は中小企業の法人口座はどう選ぶ?で整理しています。
創業直後という条件で見た、ネット銀行4行の違い
月額基本料が同じ0円でも、創業期に効いてくる部分は行ごとに違います。ここで比べたいのは金利の高低ではなく、「いつ使い始められるか」「他行あての振込が1件いくらか」「後から融資の話につながる商品があるか」の3点です。
| 銀行 | 公式に案内されている開設の目安 | 他行あて振込(税込) | 自行が提供する事業性の融資 |
|---|---|---|---|
| ドコモSMTBネット銀行 | オンライン完結の申込で最短翌日から利用可能 | 145円(振込優遇プログラムで最安130円) | 事業性融資dayta(50万円〜3,000万円、無担保無保証) |
| PayPay銀行 | 最短当日で口座開設 | 145円 | ビジネスローン/信用保証協会付融資 |
| GMOあおぞらネット銀行 | 条件を満たせば最短即日で口座利用 | 100円(振込料金とくとく会員は99円、別途月500円) | 「借りる・資金化する」の欄に、あんしんワイド、GMOあおぞら立替払い、GMOあおぞらビジネスローン(freee会員向け/弥生ユーザー向け)を掲載 |
| 楽天銀行 | 公式の法人ページに最短日数の掲示は見当たらない | 150円(3万円以上は229円) | 今回の確認範囲では自行商品の掲示を特定できなかった |
表3:ドコモSMTBネット銀行・PayPay銀行・GMOあおぞらネット銀行・楽天銀行の法人向けページで2026年9月18日に確認した内容をまとめた。開設日数の案内はどれも「最短」という書き方であり、確約された日数ではない。
この並べ方をすると、選び方が少し具体的になります。売上の入金を早く受けたいなら開設の目安が短い行、支払いの件数が多いなら1件あたりの安い行、数年先に運転資金の相談を想定しているなら、口座の利用履歴が融資条件につながる仕組みを持つ行。創業直後は3つ全部を満たす必要はなく、いま困っている1つで決めて構いません。
なお、GMOあおぞらネット銀行は他行宛て振込手数料が最大1年間・毎月20回無料になる案内を出していますが、無料の期間は会社設立年数によって異なると注記されています。キャンペーンの条件は入れ替わるため、申し込む時点の公式ページで確認してください。
創業直後にネット銀行から始める場合の順番
図2:開設の段取り
1. 設立登記の完了を確認し、法務局の書類を取る履歴事項全部証明書と法人の印鑑証明書。ネット銀行でも、郵送申込では原本の提出を求められます。
2. 申込先の条件を公式ページで確認するオンライン申込には条件が付きます。たとえばドコモSMTBネット銀行は、代表者が有効な運転免許証を持っていること、実質的支配者の申請が5人以下であることなどを条件として公開しています。
3. 事業実態を示す資料をそろえる会社案内、サービス紹介資料、契約書。楽天銀行は「事業実態の確認できる資料」を必須書類として挙げています。
4. 申し込み、郵送物を受け取って初期設定する郵送でやり取りする場合は到着期限があります。楽天銀行は申込から180日以内に書類が届かないと申込を取り消すと明記しています。
必要な書類の取得先と有効期限は法人口座開設の必要書類まとめに、審査で何が確認されるかは法人口座開設の全手順と注意点にまとめています。
まとめ
創業直後にネット銀行を選ぶ最大の根拠は、いまも固定費です。メガバンクのEBサービスは月1,760円から3,300円、2行持てば年6万円強になるのに対し、ネット銀行4行は0円です。
一方で、「ネット銀行では融資が受けられない」という説明は2026年時点では正確ではありません。PayPay銀行は保証協会付融資を含む2種類を、ドコモSMTBネット銀行は無担保無保証の事業性融資を公表しています。ただし条件は口座の利用履歴に紐づくため、開設直後にすぐ借りられるわけではありません。残るのは担当者と対面相談、そして制度融資の導線です。これらが必要になる見込みがあるなら、店舗のある金融機関をもう1つ持つ前提で設計してください。