
起業直後は、法人口座でさえ、作るのは簡単ではありません。この記事は、筆者が起業したときに法人口座の開設でつまずいた経験を出発点に、いまの各行が公表している条件と照らし合わせて整理したものです。体験の部分は起業当時のもので、そのあとで変わった点は公式ページを確認して分けて書きます。
起業直後に法人口座を作れなかった体験
正直、「えっ、口座開設ぐらい簡単にできるでしょ?」とタカをくくっていたのですが、申し込もうとした2行でつまずきました。
- 住信SBIネット銀行(現 ドコモSMTBネット銀行) → 申込条件を満たさず
- 千葉銀行 → 申込条件を満たさず
「あれっ、なんで申し込めないの?」と戸惑い、法人口座の開設までに1ヶ月以上かかってしまいました。理由は2つです。
- バーチャルオフィスに登記をしていたこと
- 固定電話を用意せず、携帯電話だけだったこと
法人口座の開設にもそれなりの審査があるということを、この段階ではじめて知りました。当時、千葉銀行やメガバンクでは次のように言われています。
「法人口座開設時には実際にオフィスに担当者が訪問して、事業の実態を確認してからです。」
バーチャルオフィスにはポストしかありませんから、訪問には対応できません。訪問の目的が実態の確認である以上、銀行や喫茶店での打ち合わせでは代わりになりませんでした。住信SBIネット銀行(当時)は、そもそも固定電話を入力しないと申込自体ができない画面でした。
ウェブの会社なのでオフィスも固定電話も業務上は必要なかったのですが、その費用を惜しんだ結果、法人口座が作れないという事態に直面したわけです。最終的に口座を開けたのは、楽天銀行と京葉銀行(千葉県の第二地銀)の2行でした。バーチャルオフィスで固定電話がなくても、定款や謄本、事業内容の説明で開設に応じてもらえました。
審査で何が確認されているのか
銀行が事業の実態を見るのは、犯罪による収益の移転防止に関する法律(犯収法)第4条第1項が、本人特定事項・取引を行う目的・事業の内容・実質的支配者の本人特定事項の確認を義務づけているためです。楽天銀行も、実質的支配者の入力が必須になった理由として同法の改正を挙げています。
つまり、バーチャルオフィスや携帯電話そのものが禁止されているわけではなく、「事業の内容と所在をどう確認するか」の方法が銀行ごとに違う、という話です。確認事項の中身と、申込から利用開始までの流れは法人口座開設の全手順と注意点で詳しく扱っています。
いま公表されている「受け付けられない例」
審査基準そのものは公開されていません。楽天銀行は「口座開設時の審査には一定の審査基準があるが、詳細は公開していない」と明記したうえで、受付ができない例だけを挙げています。
| 楽天銀行が公表している「受付ができない例」 |
|---|
| 事業実態の確認が取れない場合 |
| 寄付を募るために組織された法人格(登記)のない団体 |
| 日本における登記のない海外法人 |
| 任意団体(同窓会、組合) |
| 有限責任事業組合 |
表1:楽天銀行「法人ビジネス口座開設に関する注意事項」より(2026年9月18日確認)。開設できるのは「日本国内で登記をし、事業を行なっている法人」とされています。
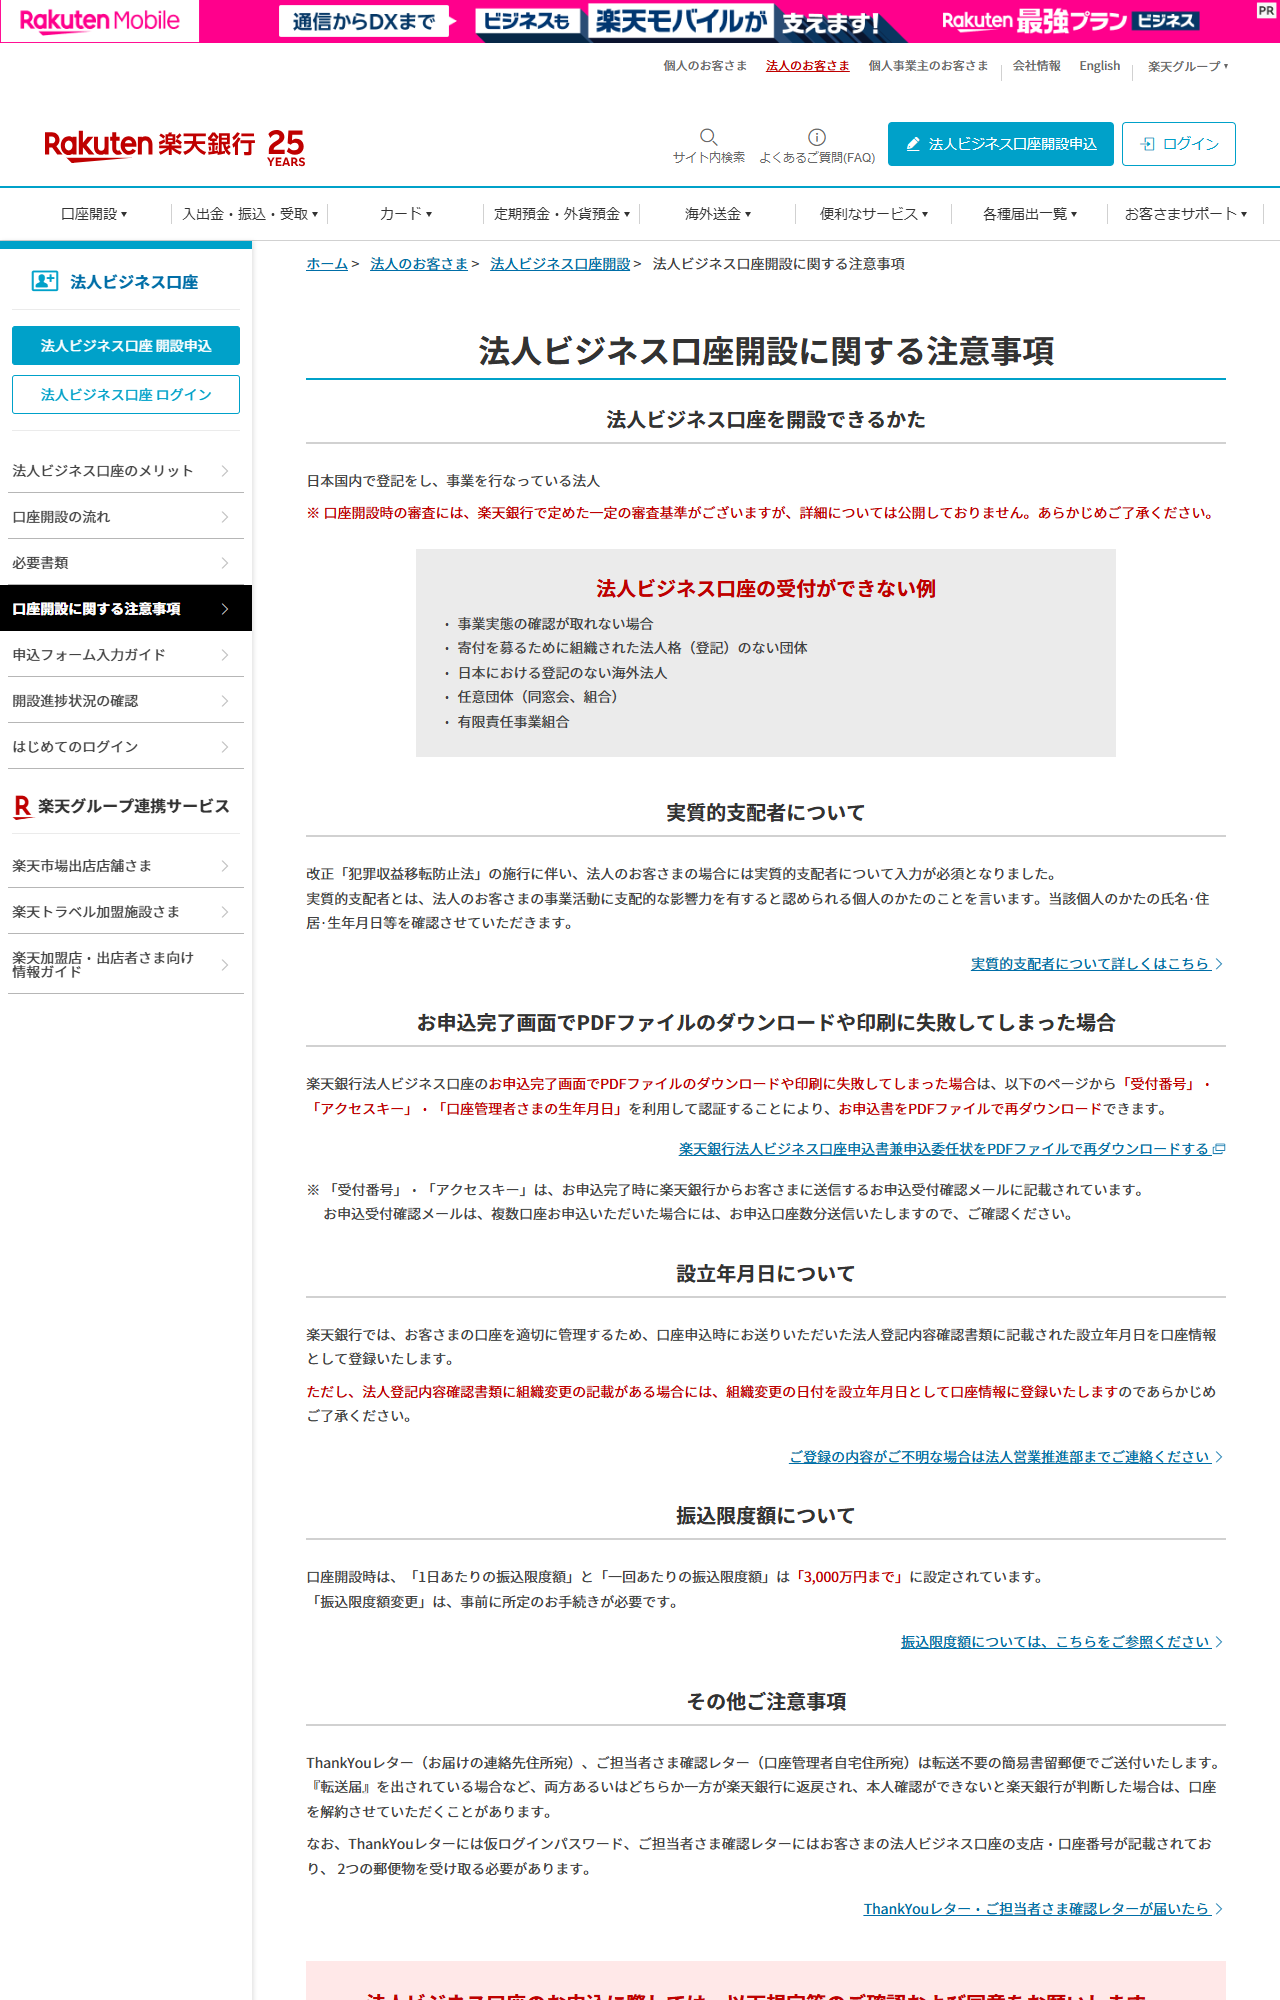
楽天銀行「法人ビジネス口座開設に関する注意事項」より(2026年9月18日取得)。
並んでいるのは、法人格や事業実態の有無に関するものばかりで、事務所の形態や電話の種類は挙がっていません。断られた理由を推測する前に、まず申込先の公式ページでこの種の一覧を読むのが早道です。
図1:申し込む前に、公式ページで見ておく3点
開設できる対象として何が書かれているか「日本国内で登記をし、事業を行なっている法人」のように、対象が言い切られていることがあります。自社が外れていないかを最初に確認します。
受付ができない例が挙がっているか任意団体や登記のない海外法人など、はっきり除外されている類型が書かれている場合があります。ここに当たると、書類をそろえても進みません。
オンライン申込に固有の条件があるかドコモSMTBネット銀行は、オンライン口座開設の条件として代表者が有効な運転免許証を持っていること、実質的支配者の申請が5人以下であることなどを公開しています。条件を外れる場合は郵送申込に切り替えます。
この3点は申込フォームに入る前に読めます。入力を始めてから弾かれるより、手戻りが小さく済みます。
筆者がつまずいた当時は、こうした条件が申込画面に入って初めて分かる形でした。いまは公式ページ側に一覧として出ている銀行が増えています。断られた理由を自分で推測して落ち込むより、次の候補の条件を読むほうが早く進みます。
当時の判断のうち、いまは変わっているもの
記事の初出時点では、ネット銀行の弱点として「海外送金ができない」「税金支払いのペイジーが使えない」を挙げていました。ここは公表されている内容が変わっています。
| 当時の前提 | 2026年9月18日時点で公式に確認できること |
|---|---|
| ネット銀行は海外送金ができない | ドコモSMTBネット銀行は法人向けに「外貨送金・外貨受取サービス」を提供(10通貨、利用には申込と所定の審査が必要)。楽天銀行も法人向けの海外送金サービス(支払・受取)を案内している |
| ネット銀行はペイジーが使えない | ドコモSMTBネット銀行の法人メニューに「Pay-easy(税金等支払)」が用意されている |
| ネット銀行では融資が受けられない | PayPay銀行はビジネスローンと信用保証協会付融資を、ドコモSMTBネット銀行は事業性融資daytaを公表している |
表2:各行の法人向け公式ページで確認(2026年9月18日)。外貨送金・外貨受取サービスは2026年4月16日に手数料改定が実施されています。
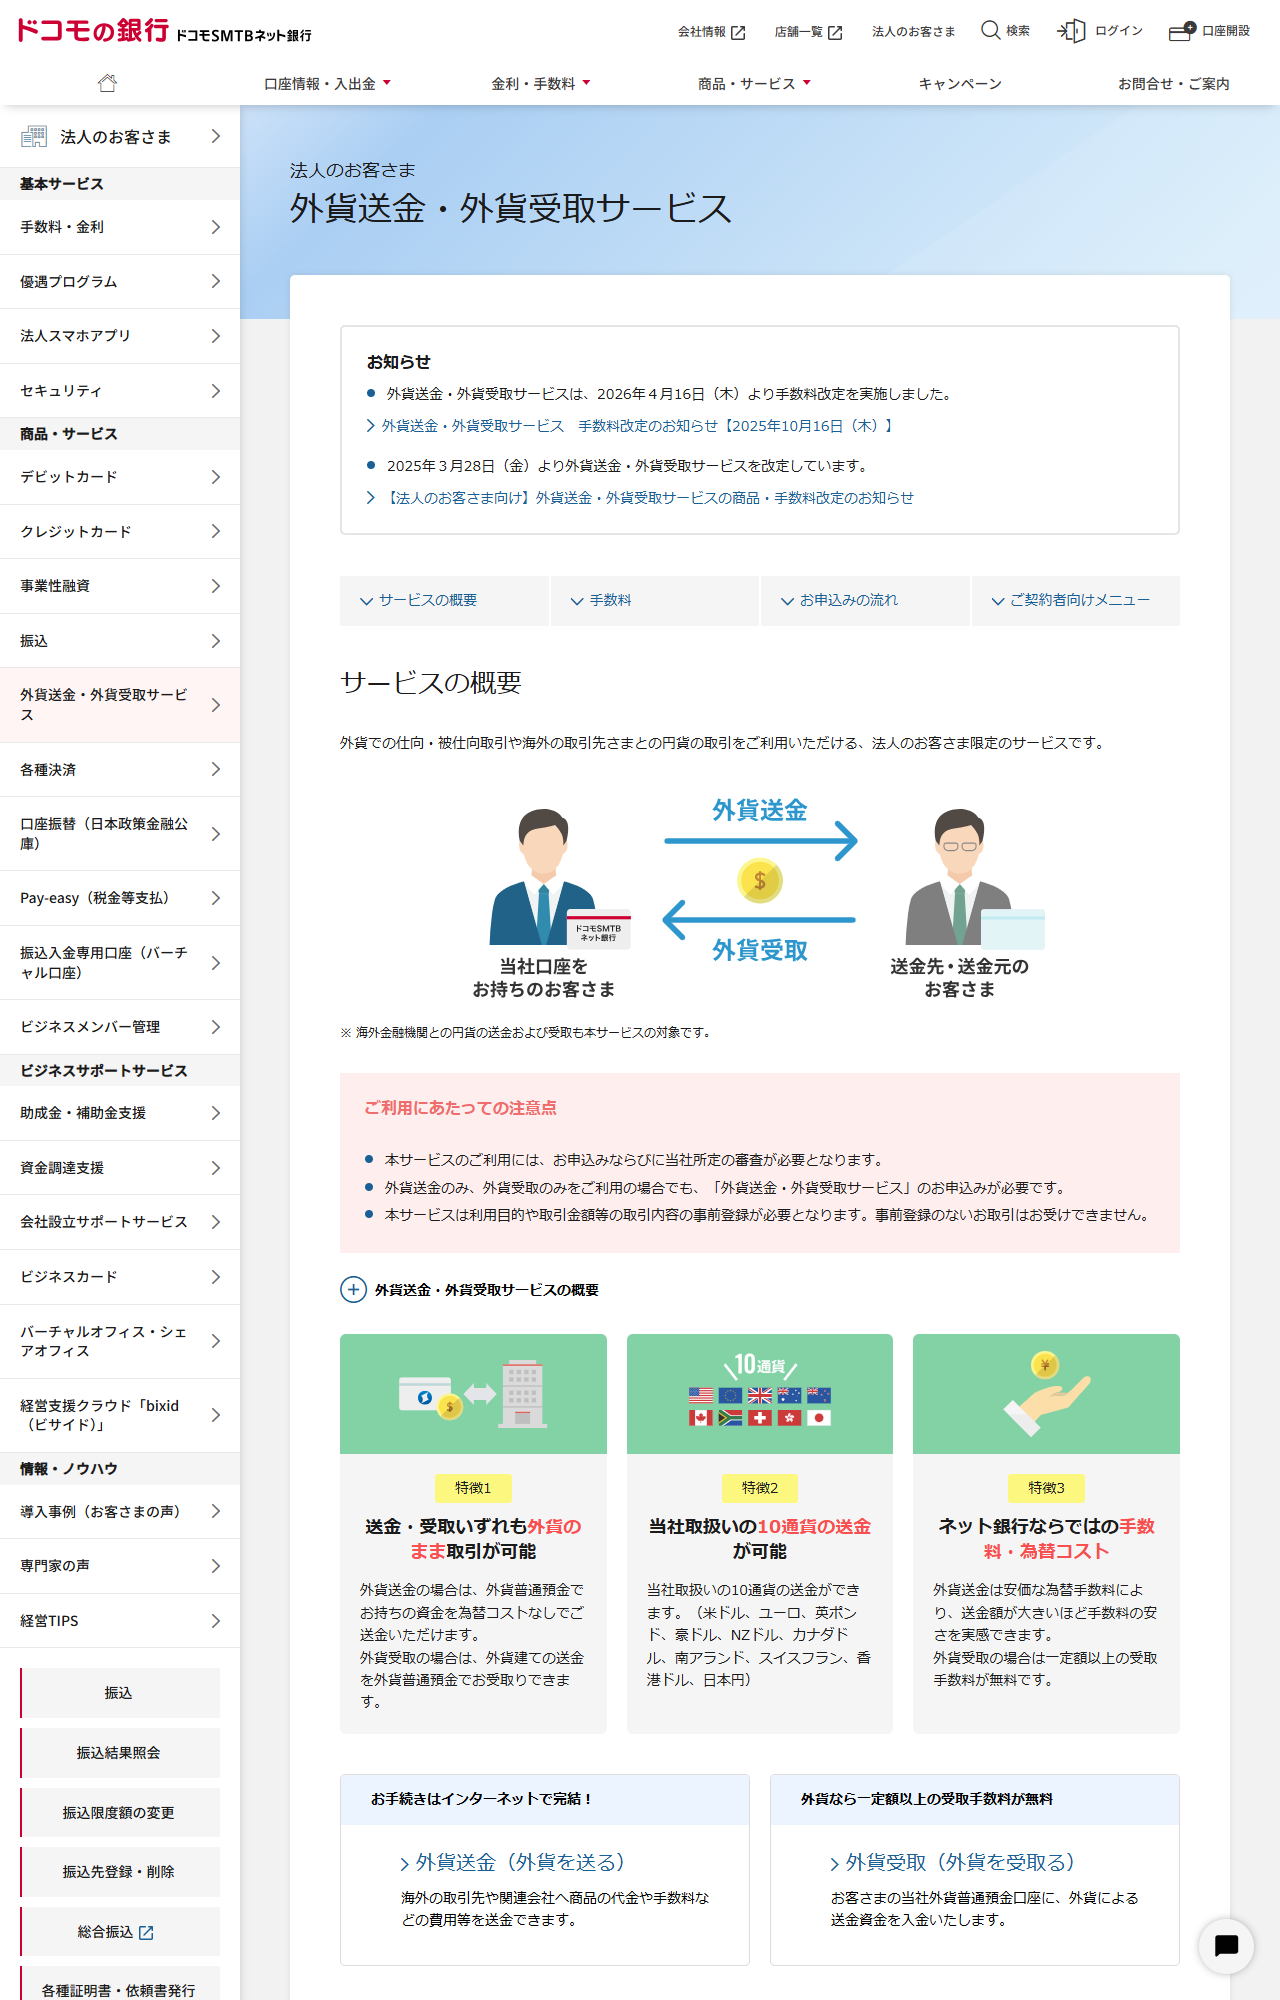
ドコモSMTBネット銀行「外貨送金・外貨受取サービス(法人のお客さま)」より(2026年9月18日取得)。利用には申込と所定の審査、取引内容の事前登録が必要と注記されています。
古い記事を読むときは、こうした「できない」の記述がいつの時点のものかを疑ってください。数年で入れ替わります。
いまも変わっていない、つまずきどころ
図2:口座が作れないときに検討する4つの手
1. オフィスと固定電話がある会社は、そもそも詰まりにくい筆者はバーチャルオフィスかつ携帯電話のみという状況で手間取りましたが、事務所と固定電話があれば普通に開設できています。
2. ネット銀行と第二地銀を候補に入れるネット銀行は担当者の訪問面談を前提にしていません。第二地銀は地元の銀行という性格が強く、規模も大きくないため、相談の敷居が低い傾向があります。
3. 紹介を使う知り合いの経営者、取引先、税理士や会計事務所、弁護士・司法書士からの紹介という手があります。
4. いったん個人名義の口座で分離運用する法人の取引を個人口座で行っても、会計上・税務上の処理自体はできます。ただし取引先から見た印象や、法人カードの引落口座に使えないといった不便が残ります。
4は応急処置です。法人口座を開けたら移す前提で考えてください。
融資を使うかどうかで、選ぶ先は分かれる
起業直後の口座選びでいちばん効くのは、融資を使う予定があるかどうかです。融資を希望するなら、店舗があり担当者が付く銀行を選んでおくほうが動かしやすくなります。法人口座を開設して入出金をその銀行で回している会社のほうが、取引の実態が見えるためです。
当面は融資を必要としないなら、固定費のかからないネット銀行から始めて構いません。口座維持手数料もインターネットバンキング利用料も0円の行が複数あり、使わない月の負担が出ません。ネット銀行を創業直後に選ぶ判断材料は創業直後の法人口座にネット銀行を選ぶ判断に、業態ごとの性格の違いは中小企業の法人口座はどう選ぶ?にまとめています。
筆者はいまメガバンクとネット銀行を併用しています。起業直後にどちらか一方だけを選ばなければならない場面はほとんどなく、順番の問題です。先に開けるほうを決め、必要が出た時点でもう一方を足す形で足ります。
まとめ
起業直後に法人口座でつまずく典型は、事務所の形態と連絡先です。バーチャルオフィスと携帯電話だけという状態では、訪問による実態確認を前提にしている銀行では話が進みませんでした。一方で、同じ条件でも楽天銀行や第二地銀は、定款や謄本、事業内容の説明で開設に応じています。
いま確認すべきなのは、申込先が公表している受付の可否と必要書類です。審査基準そのものは公開されていませんが、受け付けられない例は公表されています。そして、数年前に「ネット銀行にはできない」とされていた海外送金・ペイジー・融資は、いずれも公式ページで扱いが確認できる状態になりました。古い前提のまま候補を外さないでください。
- 法人口座開設の必要書類まとめ|書類ごとの取得先と、金融機関別の提出物
- 法人口座を手数料で徹底比較|月額基本料、他行あて振込手数料、年間コストの試算

