この記事はもともと2018年11月に、保険料を全額損金に算入できる法人保険をランキング形式で紹介したものだった。
その前提は、2019年の法人税基本通達の改正で成り立たなくなっている。
国税庁は令和元年6月28日付の法令解釈通達(課法2-13ほか2課共同)で定期保険と第三分野保険の保険料の取扱いを見直し、令和元年7月8日以後に契約したものには新しいルールが適用されている。
保険期間が3年以上で最高解約返戻率が50%を超える契約は、支払保険料の一部を資産に計上することになり、「全額を損金に算入して利益を圧縮する」という使い方ができなくなった。
ここでは現行のルールを国税庁のページから整理し、そのうえで当時挙げた5商品が今どうなっているかを公式ページで確認した結果を示す。
- 「全額損金算入」を前提にした節税の説明は、令和元年7月8日以後の契約には当てはまらない。保険期間3年以上かつ最高解約返戻率50%超の契約は、支払保険料の一定割合を資産計上する
- 旧本文にあった「実質返戻率142.1〜144.5%」という計算は削除した。この数字は保険料の全額が損金になることを前提にした試算で、現行のルールでは成り立たない。出典も示されていなかった
- 当時2位に挙げた東京海上日動あんしん生命の「E型」は、現在の公式ページの一覧に無い。同商品のページに出ているのはA型とD型の2種類である
- 日本生命の商品ページには「税務上の取扱い」の節が見当たらない。旧本文が載せていた「全額損金タイプ」の区分表は、現在の公式ページでは確認できなかった
- 保険料の経理処理は契約日と最高解約返戻率で決まる。既に契約しているものは契約日時点のルールが基準になるため、新規契約の話と混ぜないこと。個別の判断は顧問税理士に確認してほしい
2019年7月8日以後の契約に適用されるルール
国税庁は、法人が契約者となり役員または使用人(親族を含む)を被保険者とする保険期間3年以上の定期保険・第三分野保険で、
最高解約返戻率が50%を超えるものについて、支払保険料の一定割合を資産計上することを求めている。
割合と期間は最高解約返戻率の区分で変わる。国税庁のタックスアンサー No.5364-2 に示されている区分は次のとおりである。
| 最高解約返戻率 | 資産計上期間 | 資産計上額 | 取崩し(損金算入)の期間 |
|---|---|---|---|
| 50%超 70%以下 | 保険期間の開始の日から、保険期間の100分の40相当期間を経過する日まで | 当期分支払保険料の額に100分の40を乗じた金額 | 保険期間の100分の75相当期間の経過後から、保険期間の終了の日まで |
| 70%超 85%以下 | 保険期間の開始の日から、保険期間の100分の40相当期間を経過する日まで | 当期分支払保険料の額に100分の60を乗じた金額 | 保険期間の100分の75相当期間の経過後から、保険期間の終了の日まで |
| 85%超 | 最高解約返戻率となる期間の終了の日まで(最低5年) | 当期分支払保険料の額に最高解約返戻率の100分の70を乗じた金額。当初10年は100分の90 | 解約返戻金相当額が最も高い金額となる期間の経過後から、保険期間の終了の日まで |
出典:国税庁 No.5364-2 定期保険及び第三分野保険の保険料(保険料に相当多額の前払部分の保険料が含まれる場合)の取扱い(令和元年7月8日以後契約分)(2026年10月20日閲覧)
最高解約返戻率が高い商品ほど、資産に計上する割合が大きくなる設計である。
返戻率の高さを売りにしていた商品は、まさにその返戻率の高さによって損金に落とせる額が小さくなる。
旧本文が「返戻率が高いほど有利」という見方で商品を並べていたのは、この改正の前だったからである。
資産計上が要らない場合(適用除外)
すべての契約が対象になるわけではない。国税庁は次の場合について、相当多額の前払部分の保険料が含まれない場合の取扱い(期間の経過に応じて損金算入)を示している。
| 区分 | 内容 |
|---|---|
| 最高解約返戻率が50%以下 | 資産計上の対象外。支払保険料は原則として期間の経過に応じて損金に算入する |
| 保険期間が3年未満 | 資産計上の対象外 |
| 最高解約返戻率が70%以下かつ 年換算保険料相当額が少額 | 最高解約返戻率70%以下で、かつ年換算保険料相当額が一の被保険者につき合計30万円以下の場合は資産計上の対象外 |
| 解約返戻金相当額のない短期払 | 保険期間を通じて解約返戻金相当額のないものについては、令和元年10月8日以後の契約に改正後の取扱いが適用される |
出典:国税庁 No.5364-2/国税庁 No.5364 定期保険及び第三分野保険の保険料の取扱い/国税庁 法人税基本通達等の一部改正について(法令解釈通達)(定期保険及び第三分野保険に係る保険料の取扱い)/国税庁 定期保険及び第三分野保険に係る保険料の取扱いに関するFAQ(いずれも2026年10月20日閲覧)
被保険者1人あたり年換算保険料30万円以下という除外は、節税目的の大型契約には届かない水準である。
旧本文が「売上規模が大きく、保険料をなるべく高く支払いたい場合に最適」と書いていた使い方は、この除外には当てはまらない。
「実質返戻率」で有利不利を語れなくなった
旧本文には、実効税率33.8%を前提に税効果を含めた「実質返戻率」が142.1〜144.5%になるという記述があった。
この計算は、支払った保険料の全額がその期に損金になることを前提にしている。
最高解約返戻率が85%を超える商品では、当初10年は当期分支払保険料に最高解約返戻率の100分の90を乗じた額を資産計上することになるため、損金になる額はごく一部にとどまる。前提が崩れた計算は結論も使えない。
あわせて、法人保険で生じるのは税の「繰り延べ」であって、負担の総額が減るわけではないという点も変わっていない。
資産計上した前払保険料は期間の経過に応じて取り崩して損金に算入し、解約時には解約返戻金が益金になる。どの期に費用と収益を立てるかが動くだけである。
2018年に挙げた5商品の現況
旧本文がランキングとして挙げた5商品について、2026年10月20日に各社の公式ページを開いて確認した。
料金・返戻率・税務の区分は、当時の数字をそのまま使えない。確認できなかったものは、確認できなかったものとして記載している。
| 当時の順位・商品 | 保険会社 | 公式ページの現況(2026年10月20日) | 旧本文の記述で使えなくなった点 |
|---|---|---|---|
| 1位 Prosperity定期保険 | マニュライフ生命 | 確認できなかった。公式ページはこの経路ではHTTP 403を返し内容を読めない。ページが無いという意味ではない | 「保険料は当然、全額を損金の額に算入することができます」という記述。現行ルールでは最高解約返戻率の区分による |
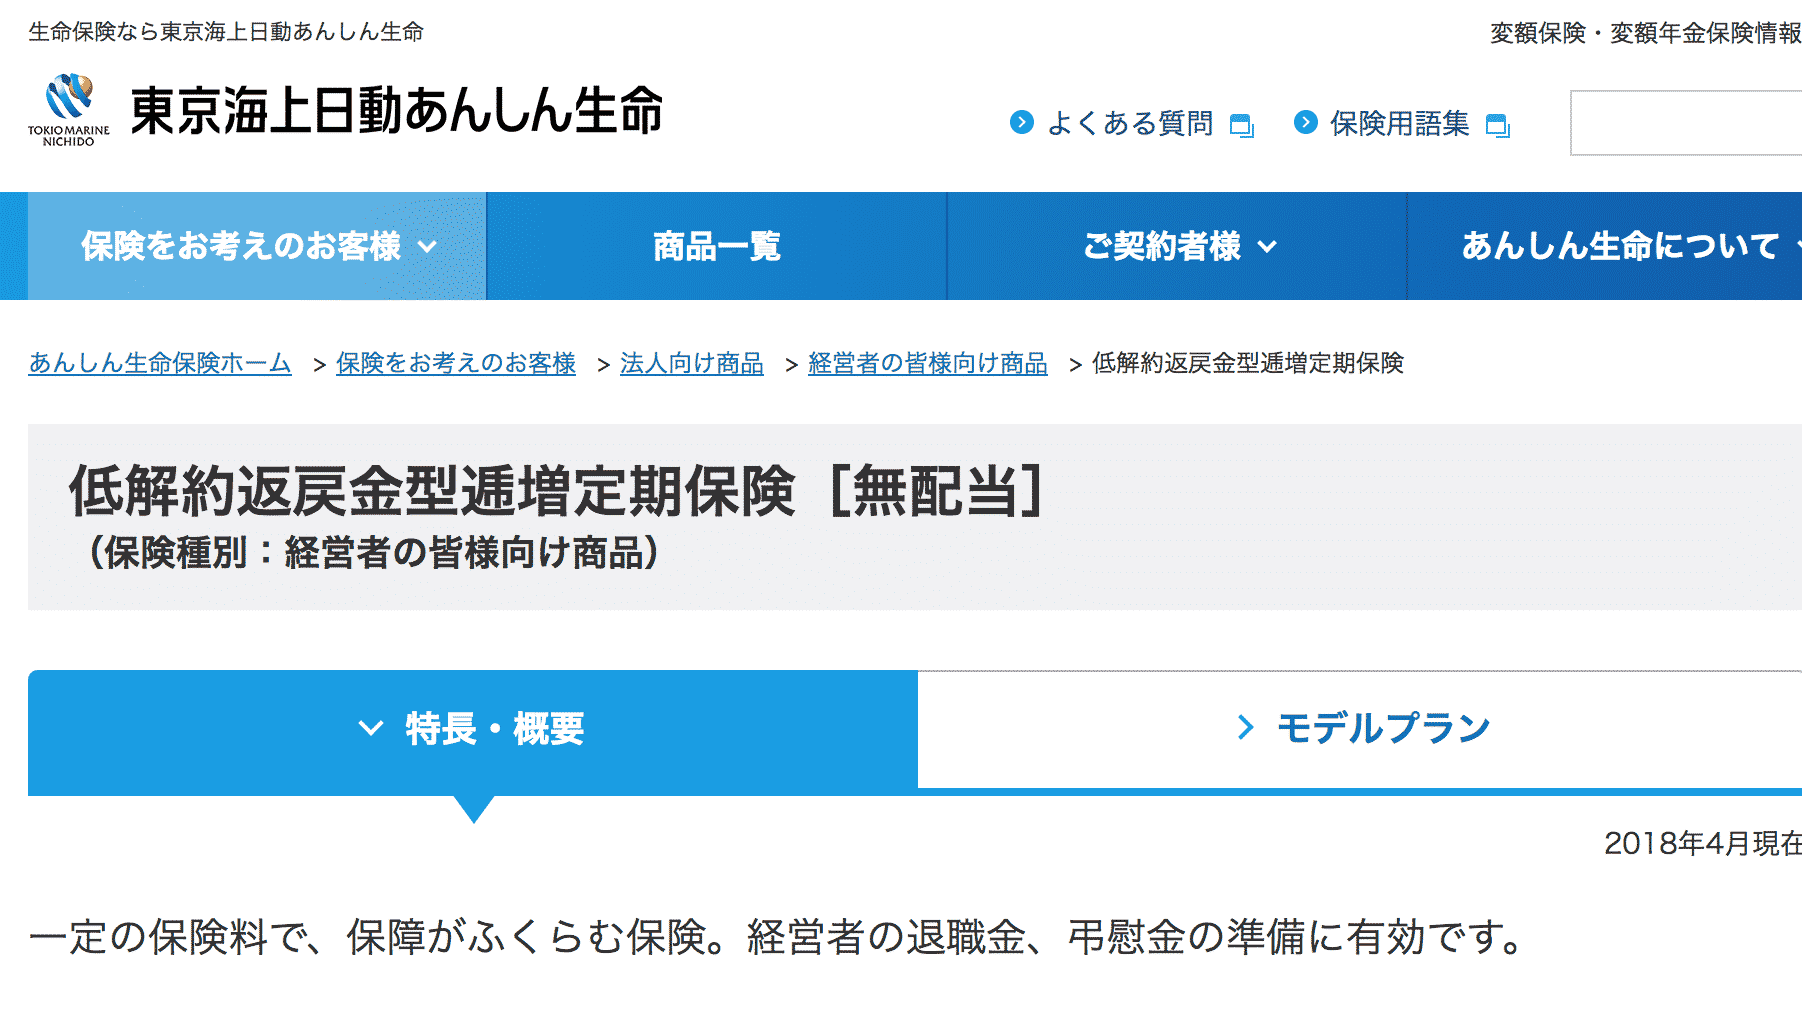
| 2位 低解約返戻金型逓増定期保険[無配当]E型 | 東京海上日動あんしん生命 | 商品は提供中だが、公式ページに出ているのはA型とD型の2種類で、E型は現行の一覧に無い | A型〜E型の5プラン表と、プラン別の経理処理(全額損金=E型)の区分表 |
| 3位 定期保険OKライフ(限定告知型) | アクサ生命 | 提供中。販売停止・取扱終了の掲示は見当たらない。契約年齢は20歳〜80歳 | 2018年当時の支払限度・支払額のシミュレーション値 |
| 4位 ニッセイ傷害保障重点期間設定型長期定期保険 | 日本生命 | 提供中。販売停止の掲示は見当たらない。ただし「税務上の取扱い」の節は公式ページに見当たらない | 「全額損金タイプ」を含む損金区分(A/B)の表 |
| 5位 ネオdeきぎょう | ネオファースト生命 | 商品ページは存在し説明がある。販売停止の掲示は無いが、現在も販売中かはページに明記が無く確認できなかった | 年齢別の返戻率(86.6%など)と、税効果込みの「実質返戻率142.1〜144.5%」 |
各社の公式ページ(2026年10月20日閲覧):マニュライフ生命 Prosperity定期保険/東京海上日動あんしん生命 低解約返戻金型逓増定期保険/アクサ生命 定期保険OKライフ/日本生命 ニッセイ傷害保障重点期間設定型長期定期保険/ネオファースト生命 ネオdeきぎょう
下の5点は、いずれも2018年当時の各社の公式ページの画面である。現在のページはこの内容ではない。当時どう案内されていたかの記録として残す。
いま法人保険を検討するときに確認する順番
保険料の経理処理は、商品名ではなく「契約日」と「最高解約返戻率」で決まる。
商品の比較より先に、自社の契約がどの区分に入るのかを確かめる順番になる。
最高解約返戻率は商品のパンフレットではなく、個別の契約条件で作った設計書(保険設計書)の数字で判断する。
同じ商品でも被保険者の年齢・保険期間・払込期間で最高解約返戻率は変わり、区分が動けば資産計上の割合も変わる。
この記事の確認について
税務の取扱いは、国税庁のタックスアンサーと法令解釈通達のページを2026年10月20日に開いて確認した。
各商品の提供状況は同日に各社の公式ページを開いて確認し、マニュライフ生命のページはHTTP 403で内容を読めなかったため「確認できなかった」と記載している。到達できないことは提供終了の根拠にはならない。
ネオファースト生命の商品についても、販売中であることの明記がページに無いため断定していない。
この記事は一般的な取扱いの整理であり、個別の契約の経理処理や税務判断の代わりにはならない。実際の処理は設計書と契約日をもとに顧問税理士に確認してほしい。
あわせて読みたい
- 法人保険6種類の違いと、保険料の経理処理|国税庁の通達で決まる資産計上のルール|保険の種類ごとに経理処理を確認する場合はこちら
- 【注意】法人保険に節税効果はない!あるのは税の繰り延べ効果のみ|繰り延べと節税の違いを確認する場合はこちら
- 法人保険で退職金を用意するときに考えなければならないメリットとデメリット|退職金の準備を目的に考える場合はこちら
- 法人保険はどんな会社がどの保険に入るべきか?法人保険の種類と選び方|自社に合う種類から考える場合はこちら