
Bizプリカは、TOMOWEL Payment Service株式会社が提供する事業法人向けMastercardプリペイドカードです。従業員や店舗へ必要額だけを配り、小口現金や立替経費を減らす用途に向きます。本記事では公式料金、利用できない店舗、ガソリン・海外利用、残高と退会時の注意まで確認します。
複数の従業員へリアルカードを配り、1枚単位の分かりやすい料金で管理したい法人に向いています。初期費用・発行費・発送費・チャージ手数料は0円、月額は1枚150円です。一方、個人事業主は対象外で、ETC・高速道路料金には使えません。残高の現金化や退会時の払戻しもできないため、入金額を必要最小限に管理する必要があります。
提供会社:TOMOWEL Payment Service株式会社/申込受付:公式サイトで確認/公式情報
Bizプリカの料金・基本スペック
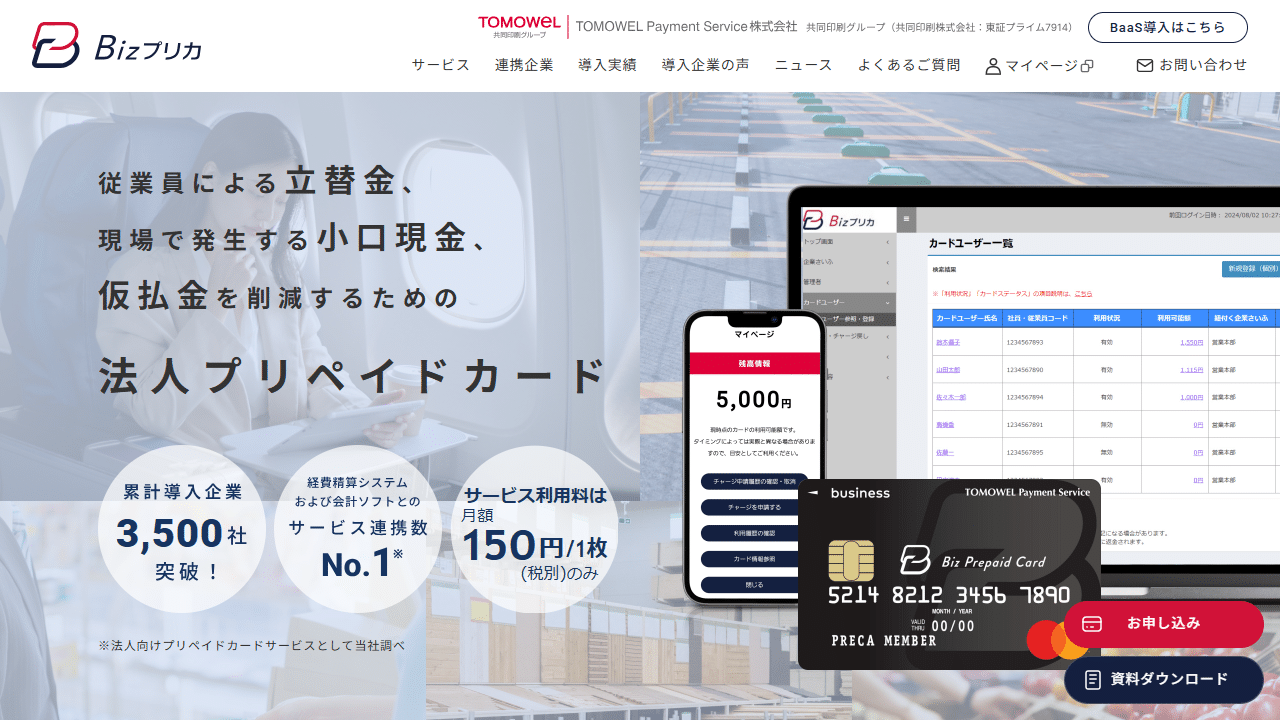
料金は利用枚数に比例します。5枚なら月750円・年9,000円、20枚なら月3,000円・年36,000円、100枚なら月15,000円・年18万円です。消費税や振込手数料、海外利用手数料は別に考えます。1~10枚程度から始める企業では固定基本料型より導入しやすい一方、数百枚規模では、証憑回収や承認を含む別サービスと業務コストまで比較してください。
法人顧客1社あたりの月間入金上限と保有上限は10億円、カード1枚あたりの保有・支払上限は原則1,000万円です。上限が大きいことと、従業員へ大きな残高を持たせることは別です。担当者・店舗ごとに必要額だけ移し、定期的に残高を回収する運用が適します。
Bizプリカが向いている企業・向かない企業
- 店舗、現場、営業担当へ複数枚配布したい
- 小口現金や従業員の立替を減らしたい
- 枚数課金で小さく始めたい
- Mastercard加盟店やオンライン決済で使いたい
- 個人事業主・フリーランス
- ETCや高速道路料金をカードで管理したい
- 解約時に残高を現金で戻したい
- 後払いによる資金繰りの猶予が必要
Bizプリカは前払いなので、クレジットカードの与信枠ではなく、会社が入金した範囲で支払います。使いすぎを防ぎやすい反面、残高不足で業務が止まる可能性があります。管理者は残高不足通知、補充担当者、緊急時の連絡経路を決めておく必要があります。
他商品と比較したBizプリカの強み・弱み
- 初期・発行・発送・チャージ費0円
- 月額150円/枚で少人数から始めやすい
- 発行上限なしで多人数配布へ広げられる
- 個人事業主は対象外
- ETC・高速道路に使えない
- 退会時の残高払戻しがない
強み1:固定基本料ではなく枚数課金で始められる
paildは初期費用10万円と月額1万円の固定費があり、リアルカード30枚分を含む支出管理サービスです。対してBizプリカは1枚ごとの月額150円で、初期費用、発行・発送費、チャージ手数料が0円です。5枚なら月750円、20枚なら月3,000円なので、まず一部の店舗や営業担当だけで試したい企業は固定費を抑えやすくなります。ただし利用枚数に比例して月額が増えるため、100枚・数百枚ではカード料金だけでなく証憑回収の作業時間まで比較が必要です。
強み2:発行上限がなく、代表者用1枚の商品より配布しやすい
Vプリカビジネスは保有上限が1枚で、代表者がオンライン決済に使う用途が中心です。Bizプリカは発行枚数に上限がなく、店舗、現場、部署、営業担当ごとにカードを分けられます。会社側のさいふからカードへ必要額だけ移すため、「誰が、どの用途で、いくらまで使うか」を複数人へ割り当てたい場合に優位です。一方、リアルカードのみなので、オンライン用途ごとに多数のバーチャル番号を分けたい企業はpaildやマネーフォワードも比較してください。
弱み1:申込対象とETC対応が狭い
Bizプリカは事業法人向けで、法人登記のない個人事業主・フリーランスは申し込めません。マネーフォワード ビジネスカードとVプリカビジネスは個人事業主向けの案内があるため、申込対象では見劣りします。また、BizプリカはETCカードを発行できず、通常カードでも高速道路通行料金に使えません。専用ETCカードを1枚990円(税込)で提供するマネーフォワードとは明確な差です。
弱み2:退会時に残高を現金で戻せない
Bizプリカは通常の残高払戻しを行わず、退会時も銀行口座へ現金として戻せません。paildには、原則払戻し不可ながら解約等のやむを得ない場合に所定手続きで払戻しを受けられる案内があります。Bizプリカではこの条件付き手続きもないため、全社退会前にカード残高を会社側へ集約し、未確定売上を見込みながら使い切る運用が必要です。
Bizプリカを使えない店舗・注意が必要な支払い
| 用途 | 利用可否・注意 |
|---|---|
| 国内・海外のMastercard加盟店 | 利用可能。海外加盟店は利用額の4%を手数料として加算 |
| オンラインショッピング | 利用可能。3Dセキュア2.0対応。ただし加盟店がプリペイド不可の場合を除く |
| ETC・高速道路 | ETC対応なし。高速道路通行料金も利用不可 |
| 機内販売 | オフライン取引となるため利用不可 |
| ガソリンスタンド | 利用可能だが、通知と残高減算が後日になる場合あり |
| ホテル | デポジットや後日精算があるため、宿泊施設へ事前確認 |
ガソリンスタンドなどでは、決済当日に通知されず、後日売上データが届いてから残高が減る場合があります。その時点でカード残高が不足すると、企業さいふからの減算や追加入金が必要になります。利用通知だけを経費発生の唯一の確認手段にしないことが大切です。
残高の返金・退会・従業員退職時の対応
公式FAQと会員規約では、通常の残高払戻しと退会時の払戻しを行わないと案内しています。加盟店が決済を取り消した場合は、キャンセルデータが到着してから残高へ戻ります。
従業員の退職・異動時は、カードを利用不可にする前に残高、未確定利用、領収書未提出を確認します。カードから会社側のさいふへ残高を戻せる運用であっても、サービスから銀行口座へ現金として戻せるわけではありません。全社退会では残高を使い切り、未確定売上が後日届く可能性も考えて手続きを進めます。
上限金額は「1社」と「カード1枚」で別に決まっている
Bizプリカの上限は、契約全体に対するものとカード1枚に対するものが分かれています。公式の案内では、法人顧客1社(1契約)あたりの入金上限が1か月10億円、保有上限(すべてのさいふとカードの残高合計)も10億円とされています。一方でカード1枚あたりには、チャージ上限が1回200万円・1日300万円・1か月1,000万円、保有上限と支払上限が1,000万円という別の枠が置かれています。
| 区分 | Bizプリカ | BizプリカPLUS |
|---|---|---|
| 1回あたりのチャージ上限 | 200万円(当社が認めた場合10億円) | 200万円 |
| 1日あたりのチャージ上限 | 300万円(同上) | 300万円 |
| 1か月あたりのチャージ上限 | 1,000万円(同上) | 1,000万円 |
| カード1枚の保有上限 | 1,000万円(同上) | 1,000万円 |
| カード1枚の支払上限 | 1,000万円(当社が認めた場合、1決済あたり99,999,999円) | 1,000万円 |
この二段構えを知らないと、契約全体には十分な残高があるのに現場のカードで決済が通らない、という状況が起きます。高額の支払いを1枚のカードへ集約する予定があるなら、1決済あたりの上限に当たらないかを先に確認してください。公式には、当社が認めた場合として上限を引き上げる記載もありますが、これは申請と承認を前提とする例外です。標準の枠で運用できる設計にしておき、例外が必要な支払いは事前に相談する手順を決めておくほうが安全です。
ガソリンスタンドは「使える」が、残高の減り方が違う
使えない店舗の一覧だけを見ると見落としますが、実務で問題になりやすいのは「使えるが挙動が違う」支払いです。公式のよくあるご質問では、ガソリンスタンドでも利用できるとしたうえで、カード利用当日に残高が減算されない場合があり、そのとき「ご利用のお知らせメール」も配信されないと説明されています。減算は後日、加盟店から利用確定データが届いたタイミングで行われます。
さらに、確定時にそのカードへ残高がない場合は、所属する企業さいふから利用金額が減算され、減算対象となった代表さいふにも残高がなければ、不足分を入金して補填する必要があると案内されています。つまり、給油した当日に残高表示が減っていないことは「使えなかった」証拠にはなりません。月末の残高照合では、当日反映されない利用が後から降ってくる前提で、代表さいふに余裕を残す運用にします。同じ理由で、退職者のカードを止める際も、確定前の利用が残っていないかを利用履歴だけで判断しないようにしてください。
海外利用では4.0%の事務処理費が残高から引かれる
海外の加盟店で使う場合、公式には海外取引関係事務処理費として利用額の4.0%を加算し、残高から減算すると記載されています。円換算はMastercardの定めるレートで行われます。為替の影響により、利用時と確定時で金額が変わる場合があり、確定時にカードユーザーの残高が不足したときは企業さいふから徴収されるとされています。
海外出張や海外サービスの支払いに使う予定があるなら、社内の精算ルールで「利用額」と「実際に残高から引かれた額」を別項目にしておきます。4.0%は値引き交渉の対象になる手数料ではなく、決済のたびに発生する固定的な上乗せです。年間の海外決済額が大きい会社では、この4.0%だけで無視できない金額になるため、他の支払手段と比べる際の比較軸に必ず入れてください。
入金は振込手数料が自社負担になる
代表さいふへの入金方法にも条件があります。公式のご利用上の注意事項では、振り込んだ現金がBizプリカマネー(電子マネー)に変換されること、現金での払い戻しや返金はできないこと、そして当社指定の専用口座への振込にかかる手数料はお客さま負担であることが示されています。
振込手数料が自社負担ということは、補充の回数がそのままコストになります。少額を何度も入れる運用は手数料と担当者の作業時間を増やすため、補充のタイミングを月内で決め、緊急時だけ臨時補充を認める形にすると無駄が出にくくなります。振込元の金融機関によって手数料が違うので、どの口座から振り込むかも社内で固定しておくと、毎月の金額がぶれません。
1人1枚と共有カードのどちらでも運用できる
カードを誰に持たせるかも、公式で範囲が示されています。よくあるご質問では、役員、社員、契約社員、パート・アルバイトなど、さまざまな従業員が利用できるとされています。持たせ方も、1人1枚でカードユーザーを特定して使う方法と、部署・店舗・現場の単位で1枚を共同利用する方法の両方が案内されています。
ただし、共同利用は「誰が使ったか」を製品側が特定しない前提になります。共有カードを選ぶ場合は、利用簿と証憑の突き合わせを社内で用意しないと、月末に用途不明の明細が残ります。逆に1人1枚は特定しやすい一方、枚数分の残高管理が発生します。現場の人数と支払頻度で使い分け、共有にする範囲は「同じ用途・同じ承認者」に限定するのが扱いやすい形です。
残高の動かし方も押さえておきます。管理者は管理サイトから企業さいふ経由でカードユーザーへ随時チャージでき、チャージ済みの額を企業さいふへ戻すことも随時可能と案内されています。現金化はできませんが、カード間の資金の寄せ直しは社内で完結します。残高確認は、管理者が管理サイト、カードユーザーがマイページで行い、利用時やチャージ後のお知らせメールでも確認できるとされています。退職や異動が出たときは、カードを止める前にチャージ戻しで残高を企業さいふへ回収する手順にしておくと、失効や取り残しを防げます。
紛失・盗難の補償は「通知日から31日間・1枚100万円」が上限
公式のご利用上の注意事項では、カードの盗難・紛失により第三者に利用された場合、その利用金額は原則として会員の負担とされています。ただし、カードおよびカード情報の管理状況を踏まえて会員に故意または過失がなく、第三者に不正利用されたことを発行会社が確認した場合は例外とされ、補償手続の対象になります。
補償の範囲は具体的に示されています。会員が損失の発生を通知し、発行会社が通知を受理した日の30日前以降、受理した日までの31日間に生じた損失について、カード1枚あたり100万円を上限に補償するとされています。あわせて、その被害を警察署へ申告することも条件です。損失額、損失発生日、発生の経緯、求められた書類などの申告も必要とされています。
この条件は、社内の紛失時マニュアルに直結します。31日という区切りがある以上、「気づいたが忙しくて連絡が遅れた」状態は補償の外へ出ていく可能性があります。カードを持たせる際に、紛失に気づいた時点で誰へ何分以内に連絡するか、警察への届出を誰が行うかを決め、連絡先を券面とは別の場所に控えさせてください。上限が1枚100万円である以上、1枚に高額残高を置き続ける運用も見直しの対象になります。
規約に書かれている、運用を止めうる3つの条件
料金と機能だけを見ていると気づきにくい条件が、利用規約に3つあります。カードの有効期限、配送の不着、そして残高を超えた利用です。
有効期限は券種で違います。規約第11条は、カードの有効期限を磁気カードの場合は発行月から5年間、ICカードの場合は発行月から7年間とし、券面および専用Webサイトで表示される月の末日までと定めています。有効期限の約1か月前までに新カードへの切り替え等が案内され、管理者は新カードと期限経過後のカードについて再登録等の手続きを行うこととされています。期限が切れたカードは直ちに切断・破棄するよう定められているため、回収と破棄の担当を運用に組み込んでおく必要があります。
カードが届かないと退会とみなされることがあります。第12条は、カードを入会申込時に登録した住所へ配送し、登録住所以外や日本国外の住所へは配送しないとしています。そのうえで、届出住所宛に送っても到着しないと同社が認める場合には送付を保留でき、保留期間が最初の発送日から3か月経過した場合は退会したとみなすことができると定めています。再発行時の配送も同様です。この場合も残高の払い戻しは行われません。移転や部署移動で受取人が不在になりやすい会社では、住所と受取担当の届出を先に整理してください。
残高を超えて使えてしまう場合があります。第15条は、通信状況その他の事由により残高を超過して利用できる場合があるとし、超過額は同社が加盟店へ立替払いしたうえで、会員が指定の支払期日と方法に従って支払うと定めています。さらに、支払期日の前後を問わず、振込専用口座への入金時や代表さいふに残高があるときは、通知なく超過額を控除できるとされています。「チャージした分しか使えないから安全」という理解だけでは足りません。
返金の扱いも押さえておく価値があります。第16条は、購入契約の取消や解除により返金処理が行われた場合、返金対象額をBizプリカマネーの残高へ加算するとしたうえで、加算後の金額が利用可能残高の上限額を一時的に超える場合があるとしています。そして返金対象額について現金による返金は行わないと明記されています。退会後の記録については、第19条が、退会日から2年経過するまで専用Webサイト等で利用履歴を確認できると定めています。出典はBizプリカ利用規約です。
Bizプリカ導入の流れ
最初から全従業員へ配らず、ガソリン、備品購入、広告費など支払用途が明確な部署で試します。1カ月程度運用し、残高不足、利用通知の遅れ、領収書回収、会計連携の手順を確認してから対象を広げると、管理負荷を把握しやすくなります。
Bizプリカの評判・レビューの確認状況
BIZEEでは、現時点で本人確認可能な利用企業への独自取材や管理画面・実カードの操作確認を行っていません。そのため、第三者サイトの匿名投稿を転載せず、星評価や「利用者満足度」を表示していません。確認済みなのは公式サイト、FAQ、利用上の注意、会員規約に記載された仕様です。
導入前には、実際に使う加盟店、必要枚数、月間利用額、会計ソフト、領収書回収方法を提供会社へ伝え、デモ・資料で確認してください。特に退会時残高、カード利用不可後の再有効化、紛失時の対応は運用に直結します。
他の法人プリペイドカードと比較
証憑回収や支出管理まで一体化したい場合はpaild、マネーフォワード クラウドとの連携やETCを重視する場合はマネーフォワード ビジネスカード、代表者がネット決済に1枚だけ使う場合はVプリカビジネスも候補です。料金だけでなく、支払用途と残高処理を同じ表で比較してください。
Bizプリカに関するよくある質問
個人事業主も申し込めますか?
申し込めません。公式FAQでは法人登記のない個人事業主・フリーランスを対象外としています。個人事業主はVプリカビジネスやマネーフォワード ビジネスカードなど、申込対象が明記された商品を比較してください。
ETCカードを発行できますか?
BizプリカはETCに対応していません。また通常カードでも高速道路通行料金は利用不可です。ETC明細を法人カードとまとめたい場合は、専用ETCカードを提供するサービスを選ぶ必要があります。
加盟店のキャンセル後、すぐ残高へ戻りますか?
加盟店からキャンセルデータが提供会社へ届いた後に残高へ反映されます。即時とは限らず、公式FAQでは1カ月程度経過しても反映されない場合、加盟店とサポートセンターへ確認するよう案内しています。
カードを利用不可にした後で戻せますか?
公式FAQでは、一度利用不可にすると利用可へ戻せないと案内されています。退職・紛失時に停止する前に、対象カード、残高、未確定取引を確認し、必要に応じて残高を移動してから操作してください。