
paild(ペイルド)は、株式会社ペイルドが提供する法人支出管理サービスです。Visaのリアルカード・バーチャルカードを発行するだけでなく、利用制限、領収書提出、レビュー、会計連携までまとめて管理できます。公式料金、30枚を超える場合の費用、残高の払戻し、向く企業・向かない企業を整理します。
カードを多人数へ配り、支払い後の領収書回収や経理確認まで一つの仕組みにしたい法人向けです。初期費用10万円、月額1万円で、リアルカード30枚までの発行費を含みます。少人数では固定費が割高になりやすい一方、30枚前後を配る企業ではカード料金だけでなく、経理業務を含めて検討できます。
提供会社:株式会社ペイルド/申込受付:公式サイトで確認/公式情報
paildの料金・基本スペック
公開料金から計算すると、30枚までの初年度は初期10万円と月額1万円×12カ月で22万円です。100枚のリアルカードを発行する場合、31枚目以降70枚×1,400円を加えた初年度概算は31万8,000円です。税、振込手数料、個別オプション、導入条件は別途確認してください。
「カード1枚の最安値」だけで比較するとpaildの価値を判断しにくくなります。領収書提出依頼、レビュー、カード制限、利用通知、会計連携を別々の作業やサービスで運用している企業では、月額料金と経理・利用者の作業時間を合計して比較します。
paildが向いている企業・向かない企業
- 30枚前後のカードを部署・従業員へ配りたい
- 領収書提出と明細確認を早めたい
- 用途・期間・金額をカード単位で制限したい
- 会計連携まで含めて支出管理を見直したい
- 代表者が1枚だけ使う
- カード発行費だけを最小化したい
- 専用ETCカードが必須
- 個人事業主として申し込みたい
少人数利用では、初期費用と固定月額を1枚あたりに割ると高くなります。反対に、多人数へカードを配るほど、利用者追加、権限、停止、証憑回収を一元化できる効果が重要になります。自社のカード枚数だけでなく、月間の領収書件数と経理担当者の確認時間を計測してから判断してください。
他商品と比較したpaildの強み・弱み
- カードと証憑回収・レビューを一体化
- リアルカード30枚分の発行費を含む
- 解約等で条件付き払戻し手続きがある
- 少人数では初期・月額固定費が重い
- 個人事業主は対象外
- 専用ETCカードを確認できない
強み1:カード発行後の証憑回収まで同じサービスで管理できる
BizプリカやVプリカビジネスは、必要額を前払いして支出を抑えるカードとして分かりやすい一方、領収書の提出依頼、レビュー、会計連携は別の運用が必要です。paildはカード単位の制限、利用通知、領収書提出、レビュー、会計連携を一つの支出管理フローへまとめます。月間のカード利用件数や未提出領収書が多い企業では、カード価格だけでなく経理担当者が督促・照合に使う時間を減らせるかが比較上の中心になります。
強み2:30枚規模ではカード発行費をまとめやすい
公開料金では初期費用10万円、月額1万円にリアルカード30枚分の発行手数料を含みます。部署や従業員へ20~30枚を一度に配る場合、1枚ずつ発行費を積み上げる商品より予算を整理しやすい設計です。また、Bizプリカとマネーフォワード ビジネスカードが解約時の残高払戻しを行わないのに対し、paildは原則不可としつつ、やむを得ない解約等で所定の払戻し手続きを案内しています。ただし、振込手数料控除や最大2カ月程度の条件があります。
弱み1:1~数枚では固定費の負担が大きい
代表者が1枚だけ使うなら、発行料・年会費0円のVプリカビジネスや、初期・発行費0円で月額150円/枚のBizプリカより費用が重くなります。paildはカード単体の最安商品ではなく、支出管理業務を含むサービスです。領収書件数が少なく、既存の会計・証憑フローで困っていない企業は、初期10万円と年間12万円の基本料金に見合う改善対象があるかを先に確認してください。
弱み2:申込対象とETCの確認範囲で選択肢が狭い
paildは法人向けで、個人事業主向けの申込案内は確認できません。個人事業主ならマネーフォワード ビジネスカードやVプリカビジネスが候補になります。また、マネーフォワードは専用ETCカードの発行条件を公開していますが、paildでは専用ETCカードを公式情報から確認できません。高速道路利用が必須なら、申込み前に実際の支払先と運用方法を書面で確認する必要があります。
paildのカード機能と利用できる支払先
| 確認項目 | 公式情報で確認できる内容 |
|---|---|
| 加盟店 | 海外を含むVisa加盟店で利用可能 |
| リアルカード | 実店舗、出張、備品購入などで利用 |
| バーチャルカード | オンライン決済や支払先別の管理に利用 |
| 利用制限 | 利用可能額やカードの制限設定により決済を管理 |
| 決済失敗 | 管理メンバー等へ通知。日時・加盟店・カード名を添えて調査依頼可能 |
| ETC・個別加盟店 | 専用ETCカードや個別用途の公式案内を確認できないため要問い合わせ |
「全Visa加盟店で利用可能」という案内があっても、残高が0円、カード上限が0円、カード停止中、加盟店側の処理などで決済できない場合があります。ガソリンスタンド、ホテルのデポジット、月額課金、ETCのように決済方式が特殊な用途は、導入前に実際の支払先名を伝えて確認してください。
paildの残高払戻しと解約
ただし、解約等のやむを得ない事由で利用が困難になった場合は、所定手続きにより、残高から金融機関への振込手数料を差し引いた額の払戻しを受けられることがあります。
払戻し先は、法人の本人確認で申請した申込法人名義の口座に限られます。利用状況によっては払戻しまで2カ月程度かかる場合があります。Bizプリカやマネーフォワード ビジネスカードが解約時も残高を払い戻さないのに対し、paildには条件付きの手続きが案内されている点が違いです。
加盟店が決済を取り消した場合は、取消・返金明細が表示されたタイミングで返金額が残高・利用可能額へ戻ります。サービス残高の払戻しと、加盟店からの決済返金を混同しないようにしてください。
導入は郵送を挟む5ステップで進む
paildの導入は、公式サイトで5つの段階に整理されています。注意したいのは第4段階です。初期費用の入金が完了すると本人確認コードが記載されたハガキが郵送され、そのコードを入力することで本人確認が完了する、と案内されています。つまり申し込みから利用開始までのどこかに、必ず郵送を待つ期間が挟まります。
| ステップ | 公式に案内されている内容 | 社内で用意しておくこと |
|---|---|---|
| 1. 問い合わせ | 質問や相談を問い合わせフォームから行う | 想定する配布人数と用途を先に整理する |
| 2. ウォレット開設 | 申込みフォーム送信後に開設案内メールが届く | 受信するメールアドレスと担当者を決める |
| 3. 本人確認 | 法人の本人確認をオンラインで情報入力して申請。登記簿原本など書類の提出は不要 | 入力する法人情報を確定しておく |
| 4. 初期費用の支払い | 入金完了後、本人確認コードが記載されたハガキが郵送され、コード入力をもって本人確認が完了する | 郵送を待つ期間を導入スケジュールへ入れる |
| 5. チャージ&カード発行 | 管理画面からウォレットへのチャージとカード発行ができる。カードごとに利用制限もかけられる | 初回のチャージ額と上限設定の方針を決める |
一方で、法人の本人確認そのものはオンラインでの情報入力で行い、登記簿原本などの書類提出は不要とされています。書類を集める手間はかからないものの、ハガキの到着と受け取り体制がボトルネックになりやすい構成です。決算期や繁忙期の直前に導入を決める場合は、この郵送期間を見込んだうえで、カードを使い始めたい日から逆算してください。受け取る住所と担当者、不在時の再配達を誰が対応するかも、申し込み前に決めておくと止まりません。
料金は初期費用と月額を分けて確認する
公式の料金ページでは、初期費用10万円(税抜)と月額費用1万円〜(税抜)が別々に掲示されています。あわせて、機能やサポート内容、詳しい利用料金について知りたい場合は問い合わせフォームから連絡するよう案内されています。

月額が「1万円〜」と下限表記である以上、自社の利用人数や必要機能での金額は、公開情報だけでは確定しません。比較検討の段階では、初期費用を初年度コストへ、月額を継続コストへ分けて置き、複数年で見たときの総額を試算します。初期費用は一度きりでも、月額は契約が続く限り発生するため、短期の試験導入と長期運用では有利不利が入れ替わります。見積を取るときは、想定発行枚数、必要な連携、サポート範囲を同じ条件で伝え、他社と同じ土俵で比べてください。
立替と小口現金のどちらを減らすのかを先に決める
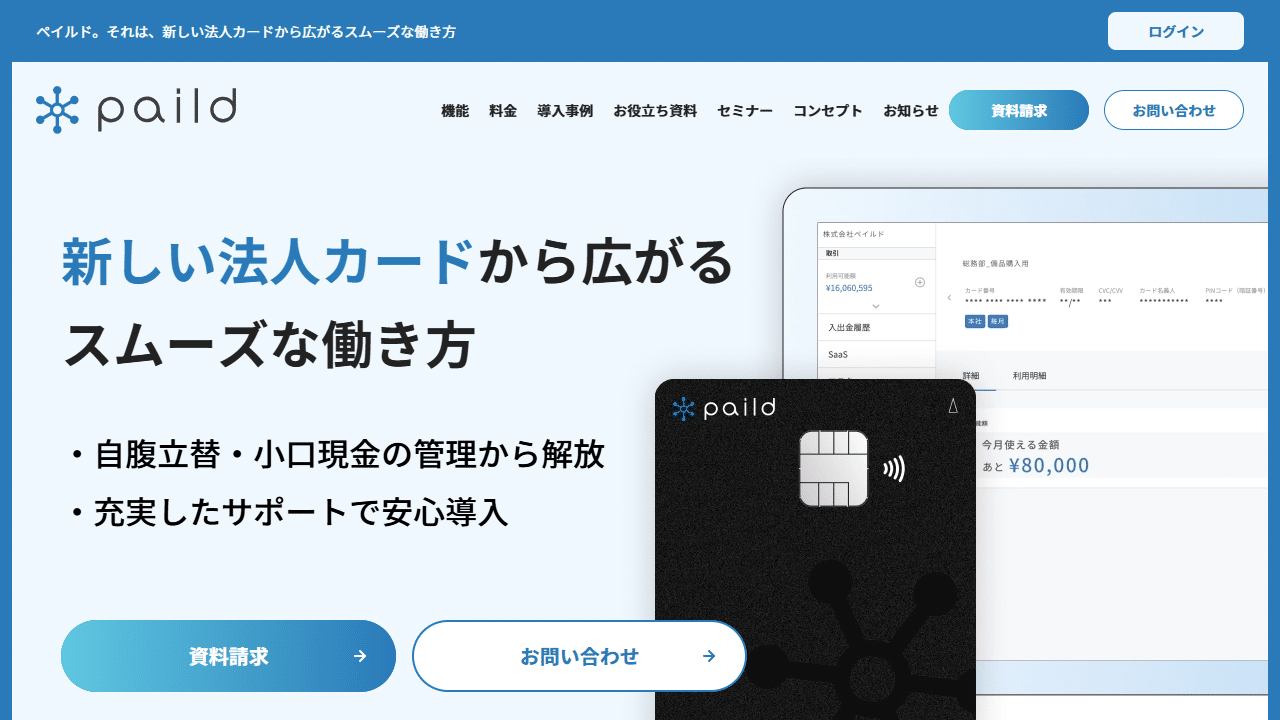
公式サイトは、paildが解決する対象として「自腹立替」と「小口現金の管理」を並べて挙げています。従業員一人ひとりにカードを配布することでこれまで自腹で立て替えていた経費が不要になること、店舗ごとに用意していた小口現金の代わりにカードを配布することで現金の照合作業や送金の手間が不要になること、という二方向の説明です。
この二つは、社内で解くべき問題が違います。立替の解消が目的なら、対象は出張や購買を行う個人であり、配布単位は従業員別になります。評価指標も、立替件数と精算までの日数です。小口現金の撤廃が目的なら、対象は店舗や現場という場所であり、配布単位は拠点別、共有前提の運用になります。評価指標は、現金の実査回数と金庫の残高差異です。どちらを主目的にするかで、必要な枚数も上限設定の考え方も変わります。
導入事例として掲載されている企業も、従業員へ配布する使い方、必要な用途のカードを共有する使い方、小口現金を撤廃する使い方に分かれています。自社に近い規模と業種の事例だけを見て枚数を決めるのではなく、まず「立替を減らすのか、現金を減らすのか」を一文で書き出してください。両方を同時に進める場合も、配布の第一段と第二段に分け、最初の1か月で運用が回ることを確認してから広げるほうが定着します。
あわせて、領収書の提出方法も目的によって変わります。立替解消が目的なら、これまで精算書に添付していた領収書を、決済したカードの専用メールアドレスへ転送する流れに置き換えます。小口現金の撤廃が目的なら、現場が受け取った紙の領収書をその場で撮影して送る手順を決め、紙の保管をやめる判断を経理側で先に確定させます。手順が決まらないまま配布すると、カードは配ったのに精算書も現金出納帳も残る、という二重管理になりかねません。
カード単位の制限と、領収書の自動保存を運用の柱にする
公式に挙げられている機能のうち、社内ルールへ直接影響するのは制限と証憑の扱いです。カードはオンライン上で即時発行でき、申請書類は不要とされています。カード名も自由に設定できるため、従業員別、用途別、拠点別といった単位で発行できます。カードごとに利用可能な金額や期間を制限でき、金額の変更は即時反映、紛失時は管理画面からカードを停止できると案内されています。
証憑については、カードごとに専用メールアドレスが発行され、領収書が添付されたメールの転送先として設定しておくだけで、電子帳簿保存法に準拠した形で領収書が自動保存されると説明されています。さらにAI-OCRが領収書の情報を読み取り、適格請求書発行事業者の登録番号を国税庁のデータベースと自動照合するとされています。
この2つを組み合わせると、運用設計は「発行の単位」と「証憑の入口」を決める作業になります。カードを従業員別にするか用途別にするかで、後から見たときの明細の読みやすさが変わります。専用メールアドレスへの転送を前提にするなら、取引先へ登録する送付先メールも合わせて切り替えないと、証憑だけ別の受信箱に残ります。利用明細はリアルタイムで管理画面へ反映され、管理者へのメール通知も届くとされているため、通知を受け取る人と、月末に突き合わせる人を分けて決めておくと運用が回ります。
規約が定める解約の条件は、双方向になっている
解約について確認すべき点は、自社から抜けるときの手続きだけではありません。paildの利用規約は、提供者側から契約を終わらせる条件も定めています。
自社から解約する場合、規約は、同社所定の方法により解約でき、その際は直ちに未払いの残債務の全額を支払うものとし、未払債務を完済したときをもって利用契約が解約されるとしています。残債務が残っているあいだは解約が完了しない構造です。カードの利用は止めても、確定していない取引や未請求の手数料が残る月末をまたぐ場合は、完済のタイミングを先に確認してください。
提供者側からの解約は、より広い条件で認められています。規約は、理由の如何を問わず、1か月前までに利用者へ通知することによって利用契約を解約できるとし、その解約により利用者に生じた損害について一切責任を負わず、補償も行わないとしています。あわせて、解約に関する理由を開示する義務を負わず、利用者はこの解約について異議を述べることができないと明記されています。
通知を要しない解除の事由も列挙されています。規約等への違反、手数料その他の債務の履行を怠った場合、信用状態が著しく悪化したまたはそのおそれがあると同社が判断した場合に加えて、1年間以上サービスの利用がなく、同社からの連絡に対して応答がない場合と、届出事項の変更届出を怠るなどにより通知が困難と同社が判断した場合が挙げられています。導入したものの使わないまま放置した口座や、担当者の異動後に連絡先を更新していない状態が、そのまま解除の事由になり得ます。解除された場合、利用者はサービスに係る一切の権利を失うとされています。
手数料については、支払われた手数料は名目を問わず、理由の如何を問わず返金されないと定められています。年度の途中で使わなくなっても、支払い済みの分は戻らない前提で見積もってください。出典はpaild 利用規約です。
paild導入の流れ
カード配布だけで終わらせず、誰がどの期限までに領収書を提出し、誰がレビューし、会計側でどの勘定科目へ連携するかを決めます。最初は1部署で試し、決済失敗、通知、カード停止、退職者の権限削除、払戻し手順まで確認してから全社展開します。
paildの評判・レビューの確認状況
BIZEEでは、管理画面の実操作、導入企業への本人確認付き取材、実カードの確認をまだ行っていません。そのため、匿名口コミを転載せず、星評価や満足度を表示していません。現時点の評価は、公式サイトと公式ヘルプで確認できる仕様・料金・手続きに限定しています。
導入検討では、管理者用デモだけでなく、一般利用者が領収書を提出する画面、経理担当者が未提出を追う画面、会計連携後の修正方法を確認してください。機能が多くても、利用者が操作しなければ証憑回収は改善しません。
他の法人プリペイドカードと比較
少人数で枚数課金を重視するならBizプリカ、マネーフォワード クラウドやETCとの連携を重視するならマネーフォワード ビジネスカード、代表者のオンライン決済1枚ならVプリカビジネスも候補です。paildは「カード」よりも「支出管理業務」を含めて比較するサービスです。
paildに関するよくある質問
リアルカードが5枚でも月額は同じですか?
公開料金では初期費用10万円、基本料金月額1万円で、リアルカード30枚分の発行手数料を含みます。少人数では1枚あたり費用が高くなるため、カード以外の領収書回収・レビュー・会計連携を含めて判断してください。
31枚目以降はいくらかかりますか?
リアルカード31枚目以降は1枚あたり1,400円の発行費が案内されています。100枚なら追加70枚分で9万8,000円です。再発行や個別条件、税の扱いは申込み前に確認してください。
解約すれば必ず残高を返金してもらえますか?
通常は原則払戻し不可です。解約等のやむを得ない事由で利用困難となった場合に、所定手続きで払戻しを受けられることがあります。法人名義口座、振込手数料控除、最大2カ月程度という条件があります。
ETCやガソリンスタンドで使えますか?
公式ヘルプでは海外を含むVisa加盟店で利用可能としていますが、専用ETCカードや各特殊加盟店の個別条件は確認できませんでした。導入前に実際の支払先を伝え、書面またはサポート回答で確認してください。
調査方法・更新方針
料金、カード枚数、加盟店、決済失敗、加盟店キャンセル、払戻し条件を公式サイトと公式ヘルプで確認しました。ETC、ガソリン、ホテル、月額課金の個別可否は公式情報で断定できないため要確認としています。
料金改定、受付終了、規約変更を月次で確認します。資料、管理画面、実カード、検証可能な導入企業レビューを確認できた場合は、公式確認と実機確認を分けて追記します。
主な出典:paild公式サイト、paild料金ページ。決済失敗の理由と払戻しについて従来参照していたヘルプセンター(support.paild.jp)は現在公開されていないため、該当項目は提供元へ直接確認してください。