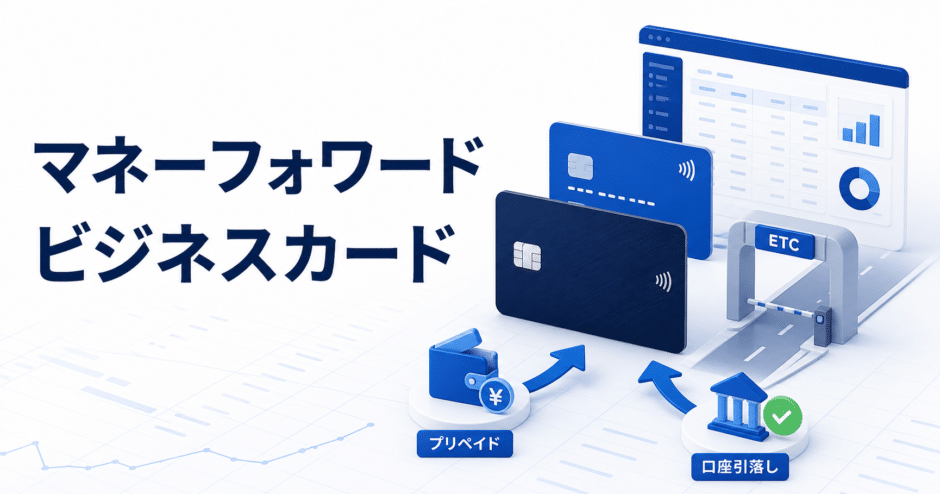

マネーフォワード ビジネスカードは、初期費用・年会費無料で始められ、マネーフォワード クラウドとの連携、複数カード、ポイント、ETCカードを利用できる事業用カードです。発行状態によりプリペイド型とクレジット型があり、支払方式と利用できる加盟店が異なります。
マネーフォワード クラウドを使う企業、カード明細と証憑・会計をつなげたい企業、ETCを含む経費をまとめたい企業に向きます。申込み直後はウォレットへチャージして使い、与信審査後は口座引落のクレジット型カードも利用できます。プリペイド型では一部サブスクや加盟店で使えないため、カード番号上4桁と支払方式を確認してください。
運営会社:マネーフォワードケッサイ株式会社/申込受付:公式サイトで確認/公式情報
マネーフォワード ビジネスカードの料金・スペック
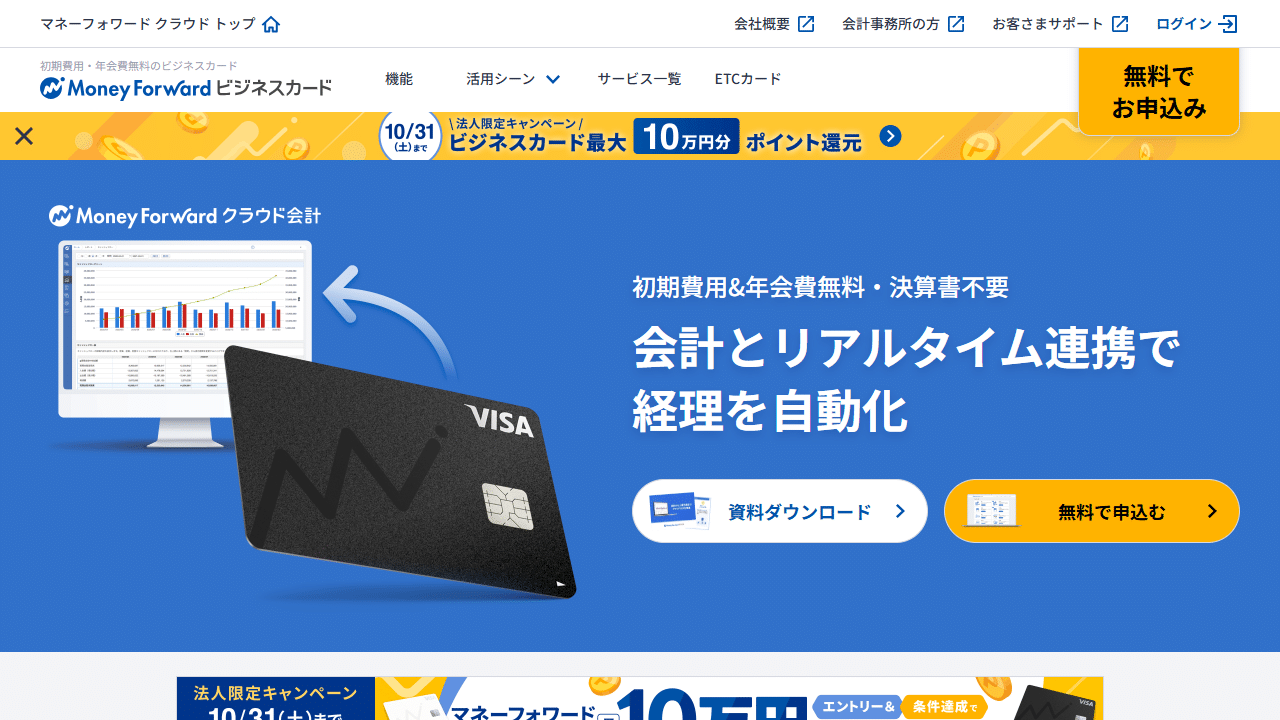
リアルカードは1枚目が無料で、追加発行は1枚990円(税込)です。バーチャルカードは原則無料ですが、2026年8月1日以降、商品仕入れ目的で大量発行する一部利用者には1枚あたり年間100円(税別)の維持手数料が案内されています。ETCカードは1枚990円(税込)の発行手数料で、年会費は不要です。
年会費は基本無料ですが、カード種類や利用状況による条件を申込み画面で確認してください。ポイントは通常1%、マネーフォワード関連サービスなど対象支払いで3%となる案内があります。還元率だけでなく、対象外取引、付与時期、ウォレット残高の払戻し不可も含めて判断します。
プリペイド型とクレジット型の違い
| 比較 | プリペイド型 | クレジット型 |
|---|---|---|
| 支払い原資 | 事前にチャージしたウォレット残高 | 与信枠を利用し、後日口座引落等で清算 |
| 確認方法 | カード番号上4桁が4582のカード | カード番号上4桁が4532のカード |
| 加盟店 | プリペイド不可加盟店、一部サブスクで使えない場合あり | 公式案内ではVisa加盟店で利用可能 |
| 資金繰り | 先に入金が必要 | 支払いまで猶予がある |
| 利用開始 | チャージ後に利用 | 与信審査・設定後に利用 |
「同じ商品名だから全カードで同じ支払先に使える」と考えないことが重要です。サブスクやプリペイド不可加盟店で決済できない場合、カード番号の上4桁、オンライン制限、外貨決済制限、支払先カテゴリ制限、カード停止、残高・限度額を確認します。
向いている企業・向かない企業
- マネーフォワード クラウドを利用している
- リアル・バーチャル・ETCをまとめたい
- 前払いと後払いを使い分けたい
- 明細・証憑・会計連携を早めたい
- チャージ残高を解約時に返金してほしい
- すべてのサブスクをプリペイド型で払いたい
- マネーフォワード以外の会計環境だけで運用
- ポイント対象外条件を確認せず還元率だけで選ぶ
他商品と比較した強み・弱み
- 前払いと与信後の口座引落を選べる
- リアル・バーチャル・ETCをまとめられる
- 会計連携と1~3%のポイント案内がある
- クレジット型は与信審査が必要
- 追加リアルカードに発行費がかかる
- ウォレット残高を解約時に払戻せない
強み1:プリペイド型とクレジット型を同じ管理環境で使い分けられる
Bizプリカ、paild、Vプリカビジネスは前払い残高の範囲で使うことが基本です。マネーフォワード ビジネスカードは、発行時のプリペイド型に加え、与信審査後はクレジット型を利用できます。支出上限を先に固定したい部署はプリペイド、資金繰りの猶予や継続課金を重視する支払いはクレジットという使い分けが可能です。ただしカード番号上4桁で型が異なり、利用可能な支払先も同じではありません。
強み2:ETCとマネーフォワード会計連携を明示している
比較5商品の中で、専用ETCカードの発行料990円(税込)と年会費不要を公式情報で確認できる点は明確な強みです。BizプリカとVプリカはETC・高速道路に使えず、paildでは専用ETCを確認できません。また、マネーフォワード クラウドとの明細・証憑連携を前提に設計されているため、既存利用企業はカード導入後の会計処理をまとめやすくなります。通常1%、対象支払い3%のポイント案内もありますが、対象外取引は別途確認が必要です。
弱み1:追加カード費用とクレジット審査がある
リアルカードは1枚目無料ですが、2枚目以降は1枚990円(税込)です。発行費0円のBizプリカと比べると、多数のリアルカードを一度に配る際の初期費用が増えます。バーチャルカードは原則無料でも、商品仕入れ目的で大量発行する一部利用者には維持手数料の案内があります。また、後払いを使うクレジット型は与信審査が必要で、申し込めば必ず利用できるわけではありません。
弱み2:プリペイド残高の出口と利用先に制限がある
ウォレット残高は任意に銀行口座へ戻せず、サービス解約時も払い戻されません。paildのようなやむを得ない解約時の条件付き払戻し案内もないため、終了前に残高を使い切る必要があります。また、プリペイド型は一部のサブスクやプリペイド不可加盟店で決済できません。「クレジット型もあるから全カードで同じ場所に使える」と考えず、カード型と支払先の組み合わせを確認してください。
ETC・ガソリン・海外・サブスクでの利用
| 用途 | 公式情報で確認できる内容 |
|---|---|
| ETC | 専用ETCカードを発行可能。1枚990円(税込)。利用明細をカード・車両単位で管理 |
| ガソリンスタンド | 利用可能。1円・2円等の有効性確認後、確定明細へ更新される場合あり |
| 海外・外貨 | 外貨決済制限が有効だと決済不可。設定を確認 |
| オンライン | オンライン制限を解除。バーチャルカードを支払先別に発行可能 |
| サブスク | プリペイド型では一部の定期購読に利用不可。クレジット型は利用範囲が異なる |
| ホテル・航空券 | 予約日と明細上の利用日が異なる場合がある |
ウォレット残高の払戻しと解約
公式FAQでは、サービス解約時も払戻しを行わないため、利用終了前に残高を使い切るよう案内しています。
加盟店が決済を取り消した場合は、該当明細が「取消」へ変わり、入出金履歴に返金履歴が表示されます。これは加盟店取引の取消しであり、利用者が任意にウォレット残高を銀行口座へ戻す払戻しとは異なります。
解約前には、未確定明細、返金待ち、ETCの後日請求、ポイント、証憑未提出、会計連携、ウォレット残高を確認します。ETCは解約後や有効期限切れ後でも利用代金が到着する場合があるため、最終請求まで確認してください。
チャージの振込先と確認できる人を最初に固定する
運用開始前に決めておきたいのが、入金経路です。公式ガイドでは、ウォレットへのチャージは必ず自身の名義で行うこと、振込先が「マネーフォワードケッサイ株式会社」であることが注意書きとして示されています。「株式会社マネーフォワード」で振込先登録を行っていたり、過去履歴から振り込む場合は、受取人名を変更したうえで振り込むよう求められています。似た社名で登録済みの口座があると、そのまま振り込んで着金しない事故が起きます。
入金用口座を確認できるのは「管理者」または「経理担当者」ロールが設定されたユーザーのみとされています。補充を判断する人と口座を確認できる人が分かれていると、残高が減った局面で手続きが止まります。導入時にロールを割り当て、担当が交代するたびに見直してください。
利用可能額は残高そのものではない
この商品でつまずきやすいのは、ウォレットに入金した金額と、実際に決済へ使える金額が一致しないことです。公式FAQでは、利用可能額を「与信限度額+ウォレット残高−未清算金額」で計算された金額と説明しています。つまり、まだ清算されていない利用があると、その分だけ使える金額が目減りします。
運用形態によって原因の見え方も変わります。ウォレットへのチャージのみで利用している場合は、残高が決済金額より不足していると決済できません。一方、与信枠を利用している場合は、ウォレット残高の不足によって決済が失敗することはないと明記されています。社内で「残高はあるのに使えない」という問い合わせが来たときは、まずどちらの運用かを確認し、ホーム画面の「利用可能額」と「ウォレット残高」を別々に見てください。この2つを同じものとして説明していると、現場は毎回チャージを疑って余分な入金を繰り返します。
「使えない」の原因は制限設定にあることが多い
公式FAQは、決済に失敗する理由として複数の確認項目を挙げています。残高や入力ミスだけでなく、管理側で設定した制限が効いている場合が多いのが特徴です。
| 制限の種類 | 公式FAQでの説明 | 決済が通らないときの見え方 |
|---|---|---|
| 利用可能額 | 「与信限度額+ウォレット残高−未清算金額」で計算される | 残高があっても未清算金額が多いと不足する |
| ウォレット残高 | チャージのみで利用している場合、残高が決済金額より少ないと決済できない。与信枠を利用中なら残高不足で失敗することはない | チャージ運用か与信運用かで原因が変わる |
| 上限金額 | 「月ごと」「日ごと」「一回」の上限を超えると決済できない | 月内の合計だけを見ても原因を特定できない |
| 外貨決済制限 | 有効になっていると海外加盟店で決済できない | 海外サイトだけ通らない |
| オンライン制限 | 有効になっているとインターネット上の決済ができない | 店頭は通るがECだけ通らない |
| 支払先指定 | 「指定した支払先のみ許可」か「指定した支払先カテゴリを禁止」を選べる | 特定の加盟店・業種だけ通らない |
| 暗証番号のロック | 誤った暗証番号を5回入力するとロックされる | ロックは解除できず、カードの追加発行が必要になる |
特に注意したいのが暗証番号のロックです。誤った暗証番号を5回入力するとロックがかかり、公式には「ロックされた場合は解除できず、カードの追加発行が必要となります」と書かれています。再発行ではなく追加発行という扱いになるため、その場での復旧はできません。暗証番号を思い出せない従業員に何度も試させる運用は、カードを1枚失うのと同じ結果になります。配布時に、思い出せない場合は入力せず管理者へ連絡する、というルールを明文化してください。
外貨決済制限とオンライン制限は、いずれもスイッチの有効・無効で切り替える設計です。海外SaaSの支払いに使う予定があるなら、この2つを事前に確認しておかないと、契約更新日に決済が落ちます。支払先指定は「指定した支払先のみ許可」と「指定した支払先カテゴリを禁止」の2方式があるため、どちらを採用しているかで運用の手間が変わります。許可制は安全側ですが、新しい取引先が増えるたびに登録作業が発生します。
同じサービス名でも、手元のカードがどちらかは番号で分かる
この商品を比較表へ載せるときに混乱しやすいのが、プリペイドとクレジットのどちらとして扱うかです。公式FAQは、マネーフォワード ビジネスカードをプリペイドカードやクレジットカードとして利用できるビジネスカードと説明したうえで、発行したカードの種類はカード番号の上4桁で確認するとしています。クレジットカードは上4桁が「4532」、プリペイドカードは「4582」です。
この判別方法は、社内に複数枚が出回ったあとで効いてきます。券面のデザインやサービス名だけでは支払方式が分からないため、経理が明細を突き合わせるときに「これはどちらの枠で決済されたのか」が判断できません。カード台帳には、券種名ではなく上4桁を記録してください。与信枠を使うカードとウォレット残高を使うカードが混在していると、残高不足による決済失敗の切り分けも遅れます。
他社商品と比較する際も、この点は軸をそろえる必要があります。純粋な前払い型の商品と、与信枠を併用できる商品を「法人プリペイドカード」という同じ枠で並べると、資金拘束の大きさと審査の有無という重要な違いが表に出てきません。比較表を作るときは、支払方式の列を独立させ、この商品については「プリペイド」「クレジット」のどちらの構成で導入する前提かを明記したうえで、料金と制限を並べてください。前提を書かずに数字だけを並べた比較は、読み手が自社の運用へ当てはめられません。
ウォレット残高は解約時も払い戻されない
資金計画に直結するのが払い戻しの扱いです。公式FAQには、ウォレットにチャージした残高の払い戻しはできないこと、サービス解約時であっても払い戻しは行えないことが明記されています。計画的にチャージしたうえで利用するよう案内されています。
この条件は、他社への乗り換えを検討する局面で効いてきます。解約を決めてから残高を戻すことはできないため、乗り換えの検討を始めた時点で、以後の補充を段階的に絞り、残高を使い切る期間を設計する必要があります。年払いのサブスクをこのカードで決済している場合は、更新月と解約予定月の関係も先に確認してください。残高を使い切れないまま解約すると、その金額はそのまま失われます。
プリペイドとクレジットのどちらで使うかによっても、この論点の重みが変わります。与信枠を使う運用であれば、ウォレットへ大きな残高を置く必要は薄くなります。逆にチャージのみで運用するなら、払い戻し不可という条件を前提に、常備する残高の水準を決めることになります。どちらの支払方式を主軸にするかは、料金だけでなくこの資金拘束の観点でも比較してください。
「年会費無料」に付いている条件と、無料でない費目
公式ページは初期費用・年会費無料をうたっていますが、注記に条件が付いています。あわせて、無料ではない費目も基本情報の表に並んでいます。導入前に読み分けておく箇所です。
| 費目 | 公式の記載 | 実務での読み方 |
|---|---|---|
| 年会費 | 無料。ただし2年目以降、直前の1年間で1度も支払い実績がない場合は年会費1,000円+税が発生 | 「とりあえず作って寝かせる」運用では課金される。使わない予定なら解約の判断日を決める |
| リアルカードの発行手数料 | 2枚目以降900円+税(送料込み) | 従業員へ物理カードを配る枚数分の一時費用として見積もる |
| バーチャルカードの発行手数料 | 無料 | 支払先ごとにカードを分ける運用は、枚数の面では追加費用が出ない |
| バーチャルカードの維持手数料 | 2026年8月1日以降、商品仕入れを目的として大量発行する一部の利用者を対象に、1枚につき年間100円(税抜) | 仕入れ目的で数百枚を発行する運用は、年間の維持費として計上する |
| ETCカード | 900円+税/1枚。個人事業主は上限1枚 | 高速料金をまとめる場合の枚数分 |
| カード発行枚数 | 無料で何枚でも発行可能。ただし同社判断により制限する場合がある | 「無制限」ではなく「制限し得る」と書かれている点に注意 |
基本情報の表には、決済まわりの条件も掲載されています。カードタイプはクレジットカード(VISA加盟店で利用可能)で、キャッシング機能はありません。国際ブランドはVisaでVisaタッチ決済に対応し、3Dセキュア2.0に対応しています。1取引あたりの利用限度額は1億円で、2024年3月31日以前に発行したカードは原則500万円、同社が認めた加盟店での支払いについてのみ最大5,000万円と注記されています。支払い方法は口座引き落としまたは事前チャージで、口座引き落としを希望する場合は申込みが必要です。支払い日は口座引き落としの場合で月末締め、翌月20日(土日祝の場合は翌営業日)です。
ポイントは1〜3%の還元で、翌月10日に前月の決済確定分が付与されます。マネーフォワード クラウドおよびマネーフォワードMEの支払いに利用した場合は、そのサービスに限り還元率が3%と記載されています。出典はマネーフォワード ビジネスカード 公式ページです。
導入の流れ
管理者、経理担当者、一般利用者の権限を分け、カードごとの月・日・1回上限、外貨・オンライン・支払先制限を設定します。利用者が明細へ証憑を添付する期限と、経理が確認する頻度も決めます。ETCは車両番号と利用者の対応を登録し、私的利用を防ぐルールを用意します。
評判・レビューの確認状況
BIZEEでは、管理画面・アプリの実操作や実カードの確認、本人確認付きの導入企業取材をまだ行っていません。匿名レビューから星評価を作らず、公式サイトと公式サポートで確認できる仕様を中心に掲載しています。
公式には管理者・従業員・会計連携のマニュアルが公開されています。導入前は、自社の会計契約で使える連携範囲、プリペイド型・クレジット型の発行条件、利用限度額、サポート対応を資料とデモで確認してください。
他の法人プリペイドカードと比較
枚数課金で小さく始めるならBizプリカ、カードと証憑回収を独立した支出管理サービスでまとめるならpaild、代表者がネット決済に1枚だけ使うならVプリカビジネスも候補です。マネーフォワード ビジネスカードの強みは、会計連携、支払方式、ETCを一つの管理環境へまとめられる点です。
マネーフォワード ビジネスカードのよくある質問
個人事業主も申し込めますか?
申し込めます。公式サイトでは個人事業主、副業、創業直後の利用者向け案内があります。法人とはETCカード枚数など一部条件が異なるため、申込み画面で事業者区分に応じた条件を確認してください。
すべてのカードがクレジットカードですか?
違います。カード番号上4桁が4582のカードはプリペイド型、4532はクレジット型です。プリペイド型はウォレット残高を使い、一部の定期課金やプリペイド不可加盟店で利用できないことがあります。
ETCカードに年会費はかかりますか?
ETCカードは1枚990円(税込)の発行手数料がかかり、公式FAQではその他の費用は不要と案内しています。利用明細をカード・車両ごとに確認でき、通行料金には通常ポイントとETCマイレージの案内があります。
解約後にウォレット残高を返金できますか?
できません。公式FAQはサービス解約時も払戻しを行わないと明記しています。解約前に残高を使い切り、返金待ち、ETC後日請求、未確定明細がないか確認してください。